価値創造の場としての生産管理(第1回)
生産管理は管理部門ではない ~利益とキャッシュを生み出す司令塔へ
この記事の要約
本記事では、利益とキャッシュを生み出す経営機能としての生産管理について解説します。現場指標と経営指標を結び付ける必要性、QCDを土台とした資源配分の考え方、需給調整が利益を左右する仕組み、在庫適正化がキャッシュ創出と資本効率の改善につながる関係を示します。
この記事を読むとわかること
- 生産管理の成果を、現場指標と利益・キャッシュなどの経営指標に結び付ける必要性
- QCD管理を土台に、生産管理で経営資源の全体最適化を図る考え方
- 生産計画の精度や需給調整によって、同じ売上高でも利益に差が生じる理由
- 生産管理における在庫適正化が、キャッシュ創出と資本効率の改善につながる仕組み
需要と供給をつなぎ、利益とキャッシュを左右する経営の司令塔です。
過剰在庫は運転資本を圧迫し、欠品は販売機会と顧客の信頼を損ないます。
一方、需給を的確にコントロールできれば、収益性と資本効率を同時に高めることができます。
これからの生産管理には、QCDを着実に管理するだけでなく、その成果を企業価値へ結び付ける役割が求められます。
本シリーズでは、生産管理を起点とした企業価値向上の考え方と実践のポイントを解説します。
第1回は、「利益とキャッシュを生み出す司令塔へ」をテーマに、生産管理の役割の変化を解説します。
今求められる生産管理とは
皆さまの会社では、生産管理部門をどのように位置付けているでしょうか。
多くの企業では、生産管理の主な役割を
- 納期を守ること
- 生産計画を立て実行すること
- 在庫を管理すること
- 製造コストを管理すること
と捉えています。
もちろん、いずれも重要な役割です。
しかし、原材料費の上昇、慢性的な人材不足、地政学リスクに伴うサプライチェーンの混乱など、経営環境が大きく変化する現在、それだけでは十分ではありません。
生産管理は、需要と供給の接点に立ち、その判断を利益とキャッシュへ結び付ける機能です。
需要を上回る生産は在庫として運転資本を膨らませ、供給不足は販売機会を失わせます。
さらに、計画精度が低ければ、残業や特急輸送などの追加対応が増え、人件費や物流費も上昇します。
反対に、需給を適切にコントロールできれば、コストを抑えながら販売機会を捉え、収益性と資本効率の双方を高められます。
つまり、生産管理は単なる工場の管理機能ではありません。
生産管理とは、
- 利益を創る
- キャッシュを創る
- 投下資本を減らす
- 顧客価値を高める
ための経営機能なのです。
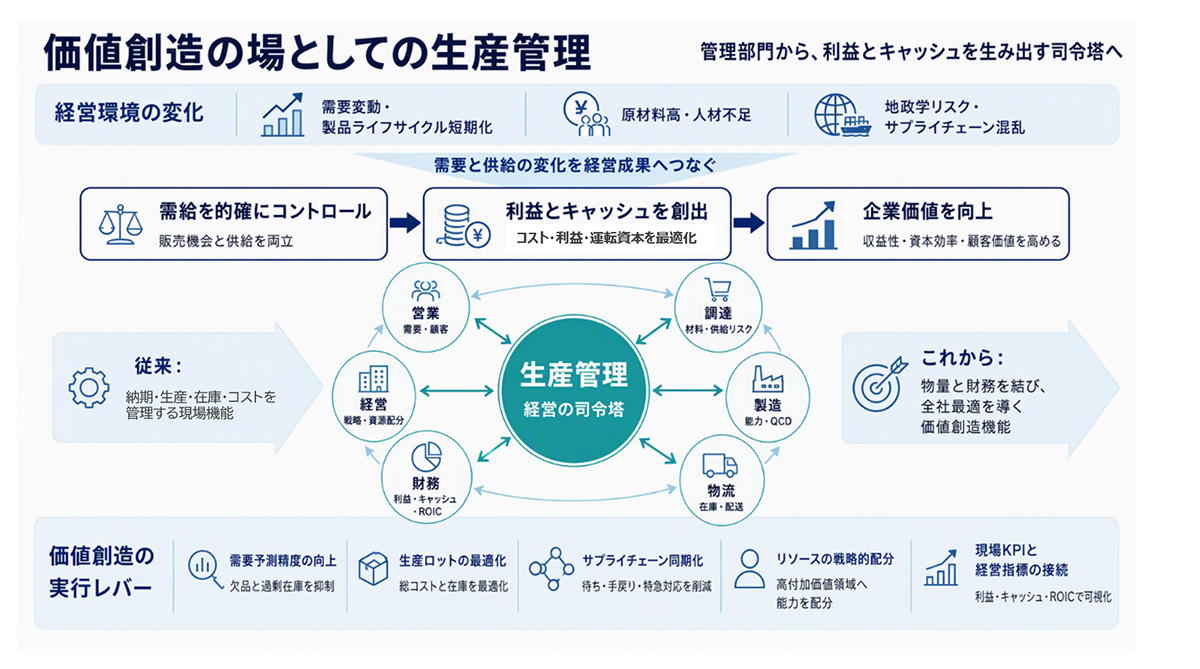
【図1】価値創造の場としての生産管理
本シリーズでは、その第一歩として、生産管理を「管理部門」ではなく「利益とキャッシュを創出する司令塔」として解説していきます。
なぜ生産管理は過小評価されてきたのか
現場管理として発展しきた生産管理
日本企業において、生産管理は長年、製造現場を安定して動かすためのオペレーション機能として発展してきました。
営業が獲得した受注情報などをもとに生産計画を立て、
必要な材料・人員・設備を手配し、
納期に間に合うように製品を完成させて供給する。
それが、生産管理の中心的な使命とされてきたのです。
したがって、製造現場ではQCD(品質・コスト・納期)の管理、とりわけ納期順守が優先されてきました。
生産管理部門の評価も、
- 納期順守率
- 生産計画達成率
- 設備稼働率
- 在庫金額など
現場を計画どおりに動かせたか、を測る指標が中心でした。
このように、生産管理が現場管理機能として位置付けられてきた背景には、高度経済成長期以来の大量生産・大量販売モデルがあります。需要が拡大する環境では、資本効率を高めることよりも、工場を安定稼働させて供給量を確保することが経営成果に直結していたためです。
当時は需要が継続的に拡大し、「作れば売れる」ことを前提に、生産能力を増強して供給量を確保すること自体が競争力につながっていました。
市場が成長していた時代には、多少在庫を積み増しても、売上の拡大によって在庫を吸収できました。
先行的な設備投資も、需要と生産の増加によって回収できたため、資本効率より供給能力の確保が重視されていました。
また、需要拡大期では、欠品によって販売機会を逃すことの方が、リスクが大きいと考え、
「多めに作る」
「余裕を持って在庫する」
という行動にも、一定の合理性がありました。
生産管理を取り巻く環境の変化
しかし現在、市場構造も経営環境も大きく様変わりしています。
例えば、
- 国内市場の停滞、海外市場への展開・需要増
- 製品ライフサイクルの短期化
- 顧客ニーズの多様化
- 原材料価格やエネルギー価格の上昇
- 為替の変動
- 地政学リスク、自然災害によるサプライチェーンの寸断
など、需要と供給の両面で不確実性が高まっています。
こうした変化によって、需要と供給の両面で不確実性が高まり、計画どおりに作ることだけでは経営成果を守れなくなっています。需要変動や供給制約への対応が遅れれば、在庫、コスト、販売機会、キャッシュに影響が連鎖するためです。
例えば、市場の伸びが鈍り、先行きが見えない環境では、需要を上回る生産は過剰在庫につながります。過剰在庫は、保管費用を増やし、値引き販売や評価損・廃棄損によって利益とキャッシュを削ります。
これにより、成長投資や研究開発に振り向けられるキャッシュを減少させ、成長機会を阻害します。
反対に、需要の立ち上がりや供給制約への対応が遅れれば、欠品を招き、目先の販売機会だけでなく、顧客の信頼や将来の取引まで失いかねません。
つまり、現代の生産管理に求められているのは、単に計画どおりに「作ること」ではありません。
市場の変化をいち早く捉え、
販売計画、在庫水準、調達上の制約、生産能力など考慮しながら、
何を、どれだけ、いつ、どこで作り、どの顧客に届けるのか、
という最適解を絶えず見直していくことです。
必要な量を、必要なタイミングで、最適な資源を使って供給する。
その判断力と実行力が、これからの生産管理に求められています。
生産管理と経営の分断が過少評価の原因
ところが、多くの企業では、いまなお生産管理を工場内の調整役、あるいは納期トラブルへの対応を担う部門と捉えているようです。
生産管理の日常業務も、生産計画の作成、進捗確認、納期調整、在庫数量の把握といったオペレーションが中心となり、経営戦略や財務目標との接点は限られています。
経営会議では、売上、利益、キャッシュ、投資、資本効率が議論されます。
一方、生産管理から報告されるのは、計画達成率、納期遅延、設備稼働率、在庫金額などの現場指標にとどまりがちです。
これらは重要な指標ですが、その変化が営業利益、キャッシュフロー、投下資本、ROIC、顧客価値にどのような影響を及ぼすのかまで示されなければ、経営は生産管理の成果を企業価値の観点から評価できません。
たとえば、納期順守率を高めるために製品在庫を積み増せば、供給力は高まる一方で、運転資本や保管費、陳腐化リスクも増加します。
逆に、在庫削減を優先し過ぎれば、キャッシュは改善しても、欠品による機会損失や顧客離反を招く可能性があります。
このように、生産管理の意思決定には、複数の経営指標にまたがるトレードオフが伴います。そして、この意思決定のトレードオフと成果の関係を経営に明示できなければ、経営はその意思決定の妥当性を適切に評価することができません。
しかし実際には、現場サイドでは数量、納期、能力、在庫などを中心に議論し、経営サイドでは売上、利益、キャッシュなどを中心に議論しています。
つまり、両者を結ぶ因果関係を共有できていないため、現場の意思決定が経営成果へどう影響するのかを同じ尺度で評価できていないのです。
この分断が、生産管理の「経営的価値」を見えにくくした要因ではないでしょうか。
生産管理の努力が利益やキャッシュへの貢献として経営に認識されなければ、生産管理はコスト削減や納期対応を担う部門とみなされ、必要な人材、システムなどへの投資も後回しになってしまいます。
だからこそ、在庫増減による運転資本への影響、欠品による機会損失などを経営指標に結び付け、複数の代替案やシナリオとして経営に提言できるようにしなければ、生産管理の価値は過少評価されたままとなります。
生産管理の意思決定は、利益とキャッシュを直接左右する。
このことを経営と共通認識することが、生産管理を変える第一歩です。
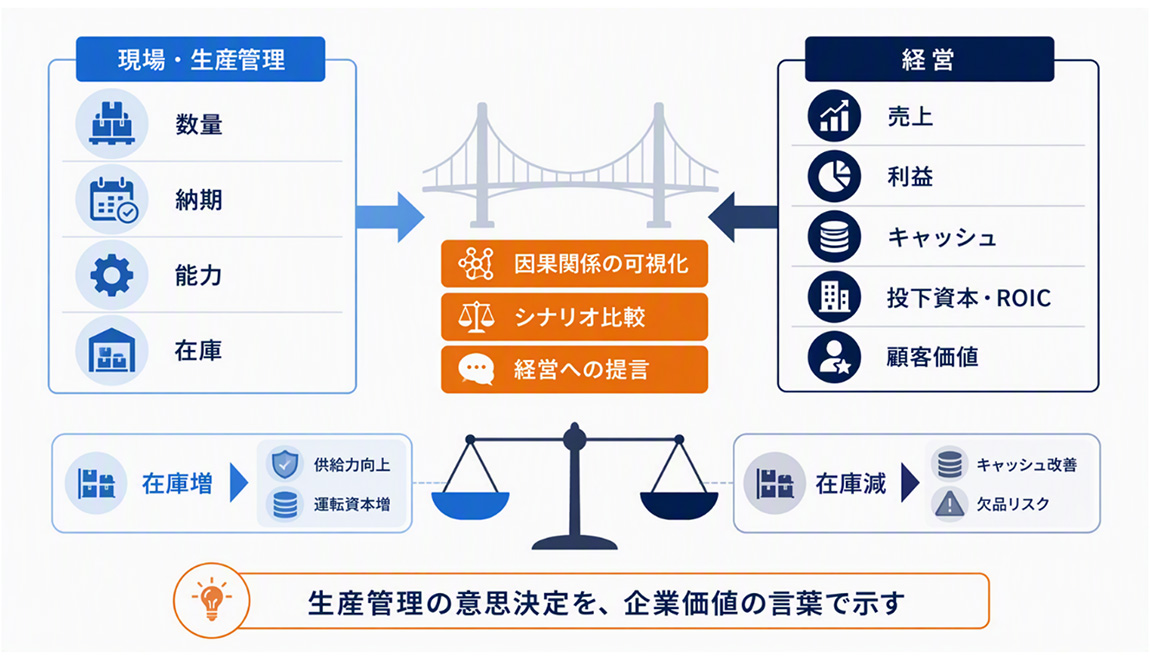
【図2】現場と経営をつなぐ生産管理の役割
資源配分を最適化する生産管理
前述のように、これまでの生産管理はQCD管理を中心に発展してきました。
製品の品質を安定させ、製造原価を抑え、約束した納期を守ることは、顧客の信頼を得て事業を継続するための基本条件です。
- 品質が低下すれば、手直しや廃棄、返品、クレーム対応が増え、利益と顧客満足の双方を損ないます。
- コストが高止まりすれば、価格競争力が弱まり、十分な売上を確保できません。
- 納期を守れなければ、販売機会を逃すだけでなく、取引先の生産や販売にも影響を及ぼし、信頼関係を損なうおそれがあります。
このように、QCD管理は今後も生産管理の土台であり続けます。
ただし、企業価値向上の視点では、品質・コスト・納期を個別に改善するだけでは十分ではありません。
例えば、コスト削減だけを優先すると、かえって企業価値を損なうことがあります。
- サプライヤーとの関係を顧みずに値下げを求め続ければ、安定調達が難しくなり、供給リスクを高めることにもなります。
- 固定費削減として人員削減だけを追求しすぎれば、需要変動やトラブルへの対応力が低下しかねません。
このように、部門の個別改善が、企業の全体最適につながるとは限りません。
これからの生産管理は、QCDのそれぞれの改善が、利益、キャッシュ、投下資本、顧客価値にどのような効果をもたらすかまで捉えて、経営資源の全体最適化を図ることが重要です。
営業、調達、製造、物流を横断してQCDを整え、
限られた資源を最も価値の高い領域へ配分する。
その結果として、収益性と資本効率を同時に高める。
これが、これからの生産管理に求められる役割ではないでしょうか。
こう考えると、生産管理はQCDだけを管理するだけの部門ではありません。
生産管理は、利益とキャッシュの両面から経営資源の配分を最適化する機能なのです。
利益を左右する生産管理
利益は営業が売上を伸ばすことで生み出すものだと思われがちです。
しかし、受注した製品をどのような条件で生産し、いつ、どの拠点から供給するかによって、最終的に残る利益は大きく変わります。
生産管理は、販売計画と供給能力の間に立ち、材料、人員、設備、在庫、物流といった経営資源の配分を決めています。その意思決定は、製造原価だけでなく、特急輸送費、在庫保管費、値引きや廃棄による損失まで左右します。
したがって、売上高が同じであっても、生産計画の精度や需給調整の巧拙によって、利益には大きな差が生じます。
たとえば、
- 需要の急増を把握するのが遅れれば、通常の輸送や生産では納期に間に合わず、航空便やチャーター便などの特急輸送、緊急の外注、割増料金での部材調達が必要になります。
- 需要を細かく追うために小ロット生産を増やし過ぎると、段取り替えや洗浄、試運転の回数が増えてしまいます。小ロット化は在庫抑制に有効ですが、段取り工数やロスを含めた総コストで判断しなければ、かえって採算を悪化させます。
- 供給計画が頻繁に変更されれば、現場では残業や休日出勤が常態化し、仕掛品の滞留、作業ミス、品質不良の増加にもつながります。さらに、計画変更のたびに調達・製造・物流が個別対応を迫られ、部門をまたぐ調整コストも膨らみます。
こうした追加コストは、着実に利益を圧迫しています。売上目標を達成していても、緊急対応や非効率な生産などが増えていれば、実質的な利益は低下しているのです。
反対に、
- 需要予測の精度を高め、販売動向や受注確度に応じて計画を機動的に見直せれば、設備・人員・材料を需要に合わせて配置できます。
- 平準化できる生産は平準化し、変動が大きい製品には柔軟な能力を確保することで、残業や特急対応を抑えながら、設備の固定費を効率よく回収できます。
その結果、同じ売上高でも、より高い利益を残せるようになります。
近年、製品別・顧客別・拠点別に採算を細かく把握する企業が増えているのも、このためです。
売上規模だけでは、実際にどこで利益が生まれているのかは分かりません。売上総利益に加え、個別対応に伴う設計工数、段取り工数、在庫負担、物流費、品質対応費まで見なければ、真の収益性は判断できないからです。
生産管理には、こうした採算情報と現場の制約を組み合わせ、限られた供給能力をどこへ振り向けるかを判断する役割があります。
具体的には、供給制約があるときに、
- どの製品を優先するのか
- どの顧客への供給を守るのか
- どの工場や生産ラインへ振り分けるのか
- どの外注を活用するのか
といった選択です。
その際には、目先の売上や利益だけでなく、顧客やサプライヤーとの長期的な関係、戦略オプションの代替可能性、将来の供給リスクまで踏まえ、全社にとって最も価値を生み出す資源配分を選ぶ必要があります。
つまり、生産管理は計画を作成して現場に指示するだけの機能ではありません。
需要と供給、売上とコスト、短期の収益と中長期の顧客価値を結び付け、限られた経営資源から最大の利益を引き出す機能です。
つまり、生産管理の意思決定そのものが、利益マネジメントなのです。
キャッシュを左右する生産管理
生産管理の判断は、利益だけでなく、キャッシュが事業の中をどのように巡るかにも直結します。
在庫が積み上がれば、利益が出ていてもキャッシュは増えません。
供給責任を果たしながら在庫を適正化することは、生産管理がキャッシュを生み出す最も直接的な方法です。
製造業では、原材料在庫、仕掛品在庫、製品在庫などの棚卸資産が運転資本の大きな部分を占めています。
これらはキャッシュが原材料や製品へ姿を変えたものであり、在庫として滞留する期間が長いほど、企業が自由に使えるキャッシュは少なくなります。
在庫が増えれば、その分だけ運転資本が膨らみ、キャッシュが拘束されます。
さらに、倉庫費用、保険料、管理人件費、棚卸工数などの保有コストが発生し、陳腐化や品質劣化、値下げ、廃棄のリスクも高まります。
つまり、在庫増加はキャッシュを固定するだけでなく、将来の利益を損なう要因にもなります。
近年、資本効率の向上が経営課題となる中で、在庫への関心は一段と高まっています。
在庫を適正化すれば、投下資本が減少して資本効率が改善するだけでなく、解放されたキャッシュを成長投資、研究開発、設備更新、株主還元などへ振り向けられるからです。
経営陣や投資家が求めているのは、単なる在庫削減ではなく、生み出されたキャッシュをより収益性や資本効率の高い領域へ再配分することなのです。
つまり、生産管理は「モノを管理する機能」であると同時に、「キャッシュを創出する機能」でもあります。
生産管理をキャッシュ創出機能として捉えることで、その存在意義は工場内の調整役から、投下資本を使って企業価値を生み出す経営機能へと大きく変わっていきます。
この点については、第2回でさらに詳しく解説します。
企業価値創造としての生産管理
近年、多くの企業がROE(株主資本利益率) やROIC(投下資本利益率)を重視する背景としては、
売上や利益の絶対額だけでなく、
事業に投じた資本をどれだけ効率よく利益に変えたか、
その結果として企業価値をどれだけ向上できたか
ということが、経営責任として問われるようになったことが挙げられます。
そしてこの企業価値を最終的に支えるのは、将来にわたるキャッシュ創出力です。
投下資本を適正化できれば、事業に滞留するキャッシュが減り、成長投資に振り向けられるキャッシュが生まれます。
生産領域においても、その活動は投下資本を左右します。
例えば、
- 売上や利益が伸びていても、在庫や設備などの投下資本がそれ以上に膨らめば、資本効率は低下します。
- しかし、同じ利益であっても、より少ない在庫や設備などで生み出せれば、キャッシュ創出力は高まります。
生産管理は、こうした資本効率を左右する意思決定の中心に位置します。
- 需要をどう見通し、
- どれだけ調達し、
- どの製品をどの拠点で生産し、
- どの水準の在庫を持つか
という判断の一つひとつが、利益と投下資本の双方に影響するからです。
たとえば、
- 需要予測の精度を高め、予測誤差に応じて在庫の持ち方を見直せば、欠品リスクを抑えながら過剰在庫を削減できます。これは保管費や評価損を減らすだけでなく、在庫に滞留していた資金を解放し、投下資本の改善にもつながります。
- 調達から製造、物流、販売までの計画をサプライチェーン全体で同期すれば、待ち時間や手戻り、緊急輸送を減らし、リードタイムの短縮や、市場変化に対する供給の対応力の強化につながります。
- 供給制約がある局面では、製品別・顧客別の売上だけでなく、限界利益、必要生産能力、必要在庫、物流費、供給リスクまで踏まえてリソース配分の優先順位を見直せば、限られた生産能力をより収益性の高い領域へ振り向けられます。
重要なのは、生産管理の判断軸を「何を、どれだけ作るか」だけに置かないことです。
- どの製品・顧客・拠点で利益が生まれているのか。
- その利益を生み出すために、設備、在庫、人員といった資本をどこで、どれだけ使っているのか。
- 原材料、仕掛品、完成品のどこにキャッシュが滞留し、どの業務上の課題がその滞留を生んでいるのか。
こうした問いを、販売・調達・製造・物流・財務の共通言語として用い、現場の判断を経営成果へつなげることが求められます。
QCDを確実に管理することを出発点とし、その成果が利益、キャッシュ、ROIC、顧客価値にどう結び付くかまで視野を広げ、企業価値創造に貢献する。
つまり、「現場管理機能」から「企業価値創造機能」へ進化する。
これが、これからの生産管理に求められていることなのです。
まとめ
生産管理は、需要と供給をつなぎ、利益・キャッシュ・顧客価値を最適化する経営機能です。
かつては納期や在庫を管理する部門と見られてきましたが、市場変化が激しく、資本効率が問われる現在、その役割は大きく広がっています。
在庫水準、供給の優先順位、生産能力の配分といった日々の判断が、収益性と資本効率を左右します。
これからの生産管理に必要なのは、計画を守る「QCD管理者」の発想ではなく、限られた資源から最大の価値を生み出す「価値創出者」の視点なのです。
次回は、生産管理が企業価値を向上させるメカニズムについて、在庫の観点からROIC・CCC・キャッシュフローとの関係をさらに深掘りしていきます。
オンライン相談問い合わせる メルマガ登録
最新情報をお届け! メルマガ登録
この記事の執筆者


職種別ソリューション