成長投資ガイダンスを読む(第2回)
ROEの改善だけでは、なぜ企業価値は増大しないのか
この記事の要約
本記事は、ROEの改善だけでは企業価値が増大しない理由と、成長投資ガイダンスが示す企業価値向上の考え方について解説した記事です。EPを軸に、ROIC-WACCスプレッドと投下資本の両面から価値創造を捉え、成長投資や資本配分、4象限フレームワークの活用方法を紹介します。
この記事を読むとわかること
- EP(エコノミック・プロフィット)とは何か
- ROIC・WACC・投下資本から企業価値を捉える方法
- 日本企業で価値毀損セグメントに資本が残る理由
- PBR・ROEの4象限フレームワークを企業価値向上に活用する方法
しかし、それにもかかわらず、経済産業省は2026年7月に公表した「成長投資ガイダンス」において、新たな問題を提起しています。
そこで前回は、ガイダンスが問題提起した日本企業の業績や株価、資本効率が改善した一方、その成果が賃上げや成長投資に十分つながっていないという「新たなパラドックス」を取り上げました。
今回は第2章を読み解きながら、企業価値向上の新たな共通言語であるEPと、PBR・ROEによる4象限フレームワークの経営での活用を考えていきます。
利益が出ていても、価値を壊していることがある
「売上も利益も伸びている。それなら、企業価値も高まっているはずだ」
そう考えるのが自然かもしれません。
しかし、ガイダンスは、
会計上の利益だけでは、企業が本当に価値を生み出しているかを判断できない、
と私たちに問いかけています。
ガイダンスでは、
企業の「価値創造」とは、企業が事業活動を通じて、資本コストを上回るリターンを継続的に生み出すこと
としています。
ここで大切なのは、「資本コストを上回る」という点です。
株主や金融機関から預かった資本には、期待されるリターンがあります。
仮に100億円の資本を使い、5億円の税引後営業利益を生み出していても、
その事業に求められる資本コストが6億円なら、
会計上は黒字でも、経済的には1億円の価値を毀損していることになります。
そこで登場するのが、EP(エコノミック・プロフィット:Economic Profit)です。
EP = (ROIC - WACC)×投下資本
ROICは、事業に投じた資本から、どれだけの税引後営業利益を生み出したかの効率性を示す指標です。
WACCは、株主資本と負債を合わせた資金の調達コストです。
ROICがWACCを上回れば、EPはプラスになります。
反対に、ROICがWACCを下回れば、EPはマイナスになります。
つまりEPは、利益が出たかではなく、
資本の提供者が求めるリターンを上回る経済的価値を、どれだけ生み出したか
を金額で示すものなのです。
ガイダンスでは、
EP は、株主・債権者といった資金提供者に対して必要な資金(資本コスト相当)を返した上で企業に残存する経済的な付加価値であり、この部分が、将来の賃上げを含めた成長投資、ステークホルダーへの再配分が可能なもの
として、企業経営にとって非常に重要なものであると結論づけています。
これは、単なる指標の置き換えではありません。
売上高や営業利益を見る経営から、
資本の機会費用まで含めて事業を評価する経営への転換です。
会計上の黒字を守ることと、企業価値を創造することは、必ずしも同じではありません。
この認識が、第2章を理解する出発点になります。
価値創造は「高さ」だけでなく「面積」で考える
ROIC経営に取り組む企業は増えました。
しかし、ROICを高めることだけを目標にすると、別の落とし穴が生まれます。
利益率の低い設備を処分する。
在庫を減らす。
研究開発費や人件費を抑える。
新規投資を先送りする。
こうした対応を行えば、ROICは短期的には改善しやすくなります。
もちろん、非効率な資産を圧縮することは必要です。
しかし、投資を減らし続ければ、将来の成長余地まで小さくなってしまいます。
ガイダンスが示す重要なメッセージは、
価値創造を「率」だけでなく「総量」で捉えることです。
企業が価値創造を持続的に拡大していくためには、中長期の時間軸を強く意識した上で、資本効率を高める取組とともに、資本コストを上回るリターンが見込まれる分野に対して、投下資本を戦略的に拡大していく取組の双方が不可欠である
EPの式を図形として考えると、分かりやすくなります。
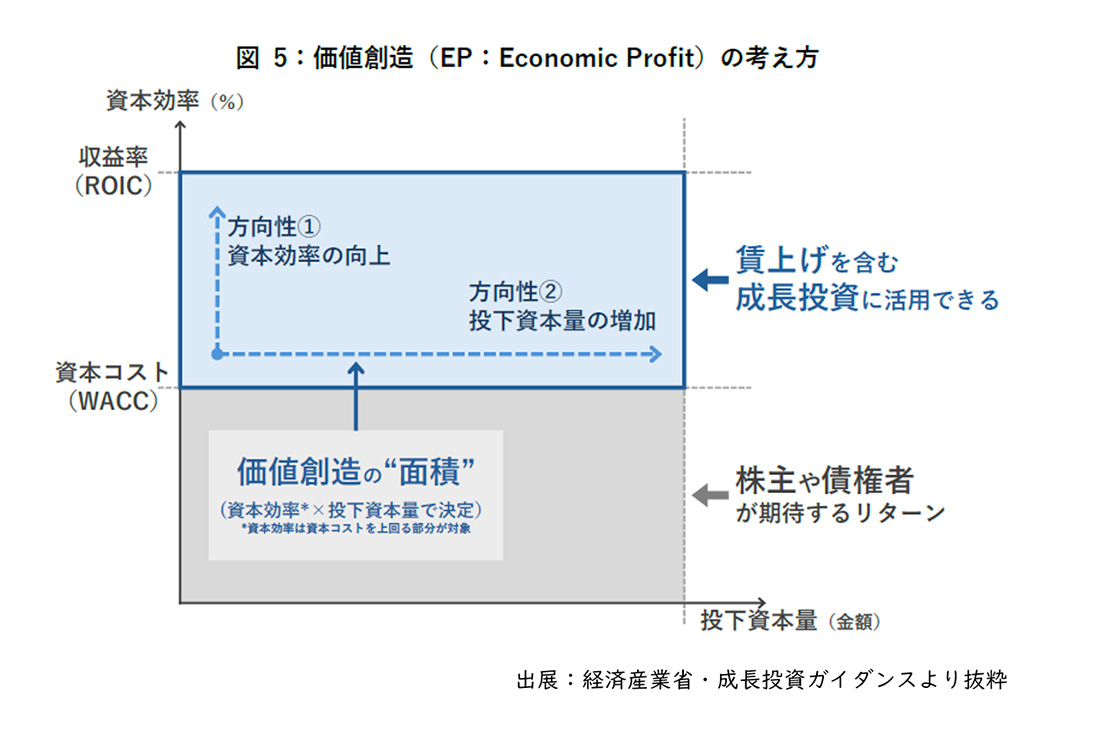
【図1】EP = (ROIC - WACC)×投下資本
縦軸がROICとWACCの差、つまり「ROIC-WACCスプレッド」です。
横軸が投下資本です。
EPは、その掛け算でできる「面積」として捉えられます。
スプレッドを高くすることは、面積の「高さ」を伸ばすことです。
一方、資本コストを上回る事業に追加投資することは、面積の「横幅」を広げることです。
企業価値を大きくするためには、この両方が必要になります。
例えば、投下資本100億円、ROIC10%、WACC6%であれば、
EPは4億円です。
業務改革やプライシングの見直しによりROICを12%まで高めることができれば、
EPは6億円になります。
さらに、その事業に持続的な競争優位があり、市場にも十分な成長余地があると判断して、
投下資本を150億円まで拡大したとします。
同じ6%のスプレッドを維持できれば、
EPは9億円になります。
これが、率の改善にとどまらず、価値創造の総量を増やすという考え方です。
ただし、ここで注意しなければならないことがあります。
ROIC―WACCスプレッドがマイナスの事業に資本を追加すれば、
投資を増やすほど価値毀損額も大きくなります。
ですから、単純に「大胆に投資すればよい」という話ではありません。
まず、収益構造や競争優位を見直し、
資本コストを上回る事業に変えられるのかを見極める。
その上で、勝てる領域には資本を厚く張る。
必要なのは、規律ある成長投資なのです。
ガイダンスでは、EPを考える重要視点として、3つの視点を挙げています。
- ROIC-WACC スプレッドの改善
企業が価値創造を行うには、資本効率が資本コストを上回る状態を確保する - 事業ポートフォリオの改善と大胆な成長投資
事業ポートフォリオを継続的に見直した上で、成長が見込まれる分野へ資本を再配分する - 中長期的に価値創造を拡大するという時間軸の問題
短期間でEP を高めることを目的として、必要な成長投資を躊躇することはむしろ将来の企業価値を毀損する
そして、
企業の価値創造とは、単年の資本効率を高めることだけでも、単に投資規模を拡大することだけでもなく、「資本効率」と「投下資本」の両面からのアプローチを通じて、中長期的な時間軸に基づいて、資本コストを上回るリターンを継続的に拡大していくプロセスそのものである
と結論付けています。
日本企業の課題は、価値毀損事業に資本が残ること
では、日本企業の価値創造(EP)は、実際にどのような状況なのでしょうか。
ガイダンスは、世界のトップ企業約2,400社を対象とした分析を示しています。
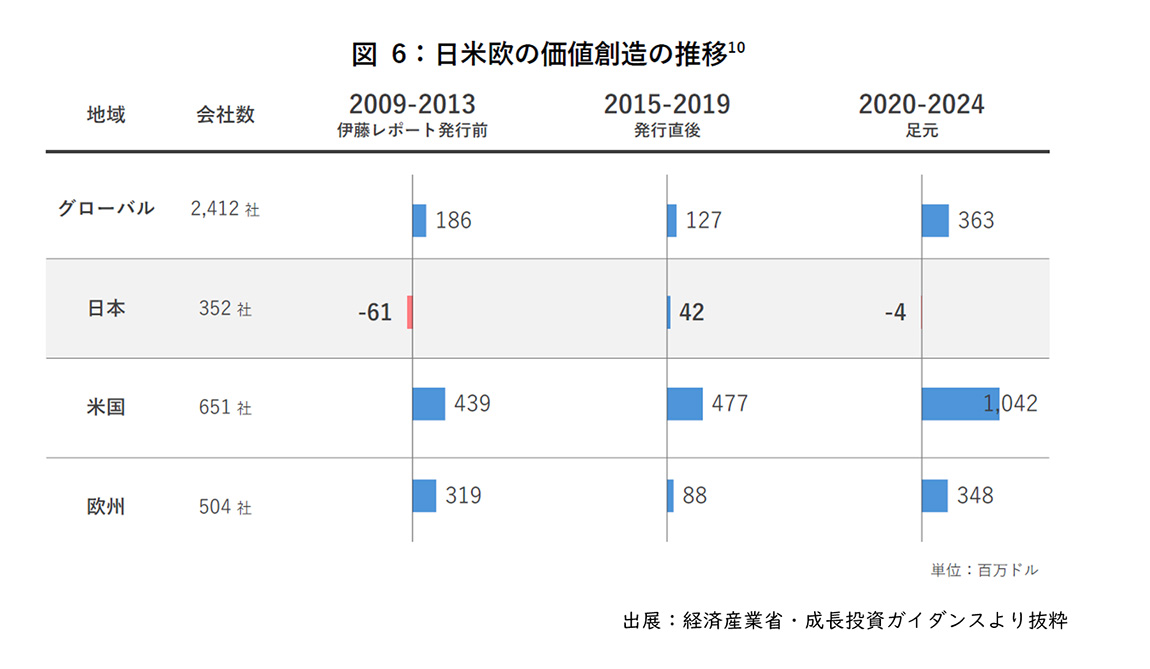
【図2】日米欧の価値創造の推移
2020年から2024年の1社当たり年平均EPは、
グローバル全体が363百万ドル、
米国企業が1,042百万ドル、
欧州企業が348百万ドルであるのに対し、
日本企業は▲4百万ドルとされています。
もちろん、これは対象企業の平均です。
すべての日本企業が価値を毀損しているという意味ではありません。
重要なのは、
なぜ日本企業全体としてEPが伸びないのか、
その構造を見ることです。
ガイダンスは、
日本企業はEPがマイナスとなるセグメント(価値毀損セグメント)に対する資本投入量は全体の約65%を占め、EPがプラスのセグメント(価値創造セグメント)が生み出した価値をほぼ全て相殺する構造となっている
と指摘しています。
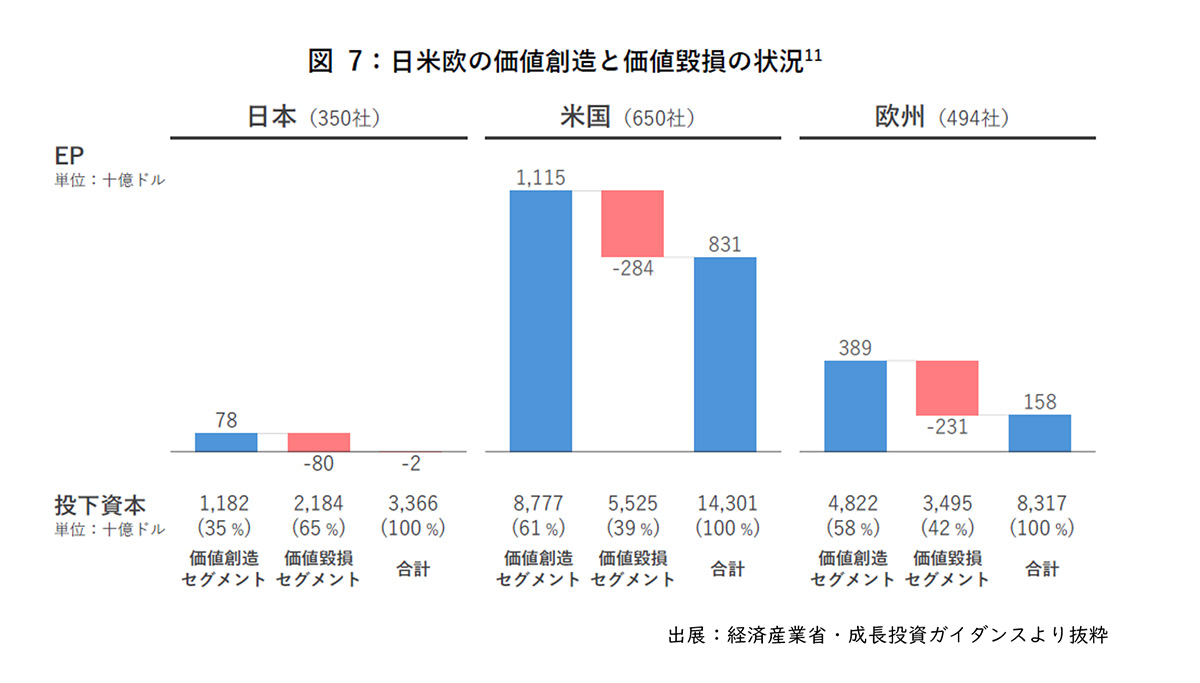
【図3】日米欧の価値創造と価値毀損の状況
この指摘は、非常に重いものです。
日本企業に成長事業が存在しないのではありません。
価値を生んでいる事業があっても、
資本コストを下回る事業に多くの資本が残り、
せっかく生み出した価値を打ち消しているのです。
それでは、どう対処すべきなのでしょうか。
ここで必要なのは、すべての低収益事業を直ちに切り離すことではありません。
まず、それぞれの事業について
事業ごとのROIC、
事業リスクに応じたWACC、
事業ごとの投下資本、
事業ごとの将来の成長性
を見えるようにすることです。
そして、
価値毀損が一時的なものなのか、恒常的なものなのか
を分けて考える必要があります。
例えば、成長投資の初期段階にあり、
新工場やDX基盤の立ち上げを行い、
人材育成、新商品の研究開発などに先行投資している場合には、
一時的にROICが低下することがあります。
その投資に明確な仮説(将来的な価値創造のシナリオ)があり、
設定したマイルストーンに沿って進んでいるのであれば、
短期的なEPの低下だけを理由に投資を止めるべきではありません。
一方で、長い期間にわたって資本コストを下回り、
収益構造の改善シナリオもなく、
競争優位も失われつつある事業については、
話が異なります。
事業モデルの再構築、
他社との連携、
事業売却や撤退まで含めて、
現実的な選択肢を議論する必要があります。
「一時的な資本効率の低迷」と「恒常的な資本効率の低迷」を区別することが、
成長投資と事業ポートフォリオ改革を両立させる上での重要なポイントなのです。
4象限は「通信簿」ではなく、対話の出発点である
ガイダンスでは、PBRとROEを用いた「4象限フレームワーク」も提示されています。
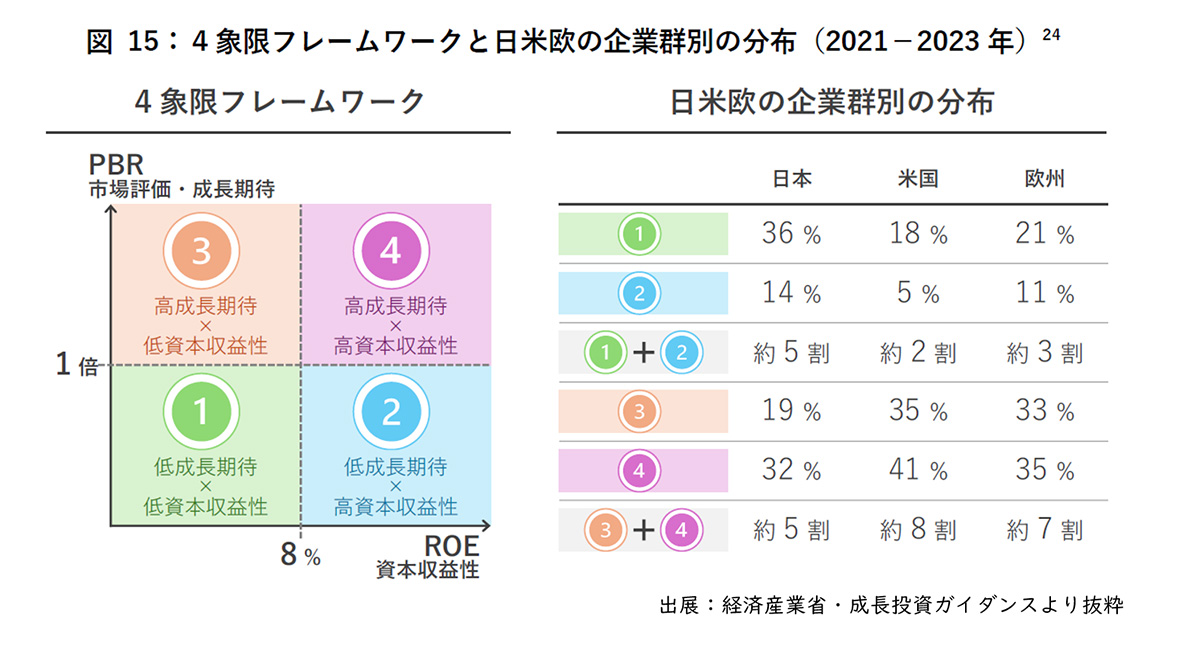
【図4】4象限フレームワーク
PBR1倍とROE8%を一つの基準点として、企業を次の4つに整理します。
- 企業群①:低成長期待・低資本収益性:PBR1倍未満・ROE8%未満
- 企業群②:低成長期待・高資本収益性:PBR1倍未満・ROE8%以上
- 企業群③:高成長期待・低資本収益性:PBR1倍以上・ROE8%未満
- 企業群④:高成長期待・高資本収益性:PBR1倍以上・ROE8%以上
ガイダンスでは、
4象限フレームワークは、企業のこれまでの経営の『結果』を把握するための整理軸であり、企業の価値創造の現状と市場評価との関係を理解するための一つの参考指標として位置付けられる
としています。
ここで注意したいのは、
4象限を企業の優劣を決める「通信簿」として使わないことです。
PBRもROEも、これまでの投資判断や現在の収益性、
市場からの将来期待が反映された結果です。
大切なのは、自社がどの象限にいるのかを確認した上で、
なぜ現在の位置にいるのか、
次にどの象限へ向かうのか、
そのために、どの事業へ資本を配分するのか、
を議論することです。
例えば、ROEが高くてもPBRが1倍未満であれば、
現在の収益性は一定水準にある一方で、
将来の成長ストーリーが市場に十分伝わっていない可能性があります。
この場合、
さらにコストを減らしたり、
自社株買いを増やしたりするだけでは、
長期的な解決にはなりません。
競争優位のある事業に投資し、
将来のキャッシュフローとEPをどのように増やすのか
を示す必要があります。
一方、PBRが1倍以上でもROEが8%未満であれば、
市場から成長期待を持たれている一方、
収益化が追いついていない可能性があります。
成長投資の途中で一時的に収益性が低下しているのであれば、
それ自体を否定するべきではありません。
ただし、
投資の回収時期、
収益化への道筋、
主要な事業リスク、
将来的な撤退条件など
を明確に説明できなければ、市場の期待はいずれ失望に変わります。
4象限上の位置は固定されたものではありません。
企業の経営行動、資本配分、事業環境によって、時間とともに変化します。
だからこそ、自社の現在地だけではなく、
将来どのような経路でどの象限に移動するのかを、
EPの拡大シナリオと結び付けて説明することが重要なのです。
EPは、企業価値やTSRとどうつながるのか
「EPが重要なのは分かった。しかし、企業価値や株主リターンとは、どのようにつながるのか」
こうした疑問もあるでしょう。
EPと企業価値
DCF 法の考えに基づく企業価値は、
企業が将来生み出すフリーキャッシュフローをWACCで割り引いた、現在価値の総和として捉えられます。
※DCF法:Discount Cash Flow Method:ディスカウントキャッシュフロー法
一方、EP法では、
将来のEPをWACCで割り引いた現在価値に、現時点の投下資本を加えます。
適切な前提を置いた場合、DCF法とEP法は理論上、同じ企業価値に行き着きます。
EPとTSR
では、TSR、株主総利回りとは、どのような関係になるのでしょうか。
TSRは、株価の変動と配当を合わせた、株主にとっての重要な結果指標です。
短期的なTSRは、
市場環境や投資家の期待の変化に左右され、
企業が実際に生み出した価値と乖離する場合があります。
しかし、中長期では、
EPを安定的かつ継続的に拡大している企業ほど、
将来キャッシュフローへの期待が高まり、
株価上昇や株主還元を通じたTSRにもつながりやすくなります。
したがって、ガイダンスでは、
TSR を中長期的な価値創造の結果指標として位置付け、その源泉であるEP の創出・拡大に向けて企業が取組を強化していくことが重要である
と整理しています。
つまり、EPは価値創造の「源泉」、TSRは資本市場の評価を経た「結果」
とすると分かりやすいでしょう。
短期的なTSRを直接追いかけるのではなく、
その源泉となる事業の競争力の強化、
ROIC―WACCスプレッドの拡大、
投下資本の拡大、
そしてEPを高める。
これが、持続的な株主価値向上につながる経営だと考えられます。
レイヤーズが考える、EP経営を実装する3つの問い
では、EPを実際の経営に取り入れるには、何から始めればよいのでしょうか。
私たちは、まず次の3つの問いを経営会議で共有することが重要だと考えます。
第1の問い:どの事業が価値を創造し、どの事業が価値を毀損しているのか
事業の価値創造を評価するためには、
全社平均のROICを見るだけでは不十分です。
事業別のP/LとB/Sを整備し、
事業ごとにROIC、WACC、スプレッド、投下資本
を見えるようにする必要があります。
最初から制度会計と同じ精度を求める必要はありません。
まずは、事業ポートフォリオや資本配分の議論に使える粒度で可視化し、
経営会議で継続的に活用しながら精度を高めることが現実的です。
第2の問い:価値創造事業に、十分な資本を投じているか
高いROICを実現していても、投下資本が小さければ、EPの総量は限られます。
各事業の市場成長性、競争優位、顧客の支払意思額、組織能力などを確認し、
自社が本当に勝てる事業領域には、
設備、研究開発、人材、ブランド、DXなどに
資本を一定の規模と継続性をもって配分する必要があります。
第3の問い:成長投資の時間軸を説明できるか
成長投資は、初期には利益やキャッシュフロー、ROICを押し下げることがあります。
その一時的な低下と、改善見込みのない恒常的な低収益を区別するためには、
事業投資シナリオ、マイルストーン、回収時期、主要な事業リスク、撤退条件など
を明確にしなければなりません。
このためには、
経営者、CXO、事業部門、そして取締役会、投資家が、
同じ時間軸と共通言語で対話できる仕組みが必要です。
レイヤーズ・コンサルティングでは、
ROE・ROIC経営管理の構築にとどまらず、
事業別バランスシートの整備、事業ポートフォリオ評価、キャピタルアロケーション策定、FP&A機能の強化、ROICの現場KPIへの展開まで、
企業価値向上の実装をご支援しています。
まとめ
第2章が示しているのは、
「効率性を高めるだけの経営」から「価値創造の総量を増やす経営」への転換です。
EPは、投下資本とROIC-WACCスプレッドの掛け算です。
したがって、企業価値を高めるためには、
収益性を改善するだけでも、投資額を増やすだけでも足りません。
価値を生む事業のスプレッドを高め、
その事業へ資本を戦略的に再配分し、
投下資本を拡大していく必要があります。
そして、4象限フレームワークは、
企業を格付けするためのものではありません。
自社の現在地を確認し、EPをどのように拡大して次の象限へ進むのかを、
経営と投資家が対話するための「地図」です。
皆様の会社では、どの事業が価値を生み、どの事業に資本が滞留しているでしょうか。
また、価値を生む事業に、十分な資本と人材を配分できているでしょうか。
第2章は、その問いに真正面から向き合うことこそが、
持続的な企業価値向上の第一歩だと教えてくれています。
次回は、第3章で示される「企業に期待される対応」を取り上げ、ROIC-WACCスプレッドの改善、事業ポートフォリオ改革、大胆な成長投資を、実際の経営管理にどう落とし込むかを詳しく解説します。
【出典】
- 内閣府 経済財政運営と改革の基本方針2026
https://www5.cao.go.jp/keizai-shimon/kaigi/cabinet/honebuto/2026/decision0721.html - 経済財政運営と改革の基本方針2026 「責任ある積極財政」元年 ~日本の挑戦を起動する!~
https://www5.cao.go.jp/keizai-shimon/kaigi/cabinet/honebuto/2026/2026_basicpolicies_ja.pdf - 金融庁・東京証券取引所
「コーポレートガバナンス・コード(2026年改訂版)」
https://www.fsa.go.jp/news/r7/singi/20260721.html - 経済産業省
「成長投資ガイダンス」
https://www.meti.go.jp/press/2026/07/20260721001.html
オンライン相談問い合わせる メルマガ登録
最新情報をお届け! メルマガ登録
この記事の執筆者

職種別ソリューション