成長投資ガイダンスを読む(第1回)
成長投資ガイダンスが企業に突き付けた“新たなパラドックス”とは
この記事の要約
本記事では、成長投資ガイダンスが示す日本企業の新たなパラドックスについて解説します。ROEや資本効率の改善が進む一方で成長投資が抑制される背景を整理し、EPを共通言語とした企業価値向上、成長投資と株主還元のバランス、賃上げを含む人的資本投資の考え方を紹介します。
この記事を読むとわかること
- 成長投資ガイダンスとは何か、日本企業に成長投資と事業ポートフォリオの見直しを促す背景
- 企業業績・株価・ROEが改善する一方で、成長投資や賃金上昇に十分結び付いていない「新たなパラドックス」の意味
- 日本企業の成長投資が抑制される理由と、投資効果が表れるまでの時間軸を踏まえた経営の考え方
- ROEとEPの違い、EPを共通言語として成長投資と株主還元を判断するポイント
実際、多くの企業では中期経営計画にROE目標を掲げ、自己株取得を実施し、株主との対話を強化してきました。
その結果、日本企業の業績は改善し、株価も上昇しました。
しかし、それにもかかわらず、経済産業省は2026年7月に公表した「成長投資ガイダンス」において、新たな問題を提起しています。
それが、
「企業は儲かるようになった。しかし成長投資は増えていない」
という問題です。
今回から数回にわたり、この「成長投資ガイダンス」を読み解きながら、日本企業に求められる企業価値向上経営について詳細に解説していきます。
「成長投資ガイダンス」とはなにか
内閣府は、2026年7月21日に、経済財政諮問会議の答申を受けて閣議決定された、「骨太の方針2026(経済財政運営と改革の基本方針2026 「責任ある積極財政」元年 ~日本の挑戦を起動する!~)」を公表しました。
骨太の方針では、日本成長戦略の推進として、 2040年度までに人工知能(AI)・半導体、情報通信、防衛産業といった17戦略分野に累計370兆円超の官民投資することを掲げています。
金融庁及び東京証券取引所は、同日に「コーポレートガバナンス・コード(2026年改訂版)」を公表しました。
2026年改訂版では、成長投資の促進として、 成長投資(設備・研究開発・人的資本・知的財産等の無形資産への投資等)や事業ポートフォリオの見直し等の経営資源の適切な配分(キャピタル・アロケーション)に関する説明を求めています。
経済産業省も、同日に「成長投資ガイダンス」を公表しました。
ガイダンスでは、企業に対して短期的な株主還元偏重を見直し、中長期的な企業価値(EP:エコノミック・プロフィット)の総量拡大に向けた果断な成長投資を行うことを促しています。
これらの動きは、現内閣の「責任ある積極財政」を推進するための一連の動きです。
「骨太の方針2026」では
コーポレートガバナンスを成長志向型へと転換し、企業と機関投資家の双方が中長期的な企業価値向上を意識し、必要な成長投資や事業ポートフォリオの見直しが促されるよう、改訂「コーポレートガバナンス・コード」と「成長投資ガイダンス」の普及・実装を促す
と明記しています。
つまり、 「責任ある積極財政」として日本成長戦略をどのように推進していくのか。
そこにおいて企業経営はどう変わっていくべきか。
企業は成長投資を戦略的に行い、いかに企業価値を拡大していくべきか。を示しているのです。
「成長投資ガイダンス」では、
- 賃上げを含む成長投資が欧米企業と比較して相対的に低い点
- 成長ステージに応じた成長投資と株主還元の適切なバランスがとれていない点
- 価値毀損セグメントに対して資本が滞留している点
などを日本企業の構造的課題として捉え、成長投資を戦略的に行うことを推奨しています。
また、賃上げを単なる分配政策ではなく、「供給力強化政策」そのものであり、成長戦略の起点であると位置づけています。
企業に期待される対応として、
ビジネスモデルを踏まえた「成長の道筋」を構築・説明し、商品・サービスの付加価値向上を通じた収益性の向上を図ることに加え、
- 大胆な成長投資(設備投資、研究開発投資、人的資本投資)を拡大すること
- 成長ステージや業績に応じた成長投資と株主還元の適切なバランスを確保すること
- ベストオーナー原則に基づく事業ポートフォリオ転換を推進すること
なども求めています。
今回は、この「成長投資ガイダンス」の第1章を皆様と一緒に読み解きたいと思います。
日本企業は本当に変わったのか
この10年の間に行われたさまざまなコーポレートガバナンス改革は、本当に日本企業で成果を上げているのでしょうか。
ガイダンスでは次のように述べられています。
「伊藤レポート」(2014 年8 月)は、「世界で最もイノベーティブな国」である日本の企業の収益力について、欧米企業との間にほぼ倍の格差があり、「最もイノベーティブと見られてきた日本企業が、持続的な低収益性というパラドックスに陥っている」
(中略)
2010 年代以降のコーポレートガバナンス改革では、資本効率の向上が中心的テーマとして位置付けられた。
さらに、
日本のTOPIX500のROE(自己資本利益率)を見ると、ROE は、2010 年代半ばと比べて明確に上昇しており、近年ではおおむね9%を超える水準で推移1するなど、資本効率の改善が進展している。
とも記載されています。
実際、私たちがご支援する企業の現場でも、数年前と比較すると、経営会議で資本コストが議論される場面は格段に増えています。
以前は、「利益はいくらか」という議論が中心でした。
しかし現在では、「ROICはどうか」「資本コストを超えているか」「PBRを上げるために何をするか」といった議論が当たり前のように行われています。
これは非常に大きな変化です。
かつての日本企業は、「売上拡大」や「シェア拡大」が重視されていました。
しかし現在では、資本をいかに効率的に使うかという考え方が経営の中心に移っています。
コーポレートガバナンス改革は確かに成果を上げています。
しかし、なぜ日本経済は力強く成長しないのか
では、なぜ日本経済全体としては閉塞感が残るのでしょうか。
ガイダンスでは、これを「新たなパラドックス」と表現しています。
企業の業績や株価が大きく上昇し、資本効率指標も一定程度改善が進み、株主に対する還元は大幅に拡大する一方で、その成果が、賃金上昇や成長投資に必ずしも十分結び付いていないというパラドックスである
これは、非常に興味深い問題提起です。
企業業績は改善している。
株価も上昇している。
株主還元も拡大している。
しかし、
- 設備投資
- 研究開発投資
- 人的資本投資
- DX投資
- 知的財産投資
が想定ほど増えていない。
つまり、ガイダンスでは、「企業価値向上」と「日本経済の成長」が必ずしもつながっていないということを指摘しているのです。
なぜ成長投資が抑制されるのか
なぜ、日本企業の成長投資は、コーポレートガバナンス改革で推奨されていたにもかかわらず、抑制されているのでしょうか。
この背景について、ガイダンスは3つの構造的要因を挙げています。
- 資本コストを上回る収益性を安定的に確保できていない事業が依然として少なくない
- 企業と投資家の時間軸や評価軸が一致しない場合、将来の賃上げや成長投資などへの再配分の資金が蓄積されにくくなる
- 成長投資と株主還元の適切なバランスを踏まえて検討するための共通理解が、必ずしも十分に形成されていない
その中でも私たちが最も重要だと考えるのは、「時間軸の問題」です。
例えばERP刷新を考えてみましょう。
ERP刷新を行えば、
- 業務標準化が進む
- SCM最適化が進む
- データが可視化される
- リアルタイムな判断ができる
など、多くのメリットがあります。
しかし、投資効果が出るまでには数年かかります。
SCM改革も同じです。
人的資本投資も同じです。
能力開発や教育投資を行っても、その成果が現れるまでには時間がかかります。
つまり、成長投資とは「一歩下がって二歩進む活動」なのです。
沼上委員長メッセージが示す「一歩下がって二歩進む経営」
本ガイダンスの冒頭には、沼上委員長※の非常に印象的なメッセージがあります。
※本ガイダンスを検討・公表した経済産業省・産業構造審議会・価値創造経営小委員会 座長:
沼上 幹 早稲田大学ビジネス・ファイナンス研究センター教授
企業の投資は「一歩下がって二歩前進」の典型である。投資は、将来獲得できる大きな利得のために現在享受できるはずのメリットを諦める行為である。今期達成できる利益水準をある程度犠牲にして将来のより大きな利益を稼得するための「賭け」である。
ある意味これは、「経営の本質」ではないでしょうか。
設備投資を行えばキャッシュは減ります。
教育などの人的資本投資を行えば利益は減ります。
研究開発投資を行えばROEは一時的に悪化することもあります。
しかし、その投資が成功したときには大きな価値を生み出します。
ところが短期的なROEや利益だけで企業が評価されると、経営者はどうしても守りに入ってしまいます。
その結果、
- 新規事業をやらない
- 人材投資を抑える
- 将来投資を先送りする
という行動につながります。
これは企業だけでなく、日本経済全体にとってもマイナスです。
今回のガイダンスは、この問題に真正面から切り込んでいます。
成長投資と株主還元が戦略的に機能していない
ガイダンスでは、日米欧の差を
欧米では、事業のライフサイクルや投資機会の質に応じて、(中略)株主還元よりも、成長投資を通じて得られる将来の期待リターンが高い場合には、成長投資を優先する
(中略)
日本では、成長投資と株主還元のメリハリが十分ではなく、オーガニックな成長を通じたリターン拡大を起点とする好循環が、必ずしも広く定着していない
と指摘しています。
これは、日本の経営者が、短期志向の投資家に過剰反応し、また、東証の「資本コストや株価を意識した経営」を誤解し、成長投資より株主還元を優先していることを指摘しているのです。
事実、日本は欧米より成長投資が6割程度の水準にとどまっています。
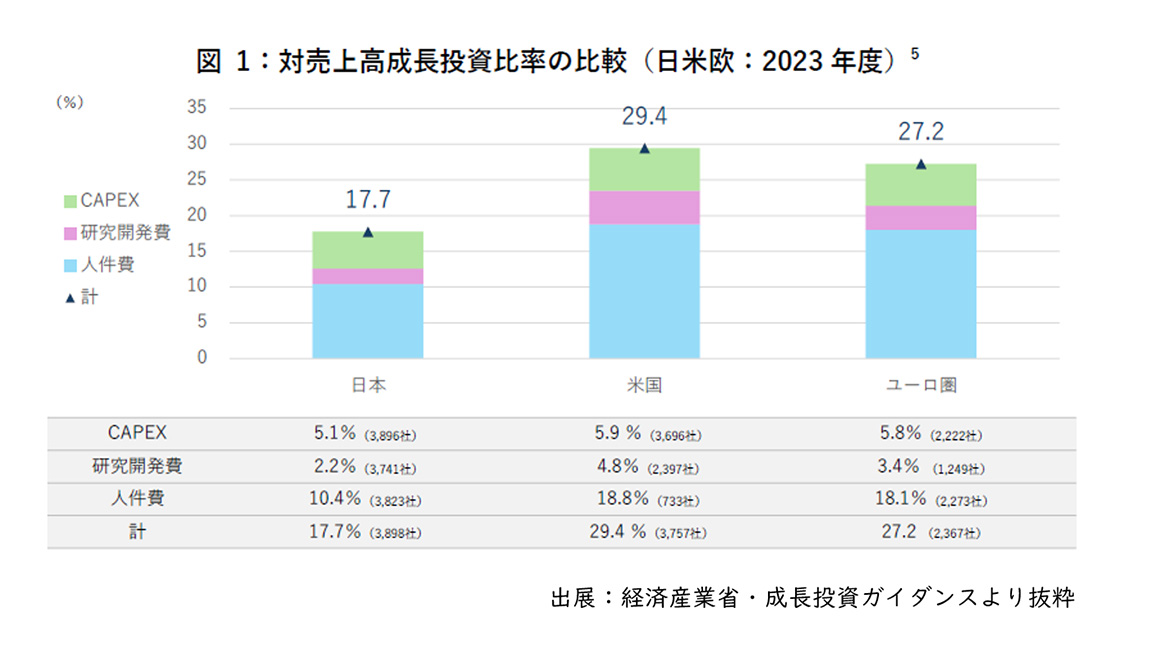
【図1】成長投資の日米欧比較
また、日本の株主還元の伸びは、欧米と比較して抜きんでています。
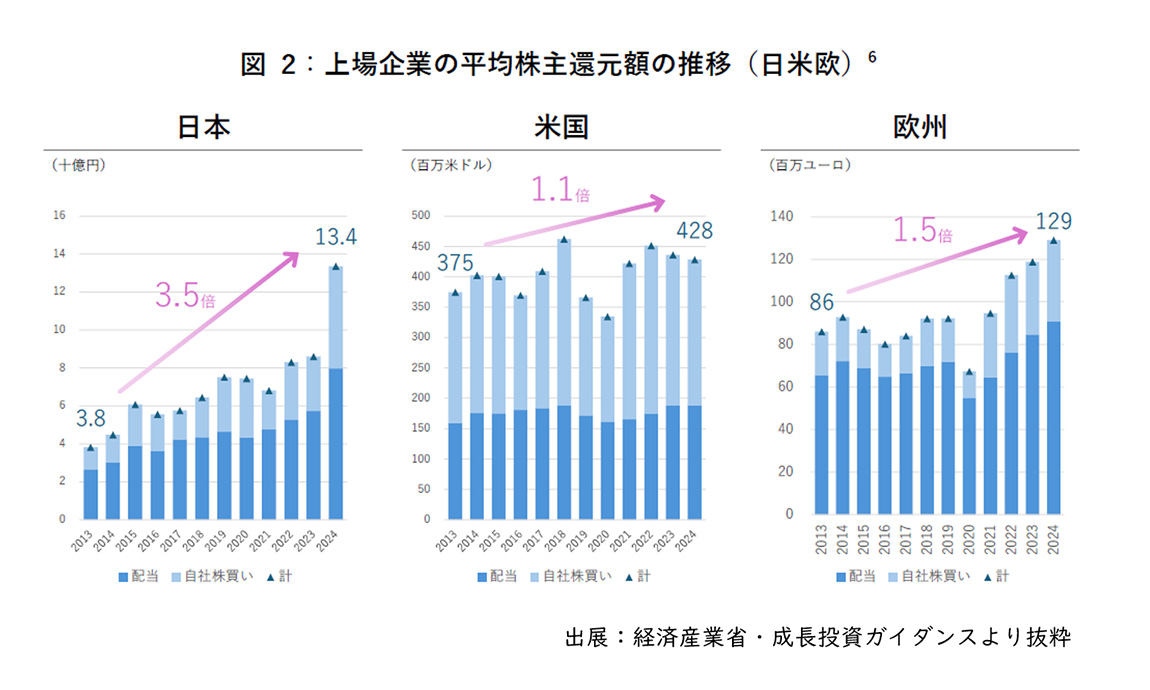
【図2】株主還元の日米欧比較
日本企業に求められるのは、「成長投資あっての株主還元」という経営における当たり前のことの理解ではないでしょうか。
ROEからEPへ
今回のガイダンスの最大の特徴は、ROE中心の議論からEP中心の議論へ移していることです。
EP(エコノミック・プロフィット:Economic Profit)は、「資本コスト控除後に企業に残る経済的付加価値」として定義されています。
そして、
EP=(ROIC-WACC)×投下資本
となります。
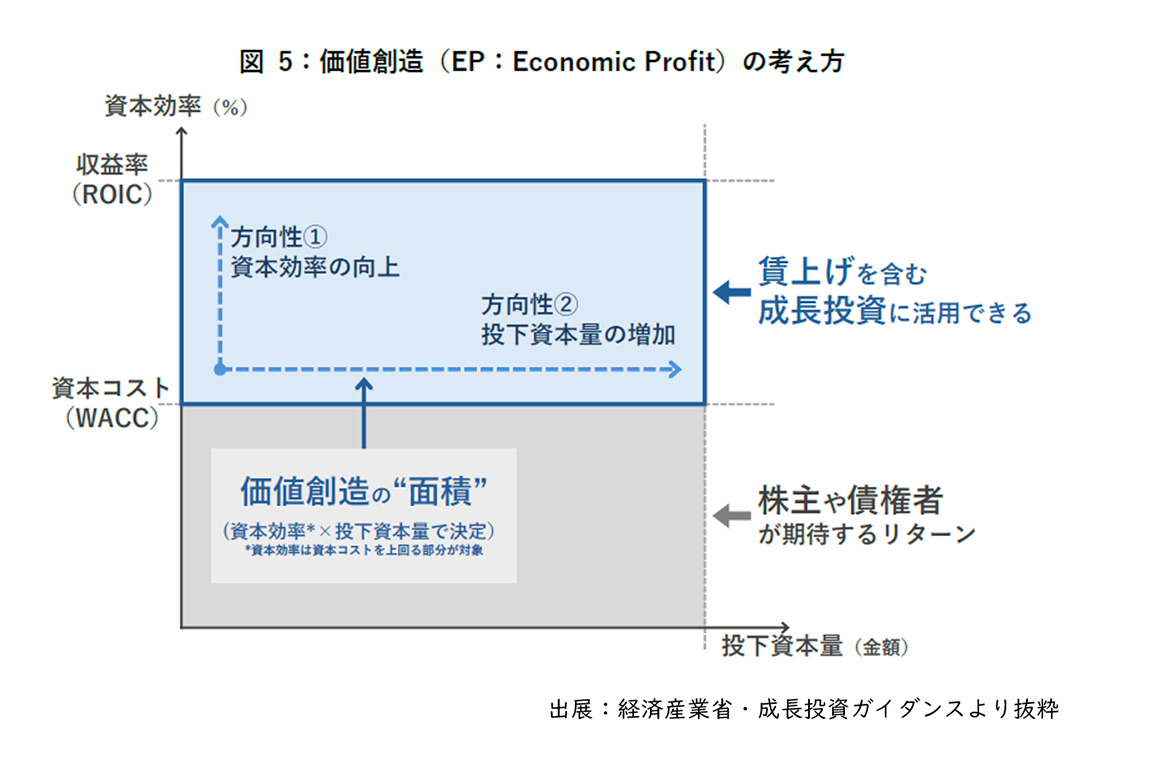
【図3】EPとは何か
難しい数式のように見えますが、本質はシンプルです。
どれだけ利益を上げたかではなく、資本コストを超える価値をどれだけ生み出したかを見る考え方です。
ROICだけを見ると、投資を削れば一時的に改善します。
しかしEPを見ると、投資を削り続ければ将来の価値創造が小さくなります。
そのため、EPは成長投資を議論する上で非常に相性の良い指標なのです。
ガイダンスでは、
と結論づけています。
そして、
企業価値を持続的に拡大するためには、①資本効率(ROIC-WACC)の向上と、②投下資本(Invested Capital)の戦略的な再配分・拡大という、縦と横の双方の軸を統合的に拡大させることが必要
としています。
レイヤーズが考える「価値創造経営」
私たちレイヤーズ・コンサルティングでも、企業価値向上をテーマとしたご相談が非常に増えています。
しかし実際にヒアリングすると、「PBRを上げたい」「ROEを上げたい」という話の先にある「どうやって成長するのか」が曖昧なケースも少なくありません。
PBR改善は目的ではありません。
結果です。
ROE向上も目的ではありません。
結果です。
企業価値を本当に向上させたいのであれば、
- 成長戦略
- ビジネスモデル変革
- SCM改革
- 事業ポートフォリオ改革
- DX改革
- 人的資本投資
といった活動を通じて価値創造を実現する必要があります。
つまり、「財務指標を改善する経営」から「価値を創造する経営」へ変わる必要があります。
今回のガイダンスは、まさにその方向性を示しているように感じます。
賃上げはコストではなく成長投資である
ガイダンスでもう一つ注目すべき点があります。
それは賃上げに対する考え方です。
今後の労働供給制約社会においては、賃上げは単なる分配政策ではなく、人材を惹き付け、生産性向上投資を促し、企業の行動変容を促進する「供給力強化政策」そのものであり、成長戦略の起点である
これは従来の発想とは大きく異なります。
多くの企業では、
利益が出たら賃上げする。
利益が出なければ見送る。
という考え方が一般的ではないでしょうか。
しかし今後は、
人材への投資を行うことで企業の競争力を高める。
その結果として価値創造が拡大する。
というサイクルが重要になります。
人的資本投資はコストではありません。
将来の価値創造を生む原資そのものです。
まとめ
今回の第1章を通じて、経済産業省が企業に伝えたいメッセージは非常に明確です。
- ROEだけを追う経営から脱却する
- 株主還元だけで企業価値は向上しない
- EPを共通言語として活用する
- 価値創造の総量を増やす
- 将来に向けた成長投資を拡大する
- 賃上げを含めた人的資本投資を強化する
つまり、「効率化経営の先にある成長投資経営」への転換です。
次回は、第2章で示されている「価値創造(EP)」の考え方と、「4象限フレームワーク」が企業経営にどのような示唆を与えるのかについて、さらに詳しく解説していきたいと思います。
【出典】
- 内閣府 経済財政運営と改革の基本方針2026
https://www5.cao.go.jp/keizai-shimon/kaigi/cabinet/honebuto/2026/decision0721.html - 経済財政運営と改革の基本方針2026 「責任ある積極財政」元年 ~日本の挑戦を起動する!~
https://www5.cao.go.jp/keizai-shimon/kaigi/cabinet/honebuto/2026/2026_basicpolicies_ja.pdf - 金融庁・東京証券取引所
「コーポレートガバナンス・コード(2026年改訂版)」
https://www.fsa.go.jp/news/r7/singi/20260721.html - 経済産業省
「成長投資ガイダンス」
https://www.meti.go.jp/press/2026/07/20260721001.html
オンライン相談問い合わせる メルマガ登録
最新情報をお届け! メルマガ登録
この記事の執筆者

職種別ソリューション