成長投資ガイダンスを読む(第5回)
「成長の道筋」を描き、成長投資を実行する経営へ(その3)
この記事の要約
本記事では、成長投資ガイダンス第3章に基づく事業ポートフォリオ見直しと成長投資について解説します。ベストオーナー原則、複数年の資本供給、新規事業・M&Aの管理、キャピタルアロケーション開示、株主還元との優先順位を整理します。企業価値向上に向けた実行の考え方も扱います。
この記事を読むとわかること
- 成長投資ガイダンスにおける事業ポートフォリオ戦略の考え方
- ベストオーナー原則とは何か、事業を自社で保有し続ける理由を問う視点
- 大胆な成長投資に必要な複数年の資本供給と投資管理のポイント
- 成長投資と株主還元の優先順位、キャピタルアロケーション開示の考え方
そこで、経済産業省は2026年7月に「成長投資ガイダンス」を公表しました。
前回までに、ガイダンス第3章のうち、
• 自社のビジネスモデルを起点に「成長の道筋」を描く
• 事業別バランスシートとROIC―WACCスプレッドを可視化する
• コスト削減ではなく、価値を生む支出への再配分を進める
• CCC、固定資産、非事業用資産を見直して資本回転率を改善する
ことを解説しました。
今回は第3章のうち、事業ポートフォリオの見直し、ベストオーナー原則、継続的で大胆な成長投資などを詳しく解説します。
事業ポートフォリオは「自社で保有し続ける理由」を問う
事業ポートフォリオ戦略として何をすべきか
事業ポートフォリオ戦略とは、企業価値の面からみると
どの事業に投下資本を配分・維持・拡大すべきか、
また、どの事業から資本を縮小・再配分すべきか
を検討することです。
このために、ガイダンスでは
投下資本の質を改善するための事業ポートフォリオ戦略において検討すべき基本的視点は、①ROIC-WACC スプレッドの正負/水準、②将来の売上高成長率とその実現可能性、③これら二つの要素の持続可能性、である
としています。
こうした考え方に基づき、ガイダンスでは、
事業ポートフォリオの定量化・可視化の方法として、
資本収益性と成長性を縦軸と横軸に取ったマトリックス分析
が示されています。
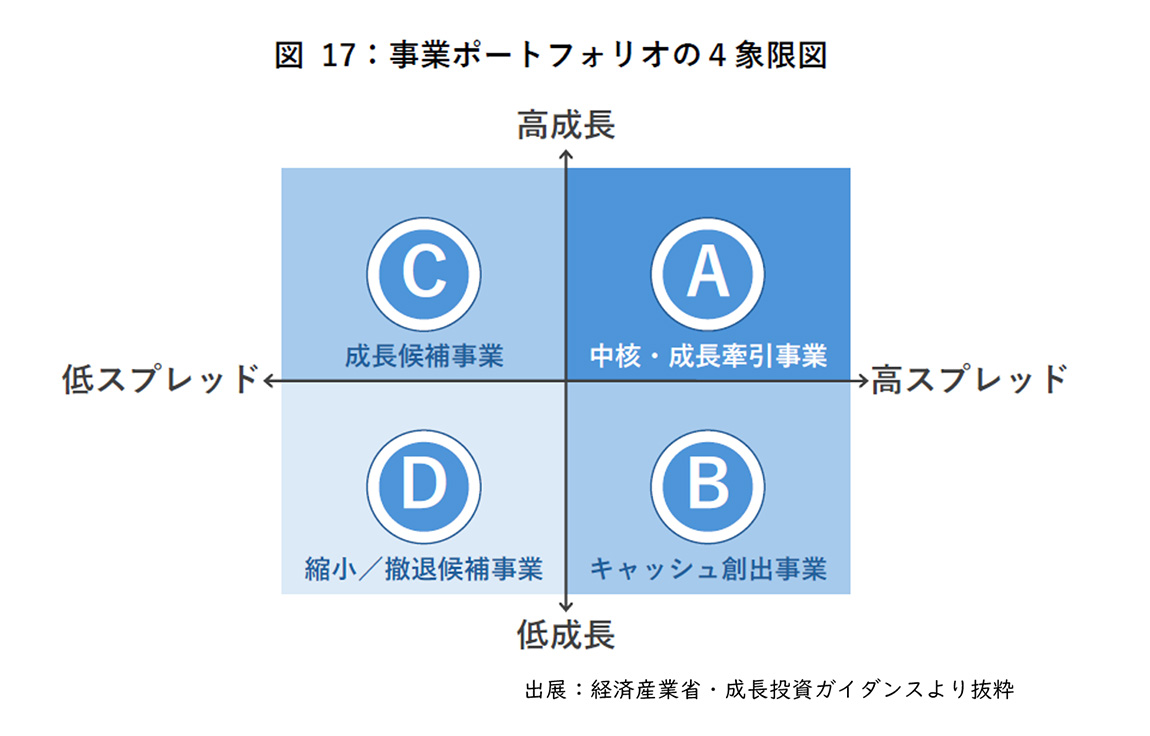
【図1】事業ポートフォリオの4象限
① 第A 象限:高スプレッド × 高成長(中核・成長牽引事業)
資本効率と成長性の両面で優れており、EP 拡大への寄与が大きい。
中核事業(コア)として優先的に投下資本を配分・拡大することが基本。
② 第B 象限:高スプレッド × 低成長(キャッシュ創出事業)
資本コストを上回る価値創造はできているが、成長余地が限定的。
創出キャッシュを成長分野へ再配分する「資本の供給源」としての位置付け。
③第C 象限:低スプレッド × 高成長(成長候補事業)
将来的な成長機会はあるが、現状資本コストを十分に上回っていない。
EP を毀損するリスクを踏まえ、先行投資の時間軸を明確化して取組む。
④第D 象限:低スプレッド × 低成長(縮小/撤退候補事業)
資本効率・成長性の両面でEP を押し下げるリスクが相対的に高い。
投下資本の縮小・回収も含め、抜本的な選択肢の検討が必要。
ベストオーナー原則に基づく事業ポートフォリオ戦略
ガイダンスでは、
ベストオーナー原則に基づく事業ポートフォリオ戦略
も重視されています。
ベストオーナー原則とは、
事業はその事業の価値を最も高められる経営主体が保有するべきだ
という考え方です。
ガイダンスでは、
事業の価値は事業そのものに内在的に固定されるのではなく、どのような戦略・運営能力を有する所有者が保有・運営するかにより価値が変わり得る
としています。
つまり、
所有者によって事業価値は変わる
ということです。
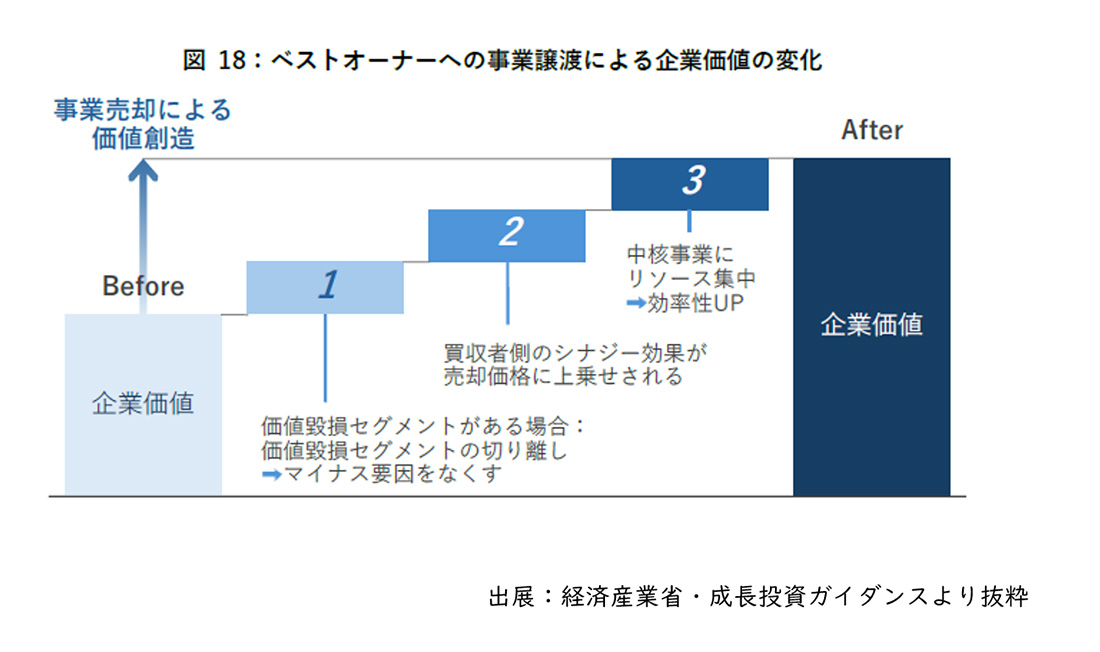
【図2】ベストオーナーへの事業譲渡による企業価値の変化
そのため企業には、
自社が保有し続けた場合の価値と、
他の経営主体が保有した場合の価値を比較し、
より大きな価値を生み出せるベストオーナーへの事業移転も選択肢として検討する
ことが求められます。
ここで注目したいのは、
売却候補となる事業が、赤字事業や低成長事業だけではない
ということです。
現在、高い利益率や成長率を実現している事業でも、
他社の技術、顧客基盤、販売網、経営能力と組み合わせた方が、
さらに大きな価値を生み出せる可能性があります。
その場合、その他社がベストオーナーなのです。
大切なのは、
利益が出ているから保有する
ではなく、
なぜ自社が保有することが、その事業の価値を最大化するのか
を説明できることです。
事業売却は、必ずしも縮小や敗北を意味しません。
価値毀損事業を切り離す。
買い手とのシナジーを売却価格として顕在化させる。
そこで得た資金と人材を、中核事業や成長事業へ再配分する。
こうした資本の循環を生み出すことができれば、
事業ポートフォリオ改革は企業価値を高めるための積極的な成長戦略になります。
大胆な成長投資とは、複数年にわたって資本を供給すること
事業ポートフォリオを見直して資本を生み出した後には、
その資本を成長領域へ投じなければなりません。
ガイダンスでは、
EPの持続的な拡大に向けては、資本コストを上回るリターンが見込まれる投資機会に対して、投下資本の『量』を戦略的に拡大していくことが不可欠である
としています。
ガイダンスによれば、2023年度の対売上高成長投資比率は、
米国29.4%、欧州27.2%に対して、日本は17.7%です。
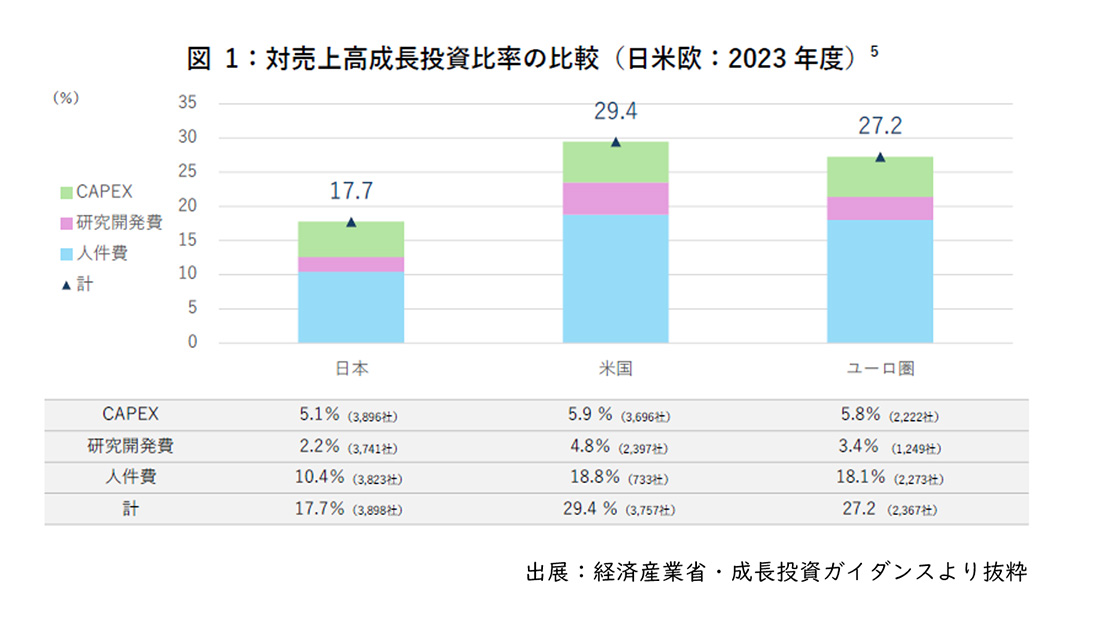
【図3】成長投資の日米欧比較
また、投資の量を増やす際には、
単年度の投資額の増減にとどまらず、重点領域に対して複数年にわたり必要な資本を供給し続けることが重要である
としています。
研究開発投資、人的資本投資、設備投資、DX/GX 投資、新規事業投資、M&A などは、
小規模な予算を毎年少しずつ配るだけでは、
成果につながらない場合があります。
重点領域を決める。
必要な投資規模を見積もる。
複数年の投資枠を確保する。
短期的な利益変動があっても、仮説が有効である限り投資を続ける。
これが、「大胆な成長投資」です。
成長投資は、一定の規模・継続性がなければ
競争優位や市場創出につながりません。
漸進的な投資では高い成長を期待できません。
将来の事業ポートフォリオを形成する研究開発投資、競争力の源泉となる人的資本投資、生産性向上や事業拡張を支える設備投資といった分野において、投資の「量」を意図的に引き上げることが、成長の可能性を高めることにつながる
と考えるべきではないでしょうか。
新規事業やM&Aで価値創造を実現する
また、投下資本の拡大は既存事業への投資だけでなく、
新規事業やM&Aによっても実現できます。
特にM&Aは、成長分野への参入や、
新たな能力・資産の獲得を通じ、
投下資本の拡大を短期間で加速し得る手段とされています。
ただし、投資額を増やすこと自体が目的ではありません。
投資先ごとに、
顧客価値、競争優位、期待リターン、投資期間、先行指標、撤退条件を明確にし、
EP拡大へのつながりを検証する必要があります。
求められているのは、無謀な投資ではなく、
「規律を持った大胆さ」
なのです。
また、立ち上げ直後の新規事業に、
既存事業と同一の尺度で短期的なEP の達成を一律に求めることは、
新規事業を阻害し、将来の価値創造を損なう可能性があります。
そこでガイダンスでは、
企業には、新規事業の特性(不確実性、時間軸、投資形態)を踏まえた、EP とは異なる管理の枠組みを整備することが重要となる
として、新規事業の特性に応じた評価・管理の枠組みを4つ挙げています。
①ステージゲート型の評価プロセス
②将来的なEP 創出に向けたシナリオ検討
③非財務的評価軸の明確化
④リアルオプション的評価の導入
私どものコンサルティングの現場においても、
ROICなどの経営指標を一律的に考える企業も少なくありません。
レイヤーズでは、
これらは事業を評価する一つの物差しと考え、
事業の特性に合わせて、組合せて使うこと
を推奨しています。
成長の道筋にあわせ、中長期キャピタルアロケーションを開示する
ガイダンスでは、
企業価値の持続的な向上を実現するためには、過去の実績や足下の財務状況の説明にとどまらず、今後3~5年程度の中期的な時間軸において、創出されるキャッシュをどのような考え方と優先順位の下で配分していくのかを示すことが重要である
として、キャピタルアロケーションの開示を求めています。
これは、改訂コーポレートガバナンス・コードの原則4-1「取締役会の役割・責務」において、
「成長投資(設備・研究開発・人的資本・知的財産等の無形資産への投資等)や事業ポートフォリオの見直し等の経営資源の配分等に関し具体的に何を実行するのかについて説明を行うべきである」
といった内容が新たに明記されたことに呼応しています。
つまり、
企業戦略の大きな方向性を示す
将来の経営資源の配分に関する考え方を明確にする
資本市場との対話に資する説明を行う
ことが、取締役会の責務とされているのです。
株主還元は、成長投資の後に判断する
成長投資と株主還元の関係も、企業にとって重要な論点です。
ガイダンスでは、
自社株買いや配当などの株主還元は、キャッシュを株主に還元することにより、短期的な株価の上昇をもたらすことはあっても、企業の中長期的な競争力強化や将来キャッシュフローの拡大に直結するものではない
としています。
もちろん、株主還元が否定されているわけではありません。
資本コストを上回る投資機会が乏しい場合には、
余剰資金を株主へ還元することは合理的な選択肢になります。
しかし、資本コストを上回る投資機会が存在するにもかかわらず、
成長投資を抑えて株主還元を優先すれば、
将来のEPを拡大する機会を失う可能性があります。
ガイダンスは、経営者に対して、
まず資本効率の改善と投下資本の質・量の改善を軸に
経営戦略を検討するよう求めています。
したがって、
株主還元額を先に決めて残額を投資するのではなく、
まず価値創造につながる投資機会を見極め、
必要な成長投資を確保する。
その上で余剰資金がある場合に株主還元を検討する。
この優先順位を経営方針として明確にすることが重要です。
まとめ
第3章のうち今回ご紹介した内容を整理すると、次のようになります。
- ベストオーナー原則から事業ポートフォリオを見直す
- 成長領域へ複数年にわたり必要な資本を供給する
- 成長投資を優先した上で、株主還元とのバランスを判断する
ガイダンス第3章が示しているのは、
「ROICを計算する経営」から「資本を動かす経営」への転換
です。
企業価値を高めるためには、
財務指標を開示するだけでは十分ではありません。
どの事業で価値を創造するのか。
そのために、どの資産や支出を見直すのか。
どの事業から資本を回収するのか。
どの成長領域へ、どれだけの資本を、どの期間にわたって投じるのか。
これらを一つの「成長の道筋」として示し、実行し、
その進捗を継続的に検証する必要があります。
レイヤーズ・コンサルティングでは、
ROE・ROIC経営管理の構築
事業別バランスシートの整備
事業ポートフォリオ評価
キャピタルアロケーション方針の策定
投資管理の高度化
FP&A機能の強化
ROICと現場KPIの連携など
企業価値向上の実行をご支援しています。
皆様の会社では、
成長戦略と資本配分が一つのストーリーとしてつながっているでしょうか。
また、成長事業へ複数年にわたり資本を供給する仕組みと、
投資仮説を検証して軌道修正する仕組みは整っているでしょうか。
「成長投資ガイダンス」第3章は、この二つの問いに経営として答えることが、持続的な企業価値向上に向けた実行の第一歩だと教えてくれています。
次回は、第3章で示される「企業に期待される対応」として、取締役会や経営者による適切なリスクテイクや企業ごとの対応などを詳しく解説します。
【出典】
経済産業省
「成長投資ガイダンス」
https://www.meti.go.jp/press/2026/07/20260721001.html
金融庁・東京証券取引所
「コーポレートガバナンス・コード(2026年改訂版)」
https://www.fsa.go.jp/news/r7/singi/20260721.html
オンライン相談問い合わせる メルマガ登録
最新情報をお届け! メルマガ登録
この記事の執筆者

職種別ソリューション