成長投資ガイダンスを読む(第4回)
「成長の道筋」を描き、成長投資を実行する経営へ(その2)
この記事の要約
本記事では、成長投資ガイダンス第3章に基づく資本効率改善について解説します。ROIC-WACCスプレッド、事業別バランスシート、CCC・固定資産・非事業用資産の見直しを通じ、価値を生む支出への再配分と資本回転率改善の考え方を具体的に示します。
この記事を読むとわかること
- 成長投資ガイダンスにおけるROIC改善とはコスト削減ではなく価値を生む支出への再配分である理由
- 事業別バランスシートとセグメント別ROIC-WACCスプレッドが資本配分に必要な理由
- 投下資本回転率をCCC・固定資産・非事業用資産から改善する方法
- ROIC改善を現場KPIに分解し、部門横断で進めるポイント
そこで、経済産業省は2026年7月に「成長投資ガイダンス」を公表しました。
前回は、ガイダンス第3章のうち、自社のビジネスモデルを起点に「成長の道筋」を描くことの重要性を解説しました。
今回は第3章のうち、企業がしなければいけない資本効率の改善を中心に解説します。
ROIC改善は、単なるコスト削減ではない
企業の「価値創造」とは、企業が事業活動を通じて、資本コストを上回るリターンを継続的に生み出すことです。
ガイダンスでは、この価値創造をEP(Economic Profit)として表しています。
EP = (ROIC - WACC)×投下資本
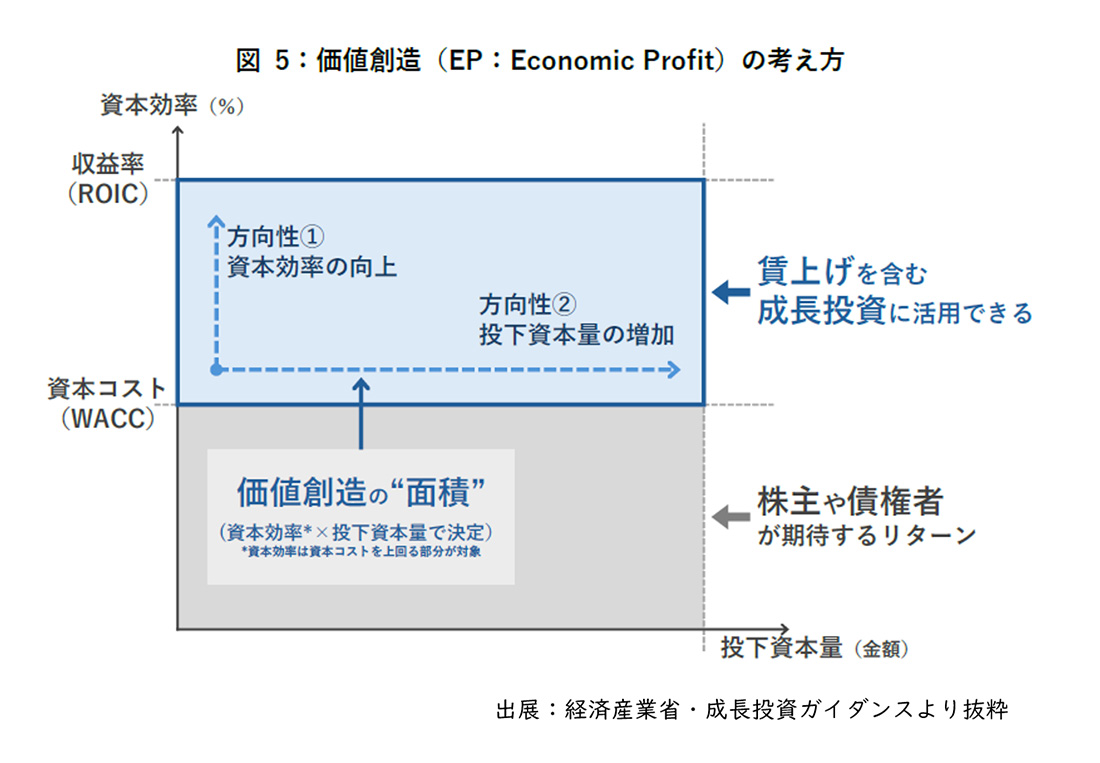
【図1】EP = (ROIC - WACC)×投下資本
ROICは、事業に投じた資本から、どれだけの税引後営業利益を生み出したかの効率性を示す指標です。
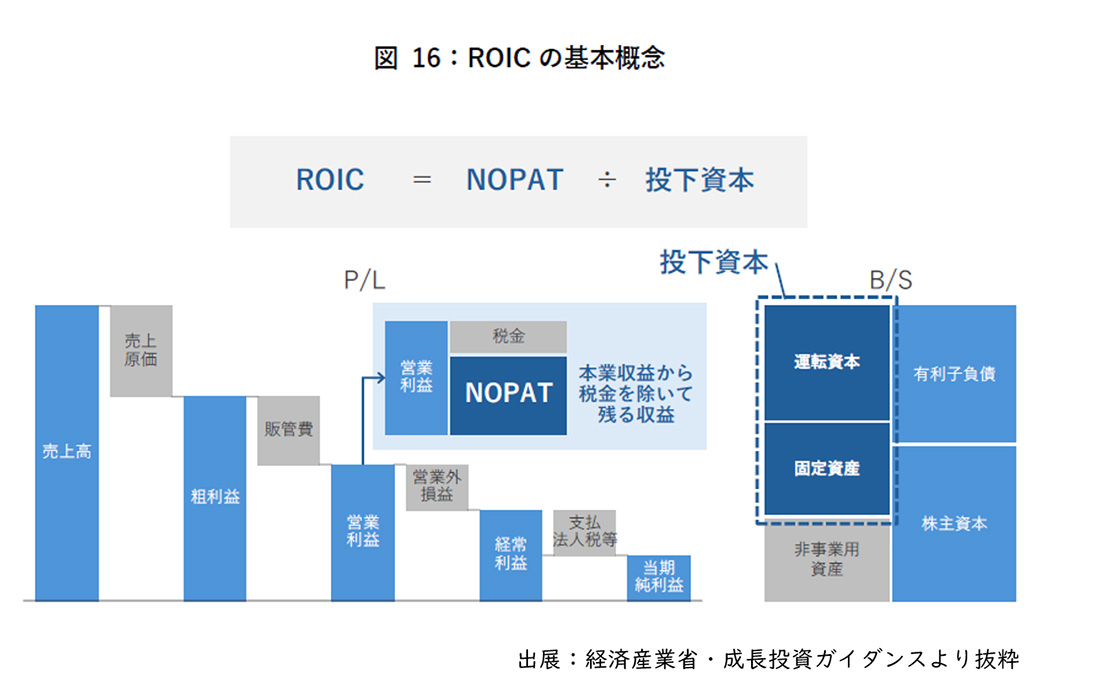
【図2】ROICの概念
WACCは、株主資本と負債を合わせた資金の調達コストです。
ROICがWACCを上回れば、EPはプラスになります。
反対に、ROICがWACCを下回れば、EPはマイナスになります。
ガイダンスでは、
価値創造に向けた重要な対応として、
ROIC-WACCスプレッドの改善が取り上げられています。
ROICを分解すると、
大きく「売上高利益率」と「投下資本回転率」に整理できます。
ROIC
=税引後営業利益(NOPAT)÷投下資本
=(税引後営業利益÷売上高)×(売上高÷投下資本)
=税引後営業利益率×投下資本回転率
そのためROICを改善するには、
- 収益性を高めるか、
- 資本の使い方を効率化する
ことが必要です。
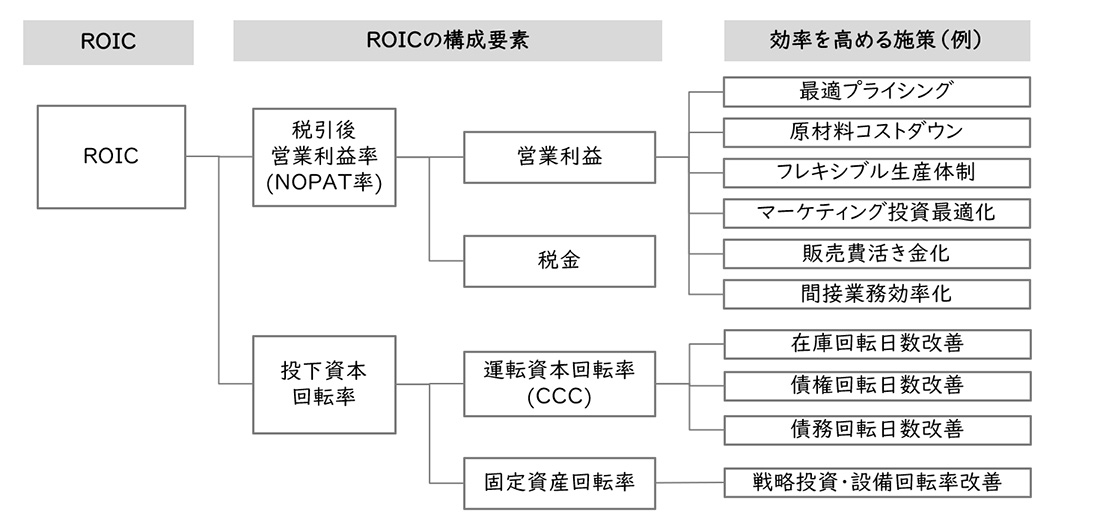
【図3】ROICのブレイクダウンと改善施策
ただし、ここで気を付けたいのが、
ROIC改善=コスト削減ではない
という点です。
ガイダンスでは、
販管費には、ブランド構築、研究開発の一部、人材育成、デジタル基盤整備など、将来の価値創造に資する無形資産投資も含まれるため、販管費を一律にコストカットの対象と捉えることは適切ではない
としています。
その上でガイダンスは、
販管費の中身を点検し、価値創造につながる「戦略的支出」と、重複・非効率・形骸化した「単なるコスト」を峻別した上で、後者の圧縮や業務効率化を通じて、投資余力を捻出しつつ、前者を高めること
が重要であるとしています。
例えば、
研究開発費、ブランド構築費、人材育成費、
デジタル基盤の整備費まで一律に削減すれば、
短期的には利益率が改善するでしょう。
しかし、それによって
新商品開発が遅れ、
顧客との接点が弱まり、
必要な人材を確保できなくなれば、
将来の競争力は低下します。
一方で、
- 長期間使われていないシステム
- 重複した管理業務
- 効果が検証されていない施策
- 意思決定につながらない資料作成などを
放置してよいわけでもありません。
必要なのは、単なるコストカットではなく、
価値を生まないコストを減らし、価値を生む支出へ振り替える
ことです。
ROIC経営の本質は、支出を減らすことではありません。
自社の限られた経営資源を、
より大きな顧客価値と経済的価値を生み出す活動へ再配分することなのです。
ガイダンスでは、
顧客価値と経済的価値を生み出す活動へ再配分として
無形資産への投資等の価値源泉への投資を上げています。
具体的には、
売上高の向上に向けては、単なるコストカットではなく、戦略的なプライシングを行うという発想が重要である。その際には、顧客の支払意思額(WTP)を押し上げる「価値の源泉」そのものに投資するという考え方が重要である
としています。
また、そのための方策として
とりわけ労働供給制約が強まる環境下では、賃上げを含む人的資本投資は、人材の確保・定着と生産性向上投資を促し、支払意思額(WTP)の引上げを通じた収益性改善に結び付き得るため重要となる
として、人的資本投資の重要性を指摘するとともに
ブランド、技術、デザイン、
データ/ソフトウェア等の知的財産、
組織能力といった無形資産への投資
も促しています。
事業別バランスシートなくして資本効率は語れない
ROIC-WACCスプレッドを改善しようとしても、
全社のROICしか見えていなければ、
具体的な打ち手にはつながりません。
全社ROICは結果としての平均値です。
その数字だけでは、
どの事業が価値を生み、どの事業に資本が滞留しているのか
が分からないからです。
そこでガイダンスが重視しているのが、
セグメント別バランスシートとセグメント別スプレッドの把握です。
セグメント別バランスシートの把握
セグメント別に売上高や営業利益を把握する企業は少なくありません。
しかし、売掛金、在庫、固定資産、買掛金などをセグメント別に把握し、
投下資本まで管理している企業は限られます。
セグメント別に資本効率を考える上では、こうしたセグメント別バランスシートが不可欠です。
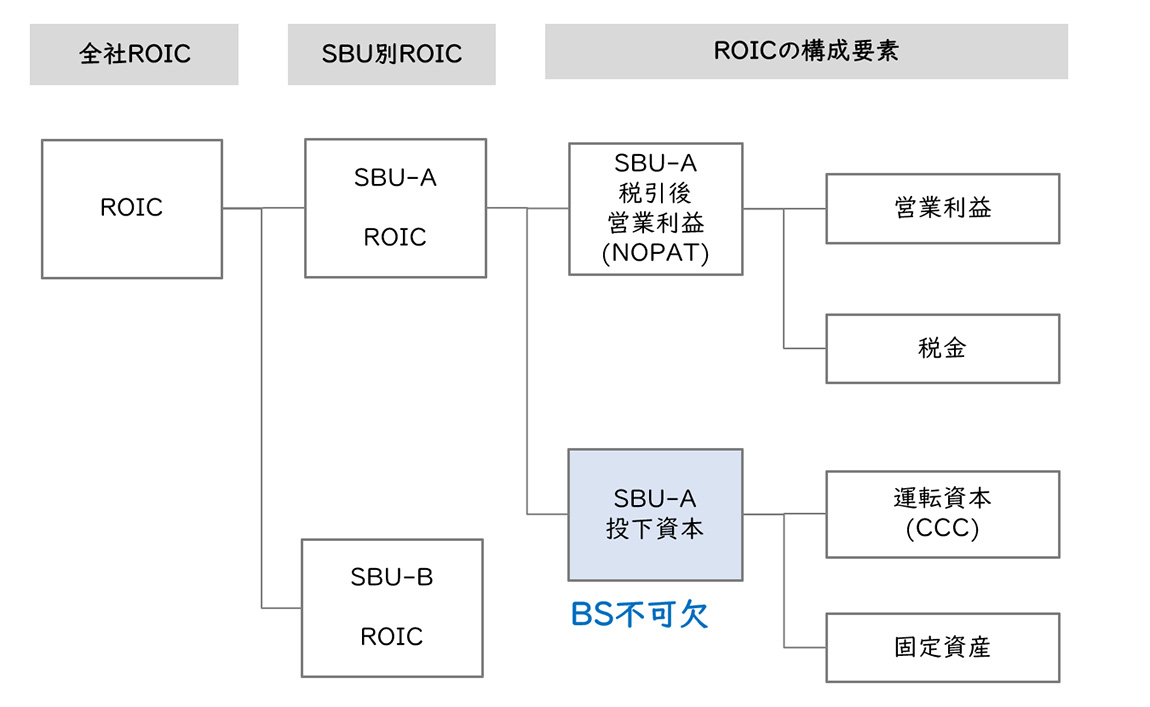
【図4】セグメント別ROICにはセグメント別投下資本=BSが必要
営業利益が同じ10億円の事業でも、
投下資本が50億円の事業と200億円の事業では、
資本効率はまったく異なります。
また、成長事業であるにもかかわらず投下資本が小さい場合には、
さらに資本を投じる余地があります。
反対に、利益は出ていても
多額の在庫や遊休資産を抱え、資本コストを下回っている事業には、
収益構造や資産の持ち方を見直す必要があります。
事業別バランスシートは、単なる管理会計上の帳票ではありません。
どの事業に資本を追加するのか。
どの事業から資本を回収するのか。
どの事業を再生し、どの事業を手放すのか。
こうした経営判断を行うための、資本配分の地図なのです。
セグメント別スプレッドの把握
WACC(加重平均資本コスト)は、
株主資本コストと負債コストを、
資本構成比(負債・株主資本の比率)で加重平均したものです。
WACC は、事業リスク水準を反映した資本コストであり、
事業の性質に応じて、本来セグメントごとに異なります。
したがって、
企業全体のWACC を全てのセグメントに一律に適用すると、
事業の評価を誤る可能性があります。
レイヤーズ・コンサルティングでは、
セグメント別資本コスト算出の経験が多々あります。
事業部門別の資本コストの算出方法や、ROIC・事業ポートフォリオへの活用については、以下をご覧ください。
ROIC・事業ポートフォリオのための事業部門の資本コスト(WACC)の算出方法
事業別資本コストの算出・把握でお困りの際は、
ぜひレイヤーズまでご相談ください。
資本回転率はCCC、固定資産、非事業用資産から改善する
ROIC改善のもう一つの重要な要素が、投下資本回転率です。
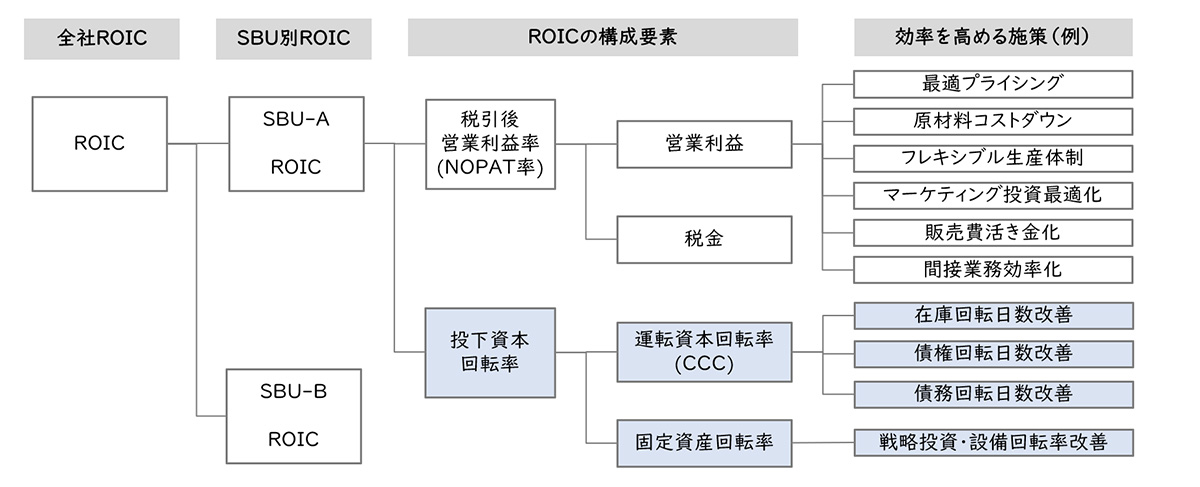
【図5】投下資本回転率と改善施策
CCC、固定資産、非事業用資産の改善
投下資本回転率を改善するためには、
- 運転資本の圧縮
- 固定資産の効率化
- 非事業用資産の整理
が重要です。
1. 運転資本の圧縮
ガイダンスでは、運転資本の最適化(運転資本の圧縮)として
在庫回転日数、売掛回転日数、買掛回転日数をKPI化し、CCC(キャッシュ・コンバージョン・サイクル)を短縮運用すること
を例示しています。
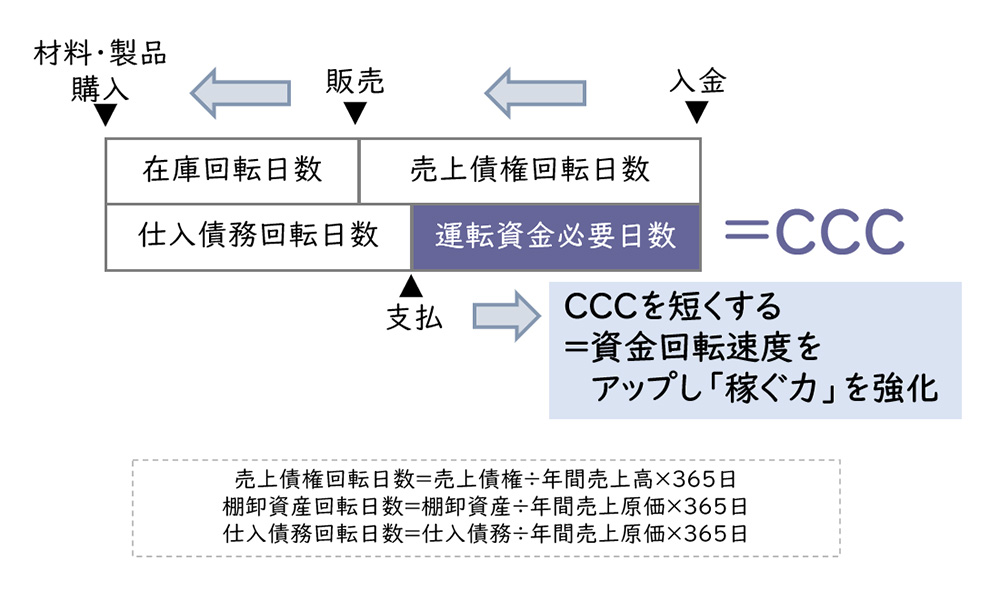
【図6】CCCとは
CCCを短縮し、運転資本を効率化するためには、CFO組織が改革を主導することも重要です。CFO組織によるCCC改革の具体的な進め方については、「CFO組織はCCC改革の旗振り役になれ!」をご覧ください。
2. 固定資産の効率化
ガイダンスでは、固定資産の効率化(固定資産の圧縮・稼働率向上)として
設備の稼働率や生産性をモニタリングしつつ、低稼働・遊休資産については売却・再配置等を含め整理することで、固定資産の圧縮と回転率向上を同時に図ること
が示されています。
3. 非事業資産の整理
ガイダンスでは、非事業用資産の整理(現預金、政策保有株式、非事業用不動産など)として
非事業用資産などの余剰資産の増加は資本効率の悪化につながり得るため、非事業用資産の整理は資本効率を改善するための手段の一つである
としています。
コロナショック後の日本企業の現預金比率は相対的に上昇しており、
適切な水準で保有することが求められています。
また、非事業用資産を整理する場合には、その資金を活用して、まずは成長投資の検討を行った上で、投資機会が乏しい場合などには、自社株買いなどの株主還元を検討することを示しています。
これは、改訂CG コードの原則4-2 の解釈指針において、
「現預金等の金融資産や実物資産等の経営資源を成長投資等に活用できているか」
といったことの検証が求められていることを踏まえた提言です。
資本回転率の改善は財務部門だけではできない
ここで重要なのは、
財務部門だけで投下資本回転率を改善することはできない
という点です。
在庫の増減には、
需要予測、販売計画、生産計画、調達ロット、物流条件などが関係します。
売掛金には、
営業条件や与信管理が関係します。
固定資産の稼働率には、
製品戦略や生産拠点戦略が関係します。
つまり、ROIC改善は経営企画や経理財務だけの活動ではありません。
営業、SCM、調達、生産、物流、研究開発、ITなどを横断した経営改革です。
全社のROIC目標を各部門へ機械的に割り振るのではなく、
ROICの改善要因を現場が動かせるKPIへ分解し、
現場の日常の業務判断と結び付けることが重要です。
まとめ
第3章のうち今回ご紹介した内容を整理すると、次のようになります。
- 事業別バランスシートとROIC-WACCスプレッドを可視化する
- コスト削減ではなく、価値を生む支出への再配分を進める
- CCC、固定資産、非事業用資産を見直して資本回転率を改善する
つまり、第3章が示しているのは、
「ROICを計算する経営」から「資本を動かす経営」への転換
です。
企業価値を高めるためには、
財務指標を開示するだけでは十分ではありません。
どの事業で価値を創造するのか。
そのために、どの資産や支出を見直すのか。
どの事業から資本を回収するのか。
どの成長領域へ、どれだけの資本を、どの期間にわたって投じるのか。
これらを一つの「成長の道筋」として示し、実行し、
その進捗を継続的に検証する必要があります。
レイヤーズでは、
- ROE・ROIC経営管理の構築
- 事業別バランスシートの整備
- 事業ポートフォリオ評価
- キャピタルアロケーション方針の策定
- 投資管理の高度化
- FP&A機能の強化
- ROICと現場KPIの連携まで
企業価値向上の実行をご支援しています。
皆様の会社では、
成長戦略と資本配分が1つのストーリーとしてつながっているでしょうか。
また、成長事業へ複数年にわたり資本を供給する仕組みと、
投資仮説を検証して軌道修正する仕組みは整っているでしょうか。
成長投資ガイダンスは、
この2つの問いに経営として答えることが、
持続的な企業価値向上に向けた実行の第一歩だと教えてくれています。
次回は、第3章で示される「企業に期待される対応」として、事業ポートフォリオ改革、大胆な成長投資を詳しく解説します。
【出典】
- 経済産業省「成長投資ガイダンス」
https://www.meti.go.jp/press/2026/07/20260721001.html - 金融庁・東京証券取引所「コーポレートガバナンス・コード(2026年改訂版)」
https://www.fsa.go.jp/news/r7/singi/20260721.html
オンライン相談問い合わせる メルマガ登録
最新情報をお届け! メルマガ登録
この記事の執筆者

職種別ソリューション