成長投資ガイダンスを読む(第8回)
政府は成長投資をどう後押しするのか
この記事の要約
本記事では、成長投資ガイダンス第5章が示す政府の役割について解説します。制度設計、税制、ファイナンス、事業再編、内部資本の再配分、CFO・FP&A機能、技術開発支援を通じたEP拡大の考え方を整理し、企業・投資家・政府による資本循環の方向性を示します。
この記事を読むとわかること
- 成長投資ガイダンス第5章で政府に求められる役割とは何か
- 事業再編をEP拡大につなげる考え方
- 補助金・税制・ファイナンスを一体で設計する成長投資支援のポイント
- 内部資本の再配分とCFO・FP&A機能強化で資本循環を進める方法
そこで、経済産業省は2026年7月に「成長投資ガイダンス」を公表しました。
これまで、ガイダンスの第1章から第4章として、企業には大胆な成長投資と資本配分の変革を、投資家には中長期の視点に立った対話と実質的な議決権行使などを求める内容を解説してきました。
しかし、企業と投資家が変われば成長投資は進むのでしょうか。
成長投資ガイダンスは、骨太の方針2026(責任ある積極財政元年)と同日に公表されました。このことは、ガイダンスが現政権の政策を担う重要なものと位置付けられている証左です。
そこで今回は、第5章を取り上げ、政府が制度、税制、ファイナンス、人材、技術開発の面から、企業の価値創造をどう支えようとしているのかを解説します。
政府の役割は、企業に投資を求めることだけではない
第1章から第4章までを通じて、「成長投資ガイダンス」は企業と投資家の双方に行動変容を求めてきました。
企業には、
ROIC-WACCスプレッドを改善した上で、
資本コストを上回る投資機会へ資本を拡大することが求められています。
投資家には、
短期的な業績や単一の財務指標だけで企業を評価せず、
成長投資の時間軸と不確実性を踏まえて判断することが期待されています。
しかし、企業と投資家の努力だけで、長く停滞してきた日本の成長投資を大きく転換できるのでしょうか。
第5章の答えは、「政府にも果たすべき役割がある」というものです。
ガイダンスでは、
政府は、市場ルールなどの制度設計や、補助金、税制、ファイナンスなどの各種支援策を通じて、企業のEP拡大につながる取組を集中的に後押しすることが重要となる
と指摘しています。
ガイダンスは、
政府が市場ルール、補助金、税制、ファイナンスなどを通じて、
企業のEP拡大につながる取組を後押しすることを重視しています。
ここで重要なのは、政策支援の目的を、
企業の単なる投資額の増加ではなく、EPの拡大に置いている点です。
補助金を交付した。設備投資額が増えた。研究開発予算が積み上がった。
それだけでは、政策が成功したとは言えません。
投資によって企業の競争力が高まり、
資本コストを上回るリターンが生まれ、
得られた成果が次の投資や賃上げにつながって
初めて持続的な価値創造の循環が生まれます。
政府に求められているのは、
個別の制度をばらばらに提供することではありません。
企業関係制度、市場環境、補助金、税制、ファイナンスなどを整合させ、
企業が果敢な挑戦を行いやすい環境をつくることなのです。
事業再編を「縮小」ではなく「成長戦略」に変える
日本企業の大きな課題の一つは、
資本コストを下回る事業に資本が滞留していることです。
ガイダンスでは、
EP の拡大のためには、事業ポートフォリオの改善を通じて投下資本の配分を見直し、資本がROIC-WACC スプレッドの低い領域に滞留する構造を改めることが重要である
としています。
事業再編というと、
赤字事業の整理やリストラを連想する方も多いかもしれません。
しかし、本来の目的は、価値を生み出しにくい領域から資本と人材を解放し、
より大きな価値を生み出せる領域へ移すことです。
事業を売却する企業にとっては、売却資金と人材を成長事業へ再配分できます。
事業を取得する企業にとっては、
自社の技術、顧客基盤、販売網、運営能力と組み合わせて、
事業の価値をさらに高められる可能性があります。
つまり、事業再編は「撤退して終わり」ではありません。
資本を次の成長へ循環させる出発点
なのです。
しかし、実際の事業再編には、
税務、法務、雇用、資金調達、組織分割、システム分離など、
多くの実務上の障壁があります。
そこでガイダンスでは、政府に
- ベストオーナーへの事業移転を円滑にする制度的支援
- 事業再編を行う企業に対する効果的なインセンティブ
- 大規模な資金供給面の支援
- 法制度の予見可能性向上
- 柔軟で厚みのある労働市場などの整備
を通じて再編が実行されやすい事業環境を整えることを求めています。
企業側も、政策を待つだけではいけません。
- どの事業が価値を創造し、
どの事業が価値を毀損しているのかを可視化する。 - 売却や再編によって得た資本と人材を、
どの成長領域へ振り向けるのかを明確にする。
そこまでを「成長の道筋」として示す必要があります。
補助金、税制、ファイナンスを一体で設計する
大胆な成長投資には、相応の資金が必要です。
特にGX、DX、経済安全保障、先端技術、研究開発などは、
投資規模が大きく、成果が表れるまでの期間も長くなります。
そこで、ガイダンスでは、
企業の成長投資は、成果が顕在化するまでに時間を要し得ることも踏まえ、投資の予見可能性や執行の円滑性を高める観点から、補助金・税制・ファイナンス等の政策手段の組合せを一体で整備・運用していくことが望ましい
としています。
ここでのポイントは、政策手段の組み合わせです。
- 補助金があっても、
対象期間が短く、制度の継続性が見通せなければ、
企業は長期投資を決断しにくくなります。 - 税制上の支援があっても、
投資資金を調達できなければ実行できません。 - 融資制度があっても、
許認可や執行手続に時間がかかれば、
投資機会を逃す可能性があります。
企業が求めているのは、
単発の支援ではなく、
中長期の投資判断を支える予見可能性です。
政策の方向性、支援期間、適用条件、執行手続、資金調達手段が
一定の整合性を持って示されれば、
企業は複数年の投資計画を立てやすくなります。
民間だけでは負担しにくい初期リスクを政府が補完することで、
企業は設備、研究開発、人材、データ、知的財産などへ、
より大胆に資本を投入できるようになります。
ただし、支援制度があるから投資する、という順序では本末転倒です。
企業はまず、自社の成長戦略と価値創造ストーリーを明確にし、
その実現を加速する手段として政策支援を活用すべきです。
政策ありきの投資ではなく、
戦略ありきの政策活用
が重要なのです。
内部資本を成長投資へ循環させる
外部からの資金支援だけでなく、企業内部にある資本を動かすことも重要です。
企業が保有する現預金、政策保有株式、非事業用不動産などが必要以上に滞留すれば、
投下資本回転率の悪化を通じて、EPを押し下げる要因になります。
ガイダンスでは、
政府は、企業が保有目的や適正水準、活用の時間軸等を説明し、必要な内部資産を確保した上で、その余剰分を成長投資へ回しやすくするような環境整備を行うべきである
としています。
重要なのは、現預金や政策保有株式を機械的に減らすことではありません。
- 事業継続に必要な流動性はいくらか。
- 将来のM&Aや大型投資に備えて、どの程度の資金を確保するのか。
- 政策保有株式や非事業用不動産は、事業戦略上どのような役割を持つのか。
その合理性を検証し、必要額を超える資本については、
成長投資への再配分を検討することです。
さらに、資産の売却によって得られた資金を、
すぐに株主還元へ回すのか、
それとも成長投資へ振り向けるのか。
この判断にも、キャピタルアロケーションの方針が問われます。
何を売るかだけでなく、
売却によって得た資本を何に使い、どのようにEPを増やすか
そこまでできて初めて、資本循環のストーリーになります。
CFOとFP&Aを価値創造の中核機能にする
事業ポートフォリオを見直し、内部資本を成長投資へ再配分するには、それを支える経営機能が必要です。
ガイダンスでは、
事業ポートフォリオ改善や成長投資の拡大を含め資本配分の見直しを進めるためには、CFOやFP&Aの機能・役割がより重要となる
としており、さらに
- CFO やFP&Aの知識・ノウハウを持つ人材を増やすための実務教育
- CFO やFP&Aといった職種の役割の周知・理解の促進
なども求めています。
CFOやFP&Aに期待されるのは、
予算集計や業績管理だけではありません。
事業別のROICとWACCを把握する。
事業別バランスシートを整備する。
将来シナリオに基づいて投資案件を比較する。
どの事業へ資本を配分すればEPが拡大するのかを経営へ示す。
投資後には、先行KPIと財務成果をモニタリングする。
そして、
投資を継続するのか、
追加するのか、
軌道修正するのか、
撤退するのかを経営に提案する。
このように、CFOとFP&Aは、
経営の意思決定を数字で支える
価値創造のナビゲーターになる必要があります。
また、経営陣がCFOやFP&Aの役割を理解し、
社内で明確に位置付けることも欠かせません。
財務部門だけが資本コストやROICを理解していても、
営業、生産、研究開発、SCM、ITなどの現場が日々の判断に活用できなければ、
資本配分は変わらないからです。
レイヤーズ・コンサルティングでは、
- ROE・ROIC経営管理
- 事業別バランスシート
- 事業ポートフォリオ評価
- キャピタルアロケーション
- 投資評価・モニタリング
- FP&A組織・プロセスの構築を通じて、
資本配分を実際の経営判断へ落とし込むご支援を行っています。
国も長期・不確実な投資のリスクを担う
成長投資の中には、企業単独ではリスクを負い切れないものがあります。
- 基礎研究から事業化までに長期間を要する技術開発、
- 社会実装に大規模なインフラが必要な技術開発、
- 需要がまだ顕在化していない市場開拓
などです。
ガイダンスでは、
国のイノベーション・システムは、大学等における基礎研究、産学官連携等による基礎から応用研究、企業による開発・事業化の各段階が有機的に接続し、それぞれが活性化することで強靱化する
としています。
重要なのは、基礎研究、応用研究、開発、事業化、社会実装が分断されないことです。
優れた研究成果が生まれても、
事業化を担う企業、成長資金、実証環境、初期需要、出口戦略がなければ、
経済的価値にはつながりません。
政府には、研究支援に加え、
産学官連携、公的調達、需要創出、規制整備、ファイナンスなどを組み合わせ、
技術が社会実装へ進む道筋をつくることが求められます。
また、スタートアップの出口をIPOだけに偏らせず、
大企業によるM&Aなども含む多様な選択肢を機能させることも重要です。
ガイダンスも、IPOに偏らない多様な出口を整備し、
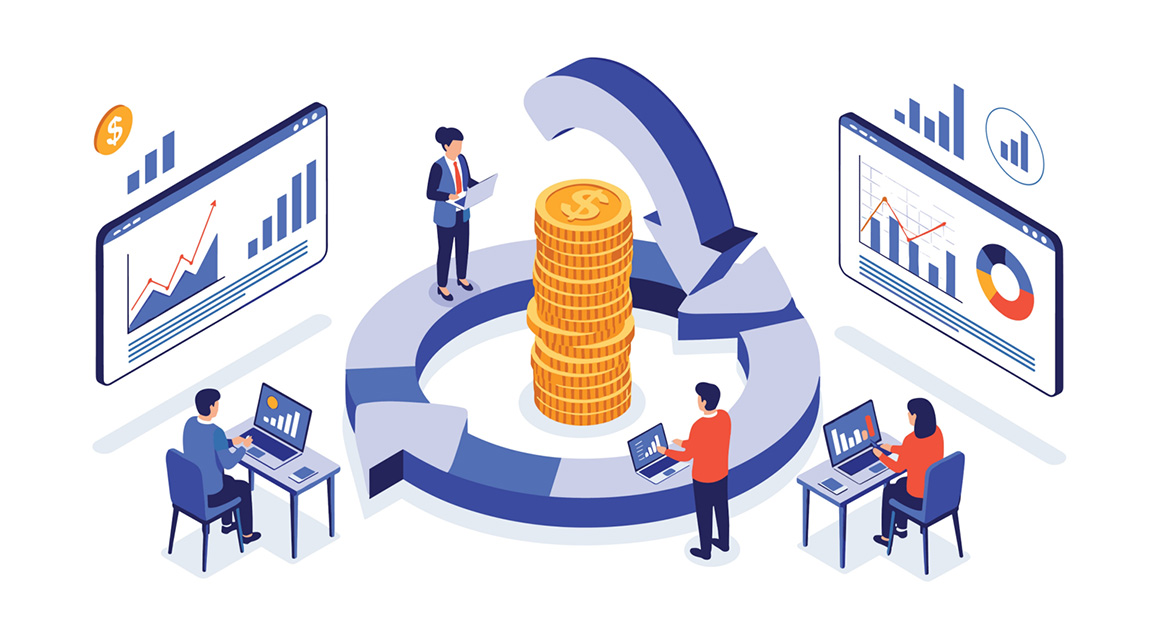
成長資金の回収と再投資が循環するエコシステムを強化する必要性を示しています。
投資資金が回収され、
次の研究や事業へ再投資される循環が生まれてこそ、
イノベーション・エコシステムは持続するのです。
まとめ
第5章が政府に期待している対応を整理すると、次のようになります。
- 市場ルール、補助金、税制、ファイナンスを整合的に設計する
- ベストオーナーへの事業移転と事業再編を促進する
- 設備、研究開発、人的資本などへの大胆な成長投資を支援する
- 現預金、政策保有株式、非事業用資産を成長投資へ循環させる
- CFO、FP&A、取締役会の資本配分機能を強化する
- 外部資本を活用し、成長投資へ資金を供給できる資本市場を整備する
- 長期かつ不確実性の高い研究開発と社会実装のリスクを国も担う
- 企業、投資家、政府の取組がEP拡大につながったかを継続的に検証する
第5章は、政府に対し、制度設計、補助金、税制、ファイナンスを通じた支援、事業再編、成長投資、内部資本の再配分、CFO・FP&A機能の強化、資本市場と技術開発環境の整備を求めています。
つまり、第5章が示しているのは、
「企業に成長投資を促す政策」から、
「成長投資が継続的に生まれ、資本が循環する仕組みをつくる政策」への転換
です。
- 企業が成長の道筋を描き、
価値を生む事業へ資本を動かす。 - 投資家が、その時間軸と不確実性を理解し、
必要なリスクマネーを供給する。 - 政府が、制度、税制、ファイナンス、人材、技術基盤を整備し、
企業と投資家の挑戦を後押しする。
この三者がEPの持続的拡大という共通目的の下で動いて初めて、
日本企業の成長投資は、一時的なブームではなく、持続的な資本循環へ変わります。
皆様の会社では、政府の支援策を単発の補助金として捉えていないでしょうか。
自社の成長戦略、事業ポートフォリオ、キャピタルアロケーションと政策支援を結び付け、
「どの投資によって、どの価値を、どの時間軸で生み出すのか」
を説明できているでしょうか。
「成長投資ガイダンス」が最後に問いかけているのは、
政府が何をしてくれるかだけではありません。
企業、投資家、政府がそれぞれの責任を果たし、
価値創造に向けた資本循環を共につくれるかどうか。
それこそが、日本企業が「一歩下がって二歩前進する経営」を実現し、
持続的な成長へ踏み出すための条件なのではないでしょうか。
次回は、最終回として成長投資ガイダンスの全体を総括し、ガイダンスの重要ポイントを解説します。
【出典】
- 経済産業省
「成長投資ガイダンス」
https://www.meti.go.jp/press/2026/07/20260721001.html
オンライン相談問い合わせる メルマガ登録
最新情報をお届け! メルマガ登録
この記事の執筆者

職種別ソリューション