

成長投資ガイダンスを読む(第7回)
投資家の「短期・形式的評価」が成長投資を止めていないか
この記事の要約
本記事では、成長投資ガイダンスが投資家に求めるエンゲージメントと議決権行使について解説します。成長投資に伴う時間差や不確実性を踏まえた企業評価、EP拡大を目的とする対話の重点論点、実質株主の透明性、セーフハーバーや判断理由の開示、企業側が成長の道筋を説明するポイントを取り上げます。
この記事を読むとわかること
- 投資家は成長投資をどう評価すべきか:企業の成長ステージ・事業特性・投資の時間軸を踏まえる
- EP拡大につながるエンゲージメントでは何を確認するか:成長の道筋、資本効率、投下資本、資本配分を検証する
- 成長投資を支える議決権行使のポイントとは何か:セーフハーバーや賛否の判断理由の開示を活用する
- 企業は実質的な対話に向けて何を説明すべきか:成長の道筋や投資計画を示し、実質株主の透明性を対話の基盤とする
そこで、経済産業省は2026年7月に「成長投資ガイダンス」を公表しました。
これまで「成長投資ガイダンスを読む」として、EPを拡大するための「成長の道筋」、事業ポートフォリオ改革、大胆な成長投資について、企業に期待される対応を解説してきました。
しかし、企業だけが変われば成長投資は進むのでしょうか。
今回はガイダンス第4章「投資家に期待される対応」を取り上げ、投資家に求められるエンゲージメントと議決権行使の変革などにおけるポイントを、企業の対応を踏まえて解説します。
なぜ投資家にも行動変容が求められるのか
これまでのガイダンスでは、
企業に対して、資本効率を改善し、
資本コストを上回る投資機会に投下資本を拡大すること
を求めていました。
そのためには、
自社のビジネスモデルを起点とした「成長の道筋」を描き、
投資の目的、規模、成果が表れるまでの時間軸を、
投資家に対して説明しなければなりません。
ただし、
企業がどれだけ丁寧に説明しても、
投資家が短期的な利益やROEだけで企業を評価すれば、
成長投資は進みません。
研究開発、人的資本、DX、新規事業、M&Aといった成長投資は、
実行した直後から利益を生み出すとは限らないからです。
多くの場合、先に費用やキャッシュアウトが発生し、
成果が表れるまでには時間がかかります。
その間、利益、キャッシュフロー、ROE、ROICなどが、
一時的に悪化する可能性もあります。
そこでガイダンスでは、企業側だけでなく、
「スチュワードシップ・コード」をもとに
投資家側にも行動変容を求めています。
企業価値向上に向けた企業側の責務と投資家側の責務とは、いわば『車の両輪』であり、両者が適切に相まって質の高いコーポレートガバナンスが実現され、企業の持続的な成長と顧客・受益者の中長期的な投資リターンの確保が図られていくことが期待される
ガイダンスが示しているのは、
企業と投資家の対立関係ではありません。
企業と投資家が、
価値創造、すなわちEPの持続的な拡大を共通の目的として、
企業価値向上を目指す協創関係です。
企業が成長投資の合理性を説明し、
投資家がその説明を実質的に評価する。
この両方がそろって初めて、長期的な成長投資が可能になるのです。
投資家は「一歩下がる経営」を認められるか
第1回では、成長投資を「一歩下がって二歩前進する活動」としてご紹介しました。
将来の大きな価値を獲得するためには、
現在得られる利益の一部を投資へ振り向けなければなりません。
設備投資を行えば、キャッシュが先に出ていきます。
研究開発投資を増やせば、
短期的な利益は減少する可能性があります。
人材を採用し、育成しても、
その成果が売上高や利益に表れるまでには時間がかかります。
成長投資とは、まさに「一歩下がって二歩前進する活動」なのです。
ガイダンスでは、
成長投資は成果が顕在化するまでに時間を要し、投資初期には利益・キャッシュフローや資本効率指標が一時的に悪化し得るという不確実性も伴う
と指摘しています。
このような状況で、
投資家が四半期ごとの利益や単年度のROEだけを見て企業を評価すると、
経営者は将来への投資をためらうようになります。
特に、新規事業、先端技術の研究開発、ブランド構築、人材育成などは、
成果が表れるまでの期間が長く、投資効果も不確実です。
だからといって、
短期的な財務指標の悪化を理由に投資を止めれば、
将来の成長機会を失うことになります。
そこでガイダンスは、
投資家に対し、過度に短期的なリターンを要求したり、
形式的な議決権行使に偏ったりすることなく、
企業の成長ステージや事業特性を踏まえて判断するよう求めています。
企業ごとに、事業構造も競争環境も異なります。
成熟事業を中心とする企業と、研究開発型の企業を、
同じ財務指標と時間軸だけで比較することはできません。
また、事業再生の途上にある企業と、高成長市場で先行投資を続ける企業とでは、
ROEが低い理由も異なります。
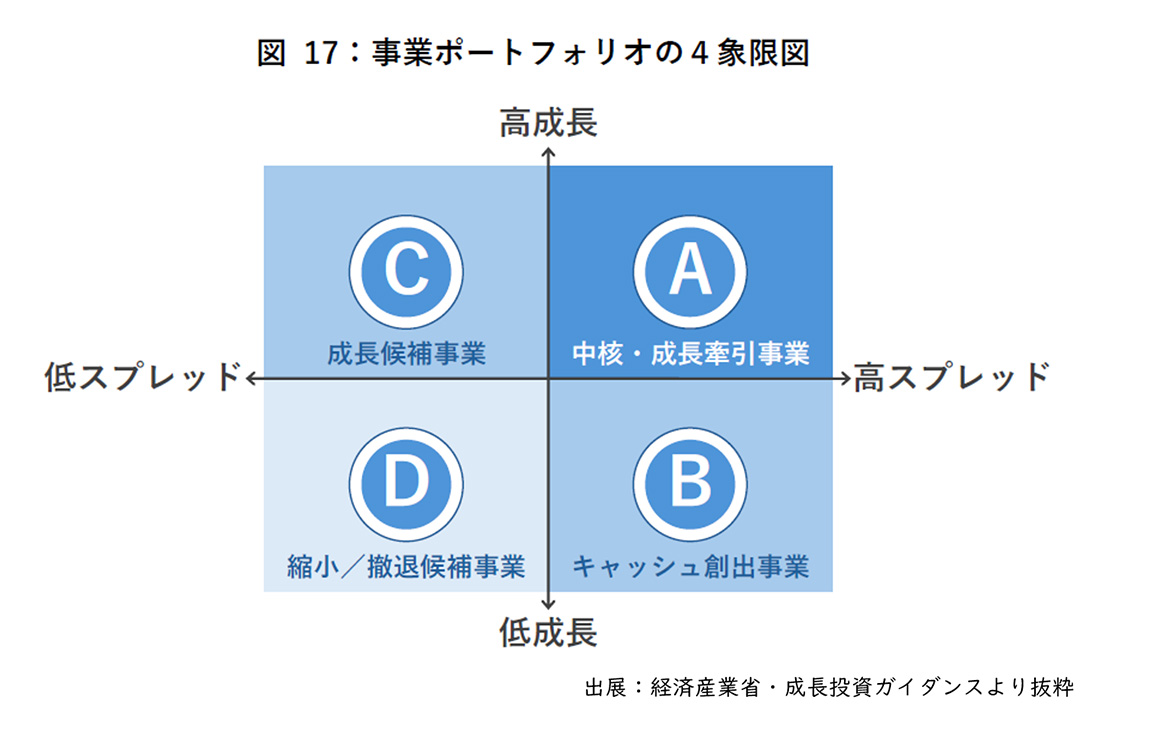
【図1】事業ポートフォリオの4象限
したがって投資家には、数字の水準を見るだけでなく、
なぜ、この投資が必要なのか。
投資によって、何が変わるのか。
いつ、どのような成果が表れるのか。
企業は、その進捗をどのように見ているのか。
そこまでを踏み込んで評価する姿勢が求められるのです。
エンゲージメントの目的を「EPの拡大」に置く
スチュワードシップ・コードでは、
投資家に対して、投資先企業との建設的な「目的を持った対話」、
すなわちエンゲージメントを通じて認識を共有し、
課題の改善に努めることを求めています。
しかし、
企業と投資家が面談していれば、
それだけで有意義なエンゲージメントになるわけではありません。
ガイダンスでは、
投資家と企業の双方において、対話の『目的』と『論点』が十分に揃わない場合、エンゲージメントが形式的になり、価値創造(EP)の拡大に資する対話が生まれにくい点に留意が必要である
と指摘しています。
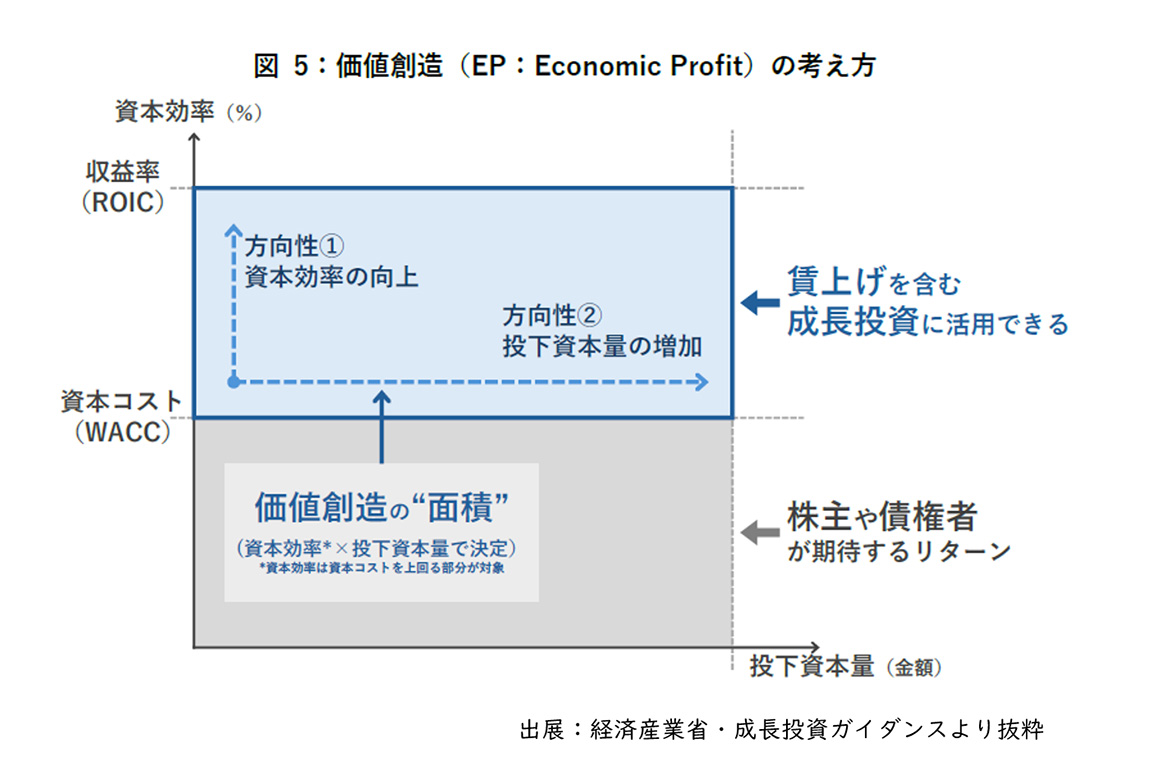
【図2】EP=(ROIC-WACC)×投下資本
例えば、投資家からの質問が、
足元の利益、配当、自社株買いなどに終始した場合、
企業の中長期的な成長戦略や資本配分について、
十分な対話はできません。
一方、企業側も、
統合報告書の見栄えや開示項目の形式的な充足、
投資家との対話回数などだけに注力していたのでは、
本質的な対話にはなりません。
企業と投資家の対話は、
単なる情報交換やIR活動ではありません。
この会社は、どのような価値を、どのような仕組みで生み出すのか。
その価値を拡大するために、どの事業へ資本を配分するのか。
投資によって、EPはどのような時間軸で拡大するのか。
といった価値創造ストーリー(成長への道筋)を示したうえで
それをお互いに検証する実質的な対話であるべきです。
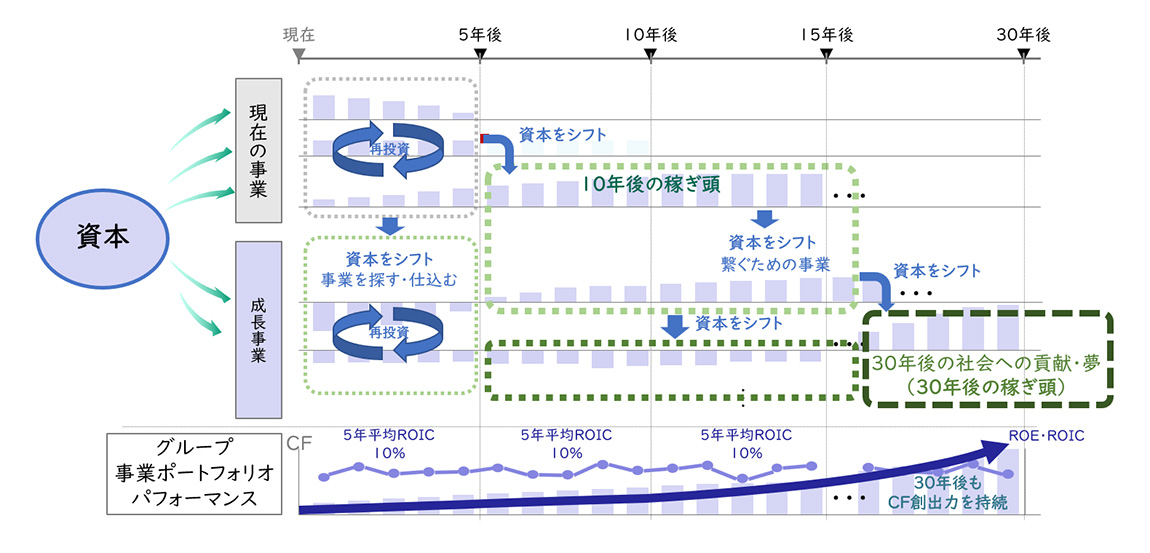
【図3】中長期における価値創造のストーリー
そのためには、
企業側も説明資料を開示して終わりにするのではなく、
投資家との対話から得られた指摘や疑問を、
経営会議や取締役会で議論する必要があります。
投資家側にも、企業の説明を聞くだけではなく、
その前提、整合性、実現可能性を検証し、
経営者と率直に議論することが期待されています。
重要なのは、対話の回数ではありません。
価値創造につながる論点について、どこまで議論を深められたか
なのです。
投資家が確認すべき4つの重点論点
それでは、
投資家は企業とのエンゲージメントにおいて、
何を確認すればよいのでしょうか。
ガイダンスでは、
企業の成長ステージや事業特性を把握した上で、
次の4つを中心に説明の整合性を検証することを推奨しています。
投資家は、企業の状況把握(成長ステージ、事業特性等)を前提に、①成長の道筋、②資本効率(ROIC-WACCスプレッド)改善、③投下資本の質・量、④将来のキャピタルアロケーション等を中心に、企業の説明の整合性を検証し議論を深めていくことが期待される
① 成長の道筋
第1は、成長の道筋です。
企業がどの顧客にどのような価値を提供し、
競争優位をどのように構築するのか。
そのビジネスモデルと投資計画がつながっているか。
を確認します。
② ROIC-WACCスプレッドの改善
第2は、ROIC-WACCスプレッドの改善です。
一時的にROICが低下するとしても、
将来的に資本コストを上回るための収益性改善策が示されているか。
その前提や時間軸に合理性があるか。
を検証します。
③ 投下資本の質と量
第3は、投下資本の質と量です。
価値を生まない事業や資産から資本を回収し、
競争優位と成長性が見込まれる領域へ資本を再配分できているか。
さらに、成長に必要な投資規模を確保しているか。
を確認します。
④ 将来のキャピタルアロケーション
第4は、将来のキャピタルアロケーションです。
事業活動で生み出したキャッシュを、
設備、研究開発、人材、DX、M&A、株主還元などへ、
どのような優先順位で配分するのか。
その資本配分方針が、成長の道筋と整合しているか。
を確認します。
この4つは、投資家だけが確認すべき項目ではありません。
企業側にとっても、投資家にとっても
対話を実質的にする重要なチェックリストになります。
投資家に成長投資を理解してもらうには、
「将来のために必要です」という説明だけでは足りません。
成長の道筋、資本効率、投下資本、キャピタルアロケーションを
一つのストーリーとして示す必要があるのです。
実質株主が見えなければ、実質的な対話はできない
企業と投資家の建設的な対話を進めるためには、
企業が自社の株式を実質的に保有している投資家を把握できることも重要です。
名義上の株主と、議決権行使などの判断を行う主体が異なる場合、
企業は誰と対話すべきか分からなくなることがあります。
ガイダンスでは、
建設的な対話の前提として、実質株主の透明性の確保も重要である。スチュワードシップ・コードでは、企業からの求めに応じて保有状況を説明すべきであること等が指針として明確化されており、投資家は、企業から照会があった場合の対応方針を整備・公表することが求められる。
としています。
つまり、
企業から株式保有状況について照会があった場合に備え、
投資家が対応方針を整備し、公表することを求めています。
これは、単なる株主管理の問題ではありません。
企業と投資家の間で成長投資の時間軸や資本配分について
共通理解を形成するための基盤です。
企業側も、実質株主の特定自体を目的にするのではなく、
把握した投資家の運用方針、投資スタイル、時間軸を理解し、
相手に応じた対話を設計することが重要になります。
短期的な投資判断を重視する投資家と、
長期保有を前提とする投資家では、
関心のある論点が異なります。
その違いを踏まえながらも、
EPの持続的拡大という共通目的に向けて、
両者で対話を進める必要があります。
議決権行使を「形式」から「実質」へ変える
第4章のもう一つの重要なテーマが、議決権行使です。
投資家には、議決権行使の方針と、
その結果の公表について明確な方針を持つことが求められています。
ただし、あらかじめ数値基準を定め、
その基準に当てはまった企業には一律に反対票を投じるだけでは、
企業の持続的な成長を支える議決権行使にはなりません。
ガイダンスでは、
企業価値向上に向けた成長投資を促進する観点からは、投資家には、短期的な業績変動や単一の財務指標のみに着目するのではなく、企業の成長ステージ、事業特性、成長投資の時間軸等を踏まえた中長期的な視点から企業を評価することが期待される
としています。
例えば、ROEが一定水準を下回った場合に、
経営トップの再任議案へ機械的に反対する基準があったとします。
ROEの低下が、競争力を失った事業を放置した結果であれば、
経営責任を厳しく問う必要があるでしょう。
しかし、
将来の高いEPを生み出すため、
研究開発、人材、新工場などへ先行投資した結果、
一時的にROEが低下しているのであれば、同じ判断でよいのでしょうか。
以上のように同じROEの低下でも、
その原因と将来への意味は異なります。
この違いを見ずに、単一の財務指標だけで判断すれば、
企業は議決権行使を恐れて成長投資を控える危険性があります。
それは、目先の資本効率を守る代わりに、
将来のEP拡大を失うことにもなりかねません。
議決権行使は、企業経営に対する重要な意思表示です。
だからこそ、指標を見るだけではなく、
指標が変動した理由と企業が描く成長の道筋
まで理解した上で判断する必要があるのです。
セーフハーバーと判断理由の開示が成長投資を支える
形式的な議決権行使を避けるために、
ガイダンスが示しているのが「セーフハーバー」の考え方です。
ガイダンスでは、
仮に業績評価に関してROE等の業績指標を用いる場合においても、中長期的なEP拡大に資する成長投資を阻害しないよう、例外要件(セーフハーバー)の設定など、企業の説明を踏まえた実質判断を可能とする意思決定体制の整備を行うことが強く期待される
としています。
つまり、
一定のROE基準を設けるとしても、
合理的な成長投資によって一時的に基準を下回る企業については、
説明内容を踏まえて個別に判断できる仕組みを設けるということです。
また、議決権行使助言会社を利用する場合でも、
その助言だけに依存するのではなく、
最終的には投資家自身が責任を持って判断することが求められています。
さらにガイダンスは、重要な議案について、
投資家が賛成または反対した「実質的な理由」を開示することが望ましいとしています。
企業に説明責任があるように、
投資家にも判断理由を説明する責任があるということです。
投資家が判断理由を明らかにすれば、
企業は何が評価され、何が懸念されたのかを理解できます。
それを次の経営判断や開示、投資家との対話へ反映できます。
議決権行使は、株主総会で完結する一回限りの手続ではありません。
対話、議決権行使、判断理由の開示、経営への反映、次の対話
という継続的なサイクルの一部として捉えるべきなのです。
企業側も「説明したつもり」から脱却する
第4章の主語は投資家ですが、企業側にも重要な示唆があります。
投資家の形式的な評価を批判するだけでは、状況は変わりません。
企業側も、なぜその投資が必要なのか、
その投資がどのようにEPの拡大につながるのかを、
投資家が判断できる形で説明する必要があります。
具体的には、次の要素をストーリーとして示すことです。
- 解決しようとする顧客課題
- 自社の競争優位とビジネスモデル
- 投資対象と必要な投資額
- 投資成果が表れるまでの時間軸
- 先行KPIと財務成果の関係
- 投資の継続・追加・見直し・撤退の判断基準
- ROIC―WACCスプレッドとEPへの影響
- 株主還元を含むキャピタルアロケーション方針
単に「成長分野へ投資します」と説明するだけでは不十分です。
投資によって、
どのような顧客価値を生み出し、
どのように売上高、利益、キャッシュフロー、ROIC、EPへつなげるのか。
その因果関係を一つのストーリーとして説明しなければなりません。
レイヤーズ・コンサルティングでは、
- ROE・ROIC経営管理の構築
- 事業別バランスシートの整備
- キャピタルアロケーション方針の策定
- 成長投資の評価・モニタリング
- FP&A機能の強化
- 企業価値向上ストーリーの構築と経営管理への実装
をご支援しています。
投資家との対話をIR部門だけの活動とせず、
経営戦略、財務戦略、事業戦略、投資管理、非財務KPIを一つにつなげる。
それが、形式的な対話を価値創造に向けた実質的なエンゲージメントへ変えるための出発点になります。
まとめ
第4章が投資家に期待している対応を整理すると、次のようになります。
- 企業と投資家がEPの拡大を共通目的として協創する
- 成長投資に伴う時間的なラグと不確実性を理解する
- 短期的なリターンだけでなく、中長期的な価値創造を評価する
- 成長の道筋、資本効率、投下資本、キャピタルアロケーションを対話の中心に置く
- 企業の成長ステージや事業特性に応じて論点を設定する
- 実質株主の透明性を高め、建設的な対話の基盤を整える
- 単一の財務指標による形式的な議決権行使を避ける
- 必要に応じて例外要件を設け、企業の説明を踏まえて判断する
- 議決権行使助言会社の助言だけに依存せず、自らの責任で判断する
- 重要な議案について、賛否判断の実質的な理由を開示する
第4章のメッセージは明確です。
「成長投資を実行する企業」だけでは、価値創造は拡大しない。
「成長投資を理解し、評価し、支える投資家」が必要である。
企業には、投資家が実質的に判断できる「成長の道筋」を示す責任があります。
一方、投資家には、企業を単一の財務指標や短期的な業績だけで評価せず、
事業特性、投資の時間軸、将来のEP拡大可能性を踏まえて判断する責任があります。
企業と投資家の双方が「説明したつもり」「対話したつもり」から脱却し、
EPの持続的な拡大という共通目的の下で議論を深める。
それこそが、企業の「一歩下がって二歩前進する経営」を可能にし、
日本企業の成長投資を本格的に拡大する条件ではないでしょうか。
次回は、第5章「政府が取り組むべき対応」を取り上げ、
企業の事業ポートフォリオ改革や大胆な成長投資を、
制度、税制、ファイナンス、人材育成の面からどのように後押ししようとしているのかを解説します。
【出典】
- 経済産業省
「成長投資ガイダンス」
https://www.meti.go.jp/press/2026/07/20260721001.html
オンライン相談問い合わせる メルマガ登録
最新情報をお届け! メルマガ登録
この記事の執筆者
職種別ソリューション