成長投資ガイダンスを読む(最終回)
総括:企業価値向上を「効率化」から「価値創造の拡大」へ
この記事の要約
本記事では、成長投資ガイダンスが示す価値創造経営について解説します。資本効率改善にとどまらず、EPを共通言語に企業・投資家・政府が資本を循環させる考え方を総括します。成長の道筋、事業別B/S、規律あるリスクテイク、対話と政策環境の要点を整理します。
この記事を読むとわかること
- 成長投資ガイダンスが問題提起する「新たなパラドックス」とは何か
- EPが企業価値向上の共通言語として示す意味
- 企業が価値を生む事業へ資本を動かすための方法
- 成長投資を支える投資家の対話責任と政府の環境づくりの役割
そこで、経済産業省は2026年7月に「成長投資ガイダンス」を公表しました。
ガイダンスが、日本企業に求められているのは、ROE改善の先にある「価値創造の総量を増やす経営」への転換です。
今回は、第1章から第5章までを振り返り、本ガイダンスが企業、投資家、政府に投げかけた主要メッセージを総括します。
ガイダンスが出発点とした「新たなパラドックス」
この10年余り、日本企業は大きく変わりました。
コーポレートガバナンス改革が進み、
経営会議や取締役会では、
資本コスト、ROE、ROIC、PBRといった指標が日常的に語られるようになりました。
政策保有株式の縮減
事業ポートフォリオの見直し
自社株買いや増配など
資本市場を意識した経営も広がっています。
こうした変化には、確かに大きな意義があります。
しかし、ガイダンス第1章では、その成果だけを評価して終わりません。
企業の業績や株価が大きく上昇し、資本効率指標も一定程度改善が進み、株主に対する還元は大幅に拡大する一方で、その成果が、賃金上昇や成長投資に必ずしも十分結び付いていないというパラドックスである
これが、ガイダンス全体の出発点です。
企業の利益は改善した。
株価も上昇した。
株主還元も増えた。
それにもかかわらず、
設備、研究開発、人材、DX、新規事業などへの投資は、
期待されたほど拡大していない。
数字は良くなったのに、
将来の成長力に対する確信が十分に高まっていないのです。
では、なぜこのような状況が生まれたのでしょうか。
一つの理由は、資本効率を高めることが、
いつの間にか経営の目的になってしまったことです。
投資を抑え、資産を圧縮し、株主還元を増やせば、
短期的にはROEやROICが改善することがあります。
しかし、それだけでは企業が生み出す価値の総量は増えません。
むしろ、将来の競争力を支える投資まで削れば、
長期的な企業価値を損なう可能性があります。
ガイダンスが問い直したのは、資本効率の重要性ではありません。
資本効率を高めた先で、何を実現するのか
という経営の本質なのです。
共通言語はROEだけではなくEPへ
第2章で提示された中心概念が、EPすなわちエコノミック・プロフィットです。
EP =(ROIC - WACC)×投下資本
EPは、ROICとWACCの差(スプレッド)に投下資本を掛けて算定します。
ROICがWACCを上回れば価値を創造し、
下回れば価値を毀損していると考えます。
つまり、会計上の利益が出ているかどうかだけではなく、
資本の提供者が求めるリターンを上回る価値を生み出せているかを見る指標です。
さらに重要なのは、EPが「率」と「量」の両方を捉える点です。
ROIC-WACCスプレッドは、
価値創造の収益性を示します。
投下資本は、価値創造に投入する資本の規模を示します。
EPを増やすには、スプレッドを改善するだけでなく、
資本コストを上回る事業へ投下資本を拡大する必要があります。
図形に例えるなら、スプレッドが「高さ」、投下資本が「横幅」、EPがその「面積」です。
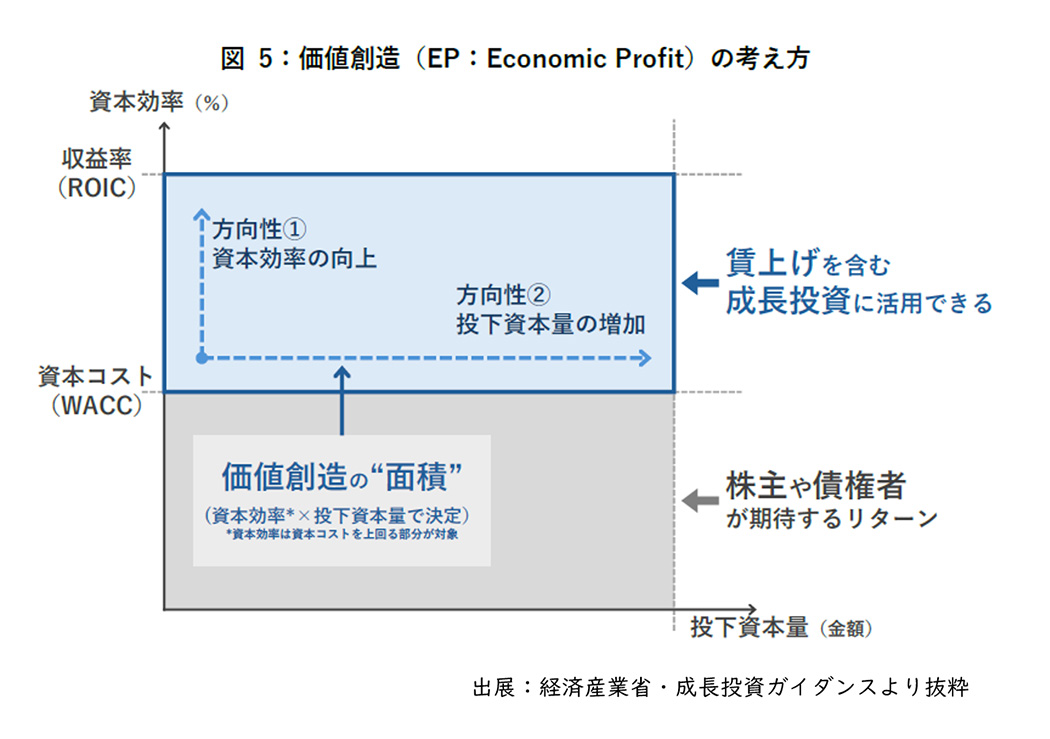
【図1】EP = (ROIC - WACC)×投下資本
これまでの日本企業は、高さを伸ばすことに力を注いできました。
コスト削減、在庫圧縮、低収益資産の整理などは、引き続き必要です。
しかし、企業価値を持続的に高めるには、
価値を生む事業を見極め、
その事業へ設備、人材、技術、データ、ブランドなどの資本を投入し、
横幅も広げなければなりません。
求められているのは、
「少ない資本で効率よく稼ぐ経営」だけではなく、
「勝てる事業へ資本を投じ、価値創造の総量を増やす経営」
への転換です。
企業には「資本を動かす経営」が求められる
第3章では、企業がEPを拡大するための具体的な対応が示されました。
自社のビジネスモデルを起点に「成長の道筋」を描く
その出発点となるのが、
自社の「成長の道筋」を明らかにすることです。
資本効率の改善と投下資本の拡大がどのような道筋・時間軸で価値創造の拡大につながるのかを、投資家をはじめとする幅広いステークホルダーに適切に説明し、エンゲージメントを通じて共通理解を醸成していくことが重要となる
事業別バランスシートとROIC―WACCスプレッドを可視化する
売上高、営業利益、ROEの目標を並べるだけでは、成長の道筋にはなりません。
- どの顧客に、どのような価値を提供するのか
- 自社の競争優位は何か
- どの事業へ、どの程度の資本を配分するのか
- 投資の成果は、いつ、どの指標に表れるのか
計画どおりに進まない場合、何を見直すのか - これらを一つの因果関係として示す必要があります
その実行には、事業別バランスシートが欠かせません。
全社平均のROICだけを見ても、
どの事業が価値を生み、どの事業に資本が滞留しているのかは分かりません。
事業別にP/LとB/Sを捉え、
投下資本とROIC-WACCスプレッドを可視化して初めて、
資本を追加すべき事業と、改善・再編すべき事業が見えてきます。
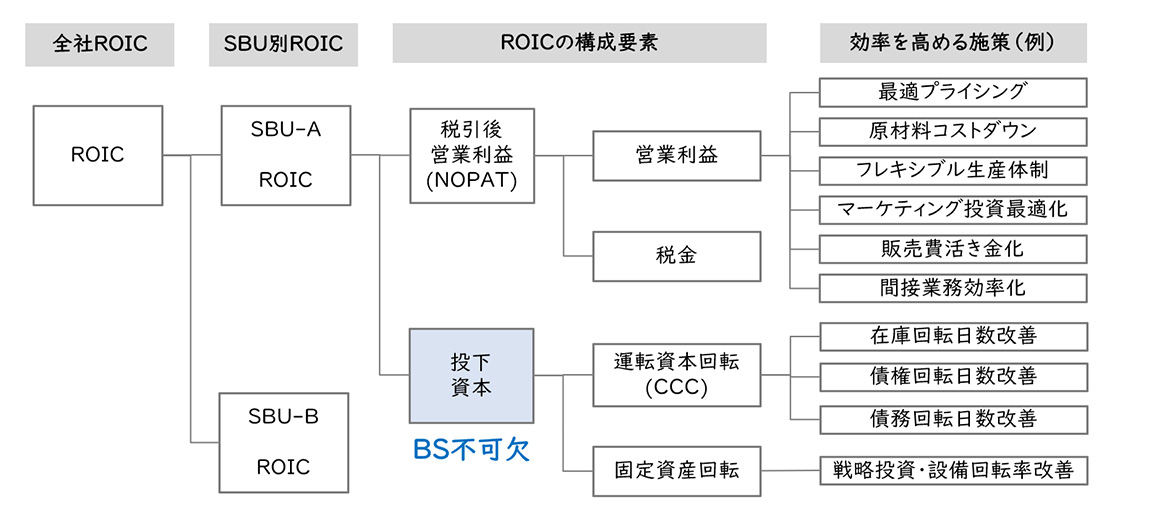
【図2】事業別ROICには事業別投下資本、すなわちBSが必要
コスト削減ではなく、価値を生む支出への再配分を進める
また、ROIC改善を一律のコスト削減にしてはいけません。
研究開発、人材育成、ブランド、デジタル基盤などは、
会計上は費用であっても、将来の価値創造を支える戦略的支出です。
- 価値を生まないコストを減らし、価値を生む支出へ振り替える。
- CCCを短縮し、低稼働資産や非事業用資産を見直す。
- ベストオーナー原則に基づいて事業を再編し、回収した資本を成長領域へ再配分する。
- そして、重点領域には複数年にわたり十分な資本を供給する。
これが、第3章の示す資本を動かす経営です。
大胆な成長投資に必要なのは「規律あるリスクテイク」
成長投資には不確実性があります。
研究開発、新工場、新規事業、DX、人材育成などでは、
先に費用とキャッシュアウトが発生し、
成果が表れるまでには時間がかかります。
だからこそ、成長投資には規律が必要です。
投資目的、期待リターン、時間軸、先行KPI、マイルストーン、
主要リスク、追加投資の条件、撤退条件を明確にする。
そして、当初計画との差を定期的に検証し、
継続、追加、軌道修正、撤退を判断する必要があります。
ここで重要なのは、
短期的な資本効率の低下を一律的に判断しないことです。
成長投資による一時的な低下と、
価値毀損事業を放置した結果としての恒常的な低下は、
明確に区別しなければなりません。
前者には忍耐と継続的な検証が必要であり、
後者には再生、売却、撤退を含む意思決定が必要です。
取締役会にも、失敗を避けるために投資を止めるのではなく、
前提、リスク、代替案、撤退条件を点検した上で、
企業価値向上に向けたリスクテイクを後押しする役割が求められます。
大胆さと規律は、相反するものではありません。
規律があるからこそ、企業は大胆に投資できる
のです。
投資家には「時間軸を共有する責任」がある
企業が成長投資の準備を整えても、
投資家が短期業績だけで評価すれば、
経営者は投資をためらいます。
第4章は、企業と投資家の責務を「車の両輪」と位置付けています。
企業価値向上に向けた企業側の責務と投資家側の責務とは、いわば『車の両輪』である
企業側の努力だけでは、成長投資と価値創造は広がりません。
企業の責務と投資家の責務が適切に組み合わさることで、
企業の持続的成長と中長期的な投資リターンの確保につながるという考え方です。
投資家に求められるのは、
企業の説明をそのまま受け入れることではありません。
成長ステージや事業特性を把握した上で、
成長の道筋、ROIC-WACCスプレッド、投下資本の質と量、
将来のキャピタルアロケーションの整合性を検証することです。
企業と投資家の対話においては、
対話の回数や開示項目の充足ではなく、
資本配分の合理性と実現可能性について、
どこまで踏み込んで議論できたかが問われます。
議決権行使も同じです。
ROEなどの単一指標に基づき、
経営者の選解任を機械的に判断すれば、
将来のEPを生む投資まで抑制する可能性があります。
ガイダンスは、
合理的な成長投資による一時的な業績低下を個別に評価できるよう、
例外要件、いわゆるセーフハーバーを設ける考え方を示しています。
また、重要議案については、投資家に
判断の実質的な理由の開示を求めています。
企業には説明責任があり、投資家には実質的に判断する責任がある。
双方が投資の時間軸を共有することで、
企業の「一歩下がって二歩前進する経営」が可能になります。
政府には「資本が循環する環境づくり」が求められる
第5章では、政府に期待される対応が示されました。
政府は、市場ルールなどの制度設計や、補助金、税制、ファイナンスなどの各種支援策を通じて、企業のEP拡大につながる取組を集中的に後押しすることが重要となる
第5章は、政府が市場ルール、補助金、税制、ファイナンスなどを通じて
企業のEP拡大を後押しすることを重視しています。
具体的には、
成長投資や事業再編を支える制度設計
CFO・FP&A機能の強化
資本市場や技術開発環境の整備
という一連の政策が整理されています。
政府の役割は、補助金を増やすことだけではありません。
- ベストオーナーへの事業移転を円滑にする
- 設備、研究開発、人的資本への投資を、税制やファイナンスを含めて支援する
- 現預金、政策保有株式、非事業用不動産などの内部資本を成長投資へ再配分しやすくする
- 多様な資金供給主体がリスクマネーを提供できる市場を整える
といったことが求められています。
資本配分を担うCFOとFP&Aの機能を強化し、
必要な知識を持つ人材を育てることも重要です。
ガイダンスでは、CFOとFP&Aに、
- 事業別ROIC・WACCの把握、
- 事業別B/Sの整備、
- 投資案件の比較、
- 投資後のモニタリング
などを求めています。
また、基礎研究、応用研究、開発、事業化、社会実装をつなぎ、
民間だけでは負い切れない長期かつ不確実な投資のリスクを
国も分担しなければなりません。
個別の政策をばらばらに実施するのではなく、
制度、税制、補助金、ファイナンス、人材、技術基盤を一つの仕組みとして整える。
目指すべきは、「企業に投資を促す政策」ではありません。
価値創造につながる投資が継続的に生まれ、
回収された資本が次の投資へ循環する環境
をつくることなのです。
レイヤーズが考える、経営者が確認すべき5つの問い
ガイダンスの主要メッセージを、自社の経営に引き寄せるためには、
次の5つの問いが有効です。
第1の問い
自社は、ROEやROICの改善を目的化していないか。
資本効率の改善は重要ですが、
それは価値創造を拡大するための手段です。
財務指標の改善が、将来の成長投資を抑制していないかを点検する必要があります。
第2の問い
どの事業がEPを生み、どの事業が価値を毀損しているかを把握できているか。
全社平均だけではなく、
事業別のP/LとB/S、ROIC-WACCスプレッドを可視化し、
資本の滞留状況を把握する必要があります。
第3の問い
価値を生む事業へ、十分な規模の資本と人材を配分できているか。
高ROIC事業を持っていても、
投下資本が小さければ、EPの総量は限られます。
勝てる領域には、複数年にわたって資本を供給することが必要です。
第4の問い
投資の時間軸、先行KPI、見直し条件を説明できているか。
投資後の利益やROICだけでなく、
顧客獲得、技術開発、人材能力、稼働率などの先行KPIを用い、
将来の財務成果との関係を示すことが必要です。
第5の問い
事業再編、内部資本、外部資本、政策支援を、一つのキャピタルアロケーションとして設計できているか。
何を売却し、何に投資するのか。
内部資金で賄うのか、外部資本を活用するのか。
政策支援をどのように組み合わせるのか。
その全体像が問われます。
この5つに明確に答えられなければ、
資本コストやROICを計算していても、
価値創造経営が実装されているとはいえません。
レイヤーズ・コンサルティングでは、
- 企業価値向上ストーリーの構築
- ROE・ROIC経営管理
- 事業別バランスシート
- 事業ポートフォリオ評価
- キャピタルアロケーション
- 成長投資の評価・モニタリング
- FP&A機能の強化
- 取締役会・投資家向け説明への展開まで、
一貫してご支援しています。
まとめ
「成長投資ガイダンス」の主要メッセージは、次の一文に集約できます。
資本効率の改善にとどまらず、価値を生む事業へ資本を大胆に投じ、EPの総量を持続的に拡大する。
第1章は、
業績と資本効率の改善が、成長投資や賃上げに十分つながっていないという問題を提起しました。
第2章は、
EPを、企業、投資家、政府が価値創造を議論するための共通言語として示しました。
第3章は、
企業に対し、成長の道筋、事業別の資本効率、事業ポートフォリオ、大胆な成長投資、取締役会の実効性を求めました。
第4章は、
投資家に対し、短期・形式的な評価を避け、対話と議決権行使を実質化することを求めました。
第5章は、
政府に対し、制度、税制、ファイナンス、人材、技術開発を通じて、資本循環を支える環境を整えることを求めました。
企業が成長の道筋を描き、資本を動かす。
投資家が投資の時間軸を共有し、必要なリスクマネーを供給する。
政府が挑戦しやすい環境を整える。
この三者がEPの持続的拡大という共通目的の下で動くことで、
日本企業の成長投資は、単発の施策から持続的な経営システムへ変わります。
安倍内閣時の伊藤レポートでは、企業の資本効率を高め、企業を中心としたインベストメント・チェーン構築することで、日本を再興することを目指しました。
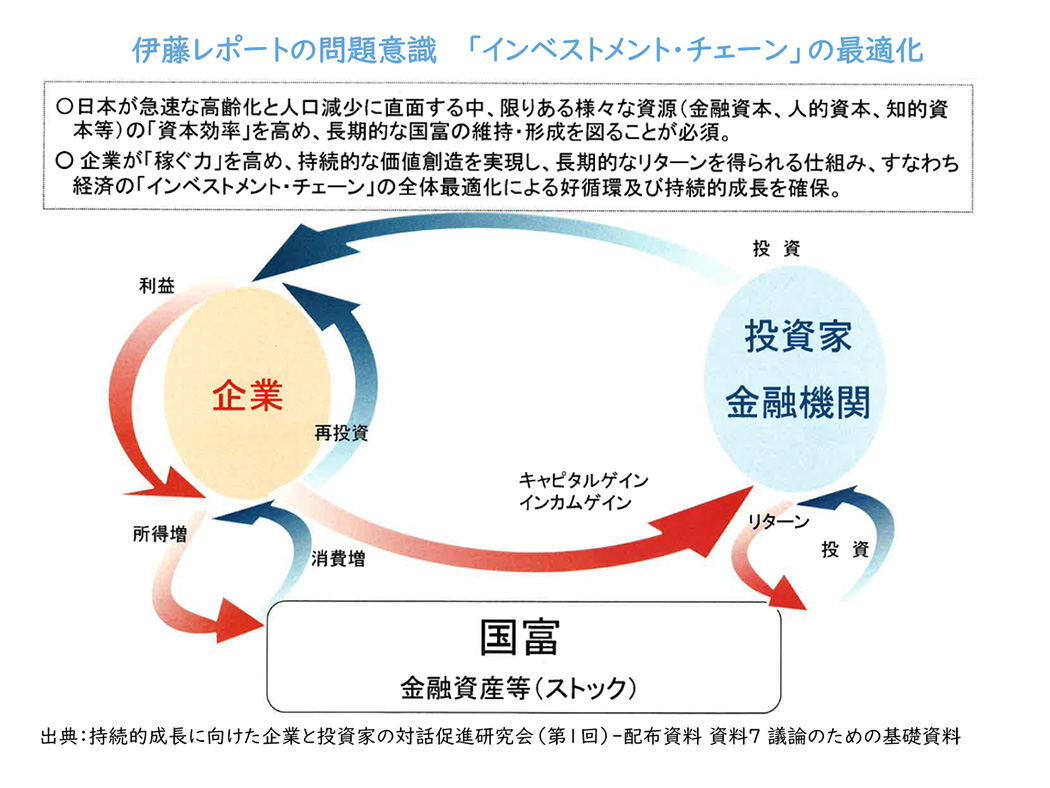
【図3】インベストメント・チェーンの最適化
高市内閣の成長投資ガイダンスで、企業の役割に加え、投資家の役割、更に政府の役割を明確にし、より確実な経済成長を目指しています。
皆様の会社では、資本効率を改善した先に、
どのような未来を描いているでしょうか。
その未来を実現するために、どの事業へ、どの程度の資本を、どの時間軸で投じるのでしょうか。
そして、その選択が価値創造の総量をどのように増やすのかを、
社員、取締役会、投資家へ説明できているでしょうか。
「成長投資ガイダンス」が私たちに求めているのは、
指標を一つ増やすことではありません。
効率化の先にある成長を構想し、資本を動かし、対話を重ねながら、
一歩下がって二歩前進する経営
を実行することなのです。
【出典】
- 経済産業省
「成長投資ガイダンス」
https://www.meti.go.jp/press/2026/07/20260721001.html
オンライン相談問い合わせる メルマガ登録
最新情報をお届け! メルマガ登録
この記事の執筆者

職種別ソリューション