価値創造の場としての生産管理(第2回)
在庫は悪か?資本効率を設計する生産管理とは
この記事の要約
本記事では、顧客価値と資本効率を両立する在庫管理と生産管理の役割について解説します。在庫を投下資本として捉え、過剰在庫と欠品の損失、ROIC・CCCとの関係を整理し、需要予測や生販在連携を通じて在庫を適正化し、資本効率を設計する生産管理の考え方を紹介します。
この記事を読むとわかること
- 在庫削減だけでは不十分な理由と、過剰在庫による資金滞留・コスト増加、欠品による販売機会・顧客の信頼の喪失
- 在庫を投下資本として捉える考え方と、ROIC・CCCから見る資本効率・資金回収との関係
- 顧客への供給責任を守りながら、需要予測・補充方式・ロット・リードタイムを見直して在庫回転期間を短縮する方法
- 従来の生産管理と資本効率を設計する生産管理の違い、生販在連携を通じて売上・利益・在庫・キャッシュを踏まえた意思決定を行うポイント
確かに、過剰な在庫は保管費用や評価損を生み、企業の大切な資金を滞留させます。
しかし、在庫を減らし過ぎれば、欠品によって販売機会や顧客の信頼を失います。
顧客価値を守りながら、必要以上に資本を寝かせない在庫水準を見極めること
在庫を投下資本として捉え、その最適化を主導すること
これが、ROIC経営における生産管理の重要な役割なのです。
今回は、生産管理を「資本効率経営を実現するための経営機能」として捉え直し、顧客価値を支えながら、投下資本を最も有効に活用する生産管理の新たな役割を解説します。
在庫は悪なのか?
企業の現場では、長年にわたり「在庫は悪だ」と言われてきました。
皆さまの会社でも、在庫削減を経営方針や現場の改善目標に掲げたことがあるのではないでしょうか。
在庫が増えれば資金が滞留し、保管場所や管理の手間も増える。
だから、在庫は少ないほどよい。
こうした考え方は、製造業に広く根付いています。
在庫が生み出す損失
確かに、売れる見込みのない製品や必要量を大きく上回る原材料を抱えれば、保管費用がかさみ、値下げや廃棄による損失も生じます。
時間が経つほど製品は陳腐化し、評価損の計上を迫られることもあります。
では、在庫が生み出す損失にはどのようなものがあるでしょうか。
ここでは代表的なものを整理してみます。
① キャッシュの固定化
もっとも影響が大きいのがキャッシュの固定化です。
- 在庫が増加するとキャッシュが在庫へ姿を変えます。
- 会計上は資産ですが、自由に使えるお金ではありません。
- 結果として、利益は出ているのに資金繰りが苦しい
という状況が発生します。
② 保管コストの増加
在庫は置いておくだけでコストが発生します。
- 倉庫費用
- 保険料
- 管理人件費
- 運搬費
などの費用は継続的に発生します。
在庫が増えれば増えるほど間接コストも増加します。
③ 陳腐化・劣化リスク
市場変化が激しい時代では在庫が負債に変わることがあります。
製品寿命の短縮により、
- 値引き販売
- 廃棄処分
- 評価損計上
が発生する可能性があります。
④ 生産性悪化
在庫が多い工場では、
- モノ探し
- 移動
- 保管
- 積み替え
などの付加価値を生まない作業が増えます。
工場全体の生産性が低下します。
欠品はもっと大きな損失を生む
一方で、在庫削減だけを目指す経営も危険です。
なぜなら欠品も企業価値を下げるからです。
例えば、
顧客が欲しいときに商品がなければどうなるでしょうか。
売上を失うだけではありません。
顧客は競合企業へ流れてしまいます。
BtoB企業であれば、
- 生産停止リスク
- 納期信頼低下
- 取引縮小
につながる可能性もあります。
BtoC企業であれば、
- ブランド毀損
- 顧客離反
- 市場シェア低下
につながります。
つまり企業価値創造の観点では、
在庫削減と供給責任の両立
が求められるのです。
在庫は本当に悪なのか?
在庫はコストを押し上げる要因である一方、販売機会と顧客の信頼を守るための備えでもあります。
では、在庫は本当に「悪」なのでしょうか。
それとも、安定供給や事業継続を支える重要な「資産」なのでしょうか。
結論を申し上げれば、在庫そのものに善悪はありません。
問われるべきは、
- なぜその在庫が必要なのか、
- どのような価値を生みだすのか、
- そのためにどれだけの資金を拘束しているのか
といったことを、企業が明確に説明できるかどうかです。
「在庫は悪」の本当の意味
トヨタ生産方式の普及によって、「在庫は悪」という言葉は広く知られるようになりました。
しかし、この言葉は非常に誤解されやすい言葉でもあります。
多くの企業で、
「在庫は少ない方が良い」
という短絡的な理解がなされています。
しかし、本来の意味はそうではありません。
顧客へ製品を安定供給するためには、一定の在庫は必要です。
- 需要予測が100%当たることはありません。
- 自然災害などサプライチェーンリスクも存在します。
- 生産設備も故障します。
- 物流も遅延します。
そのような環境の中で、在庫をゼロにすることは現実的ではありません。
問題なのは、
「存在理由の分からない在庫」
です。
例えば、
- 需要予測の精度不足を隠している在庫
- 販売計画と生産計画のズレから生まれた在庫
- 工程能力不足を補うための在庫
- 品質不良を吸収するための在庫
- 部門間連携不足によって積み上がった在庫
これらは本来解決すべき経営課題の結果として生まれている在庫です。
つまり在庫は問題そのものではありません。
在庫は問題を映し出す鏡なのです。
在庫が増加している企業では、その背後に計画精度、生販連携、供給能力、業務プロセスなどの経営課題が隠れているケースが少なくありません。
真に目指すべきは在庫削減ではなく、在庫を必要以上に増やしている原因を取り除くことなのです。
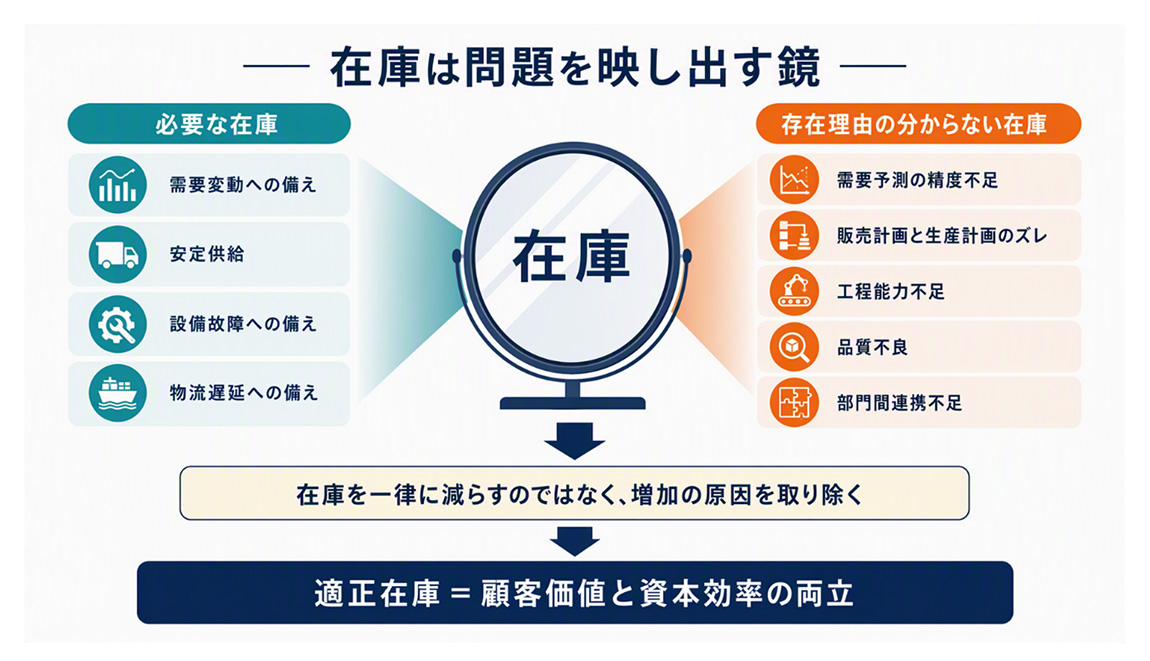
【図1】在庫は問題を映し出す鏡
在庫はなぜ経営の重要テーマなのか?
在庫はなぜ経営の重要テーマなのか?
製造業の現場では、在庫は安心そのものです。
- 材料在庫が十分にあれば調達遅延が起きても生産は止まりません。
- 仕掛在庫があれば設備トラブルが発生しても生産への影響を最小化できます。
- 完成品在庫があれば急な受注にも対応できます。
現場から見れば、在庫はリスクを吸収するクッションです。
ところが経営者やCFOは在庫を違う視点で見ているのです。
在庫は投下資本である
経営者やCFOは在庫を
企業経営における「投下資本」
として見ています。
例えば100億円分の在庫を保有している企業があるとします。
その100億円は、
- 新製品開発
- 設備投資
- DX投資
- 人材育成
- M&A
に活用できたかもしれません。
つまり、在庫とは「企業の成長機会を一時的に固定化しているキャッシュ」なのです。
原材料を購入し、人や設備を使って加工し、販売できる状態にするまでには、企業の資金が投じられています。完成品が売れ、代金を回収するまで、その資金は在庫という形で事業の中にとどまります。
このように、在庫は貸借対照表に計上される資産であると同時に、事業に投じられ回収されていない資本でもあるのです。
したがって、経営にとって在庫は、「本当にその資本は有効活用されているのか」という問いの対象になります。
投下資本の効率性が問われている
利益が出ていてもキャッシュが足りない企業があります。
反対に利益率がそれほど高くなくても潤沢なキャッシュを創出する企業があります。
両者の違いを生む要因の一つが、在庫を含む投下資本の管理です。
企業価値を高めるには、利益を確保するだけでなく、その利益をどれだけの資本で生み出したか、すなわち資本効率まで問う必要があるのです。
近年、多くの企業がROIC(投下資本利益率)を重視する経営へ舵を切っているのも、このためです。
いまや、利益をどれだけ確保したかという観点のみで、経営を評価するわけではありません。
その利益を生み出すために、在庫や設備へどれだけの資本を投じ、どれだけ効率よく回収できたのかまでが問われているのです。
つまり、経営の評価軸は、利益の大きさだけでなく、「収益性と資本効率をいかに両立するか」へと広がっているのです。
ROICという経営指標
多くの企業が企業価値を測る経営指標として採用しているROICは、
営業利益 ÷ 投下資本
で表されます。
営業利益が同じでも、投下資本が小さいほどROICは高くなります。
ここで重要になるのが在庫です。
在庫は投下資本の代表的な構成要素だからです。
例えば、
- 営業利益100億円
- 投下資本1,000億円
の企業と、
- 営業利益100億円
- 投下資本800億円
の企業では、
後者の方が資本効率は高くなります。
利益を増やすことはもちろん重要です。
しかし成熟市場では大幅な利益成長は容易ではありません。
そのため近年は、
「利益を増やす経営」
だけではなく、
「使っている資本を減らす経営」
が重要になっています。
CCCという経営指標
近年、CFOが注目している経営指標の一つに、CCC(Cash Conversion Cycle)があります。
CCCは、原材料の仕入れなどに支出した資金が、製品の販売と代金回収を経て、再び現金として戻ってくるまでの期間を示す指標です。
言い換えれば、
「事業に投じた現金が、何日で手元に戻ってくるか」
を可視化するものです。
CCCは、「売掛金回転期間+在庫回転期間-買掛金回転期間」で算定します。
- 売掛金回転期間 :売上を計上してから代金を回収するまでの期間(回収期間)
- 在庫回転期間 :原材料を仕入れてから製品を販売するまでの期間(保有期間)
- 買掛金回転期間 :仕入れ代金を支払うまでの期間(支払期間)
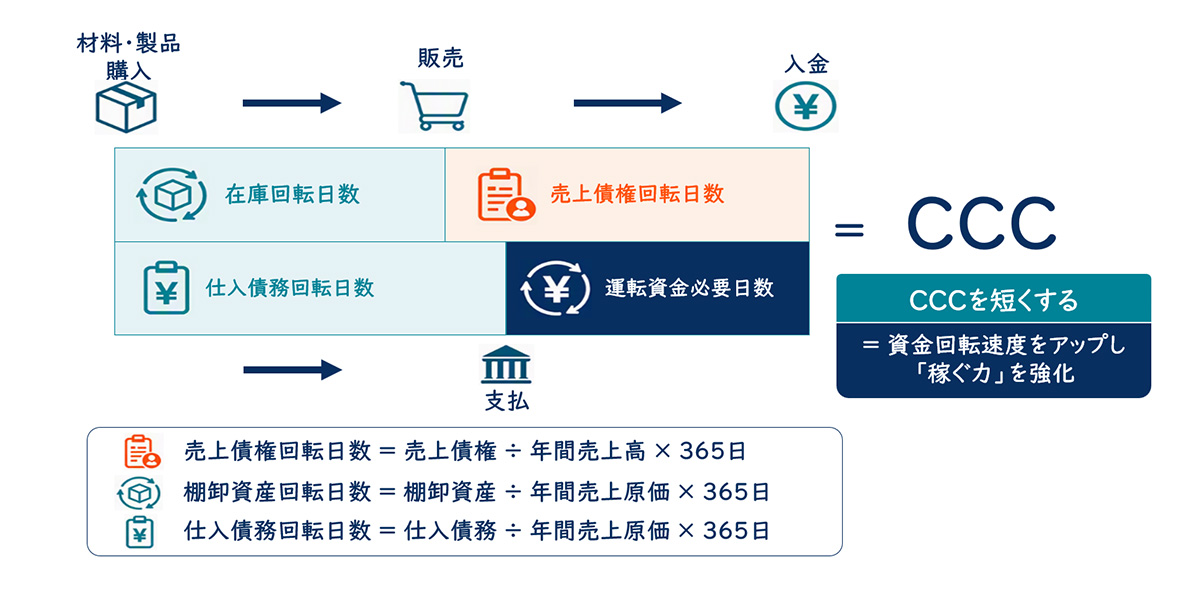
【図2】CCCとは
CCCが短い企業ほど、資金を素早く回収し、次の事業活動へ振り向けられるため、
- 資金効率が高まる
- キャッシュ創出力が向上する
- 成長投資に回せる余力が大きくなる
といった効果が期待できます。
CCCの改善で、自社が最も直接的に改善へ関与できるのが、在庫回転期間です。
もちろん、売掛金の回収条件や買掛金の支払条件を見直すことも重要ですが、取引条件の変更には顧客やサプライヤーとの調整が発生してしまうからです。
在庫回転期間の短縮は、例えば次のように進めます。
- まず、需要予測の精度を高め、製品ごとの予測誤差や需要特性に応じて在庫を設定することが出発点になります。
- 次に、定期発注や発注点方式などの在庫補充方式、見込生産や受注生産などの生産方式、在庫販売や受注販売などの販売方式を、需要・販売の安定性やリードタイムに合わせて見直します。
- 生産・受注ロットについても、単価だけでなく、段取りコスト、在庫保有コスト、需要変動リスクを含めた総コストで最適化するように見直します。
- さらに、調達、生産、検査、物流の各工程で発生する待ち時間や停滞を減らし、リードタイムを短縮します。リードタイムを短縮すれば、仕掛品と製品在庫を抑えながら、市場変化への対応力も高められます。
- サプライヤーや物流パートナーとの間で需要予測や在庫情報を共有し、発注単位、納入頻度、供給単位、供給頻度などを見直すことも重要です。自社だけで在庫を削減するのではなく、供給網全体で適正在庫を設計することで、安定調達と資金効率を両立できます。
これらはすべて、販売、調達、製造、物流と連携しながら自社が主導できる施策です。
重要なのは、在庫金額だけを削減目標にするのではなく、納期順守率、欠品率、在庫回転日数、リードタイムなどを併せて管理し、顧客への供給責任を損なわずにキャッシュを生み出す改革を進めることです。
今求められる生産管理の役割
こうした変化の中で、改めて注目すべきなのが生産管理です。
生産管理は、決められた数量を納期どおりに作るだけの機能ではありません。
生産管理が、
- 需要をどう見通し、
- いつ材料を手配し、
- どれだけの製品を生産し、
- どれだけの水準の在庫を持つのか
を判断することで、企業が抱える資本の大きさと、その回収の速さが決まります。
例えば、
需要を実態以上に強く見積もれば、生産量と在庫が膨らみ、資金は長く滞留します。
需要を慎重に見積もり過ぎれば、欠品を招き、売上だけでなく顧客の信頼まで失いかねません。
需要予測、生産計画、調達計画、在庫管理における一つひとつの意思決定は、製造現場の効率にとどまらず、利益、キャッシュ、投下資本、さらには企業価値そのものに直結していくのです。
だからこそ、生産管理を単なる工場の管理機能ではなく、資本効率経営を実現するための経営機能として捉え直す必要があります。
大切なのは、「在庫を何%減らすか」という数字だけを追うことではありません。
顧客が必要とするときに確実に製品を届け、予期せぬ供給リスクにも備えながら、必要以上に資本を寝かせない状態をどうつくるか。
そのために、生産管理は何を見て、誰と連携し、どのような判断を下すべきかが問われています。
在庫を一律に減らすのではなく、顧客価値と事業継続を支えながら、投下資本を最も有効に活用する。
それこそが、ROIC経営における生産管理の新たな役割なのです。
生産管理は「資本効率を設計する機能」になる
従来の生産管理は、工場を計画どおりに安定して動かすことを中心的な使命としてきました。
具体的には、
- 受注や販売見込みをもとに、品目別・拠点別の生産計画を作る
- 設備、人員、材料の制約を踏まえ、顧客や営業部門と納期を調整する
- 原材料、仕掛品、完成品の在庫数量を把握し、欠品や過剰在庫を防ぐ
といった実務が主な役割でした。
これらは現在も欠かせない業務ですが、多くの場合、その評価は計画達成率、納期順守率、在庫金額など、現場を安定して運営できたかという観点にとどまっています。
しかし、ROIC経営が浸透し、利益だけでなく投下資本の効率まで問われるようになる中で、生産管理に求められる役割は大きく変化しています。
在庫は単なる保管数量ではなく、販売されて現金として回収されるまで事業の中に滞留する資本です。したがって、生産管理の判断は、工場の効率だけでなく、利益、キャッシュフロー、投下資本、ROIC、さらには企業価値にまで影響します。
これからの生産管理には、従来の計画・調整・管理に加えて、次のような経営的な役割が求められます。
- 過去実績だけでなく、受注確度、市場動向、顧客情報を捉え、需要変動を複数のシナリオで予測する
- 製品特性、需要の安定性、調達リードタイム、供給リスクに応じて、在庫や受注・発注・生産方式を設計する
- 販売、調達、製造、物流の計画と制約をつなぎ、個別部門ではなくサプライチェーン全体を最適化する
- 在庫回転日数、欠品率、リードタイム、キャッシュへの影響を可視化し、収益性と資本効率を同時に改善する
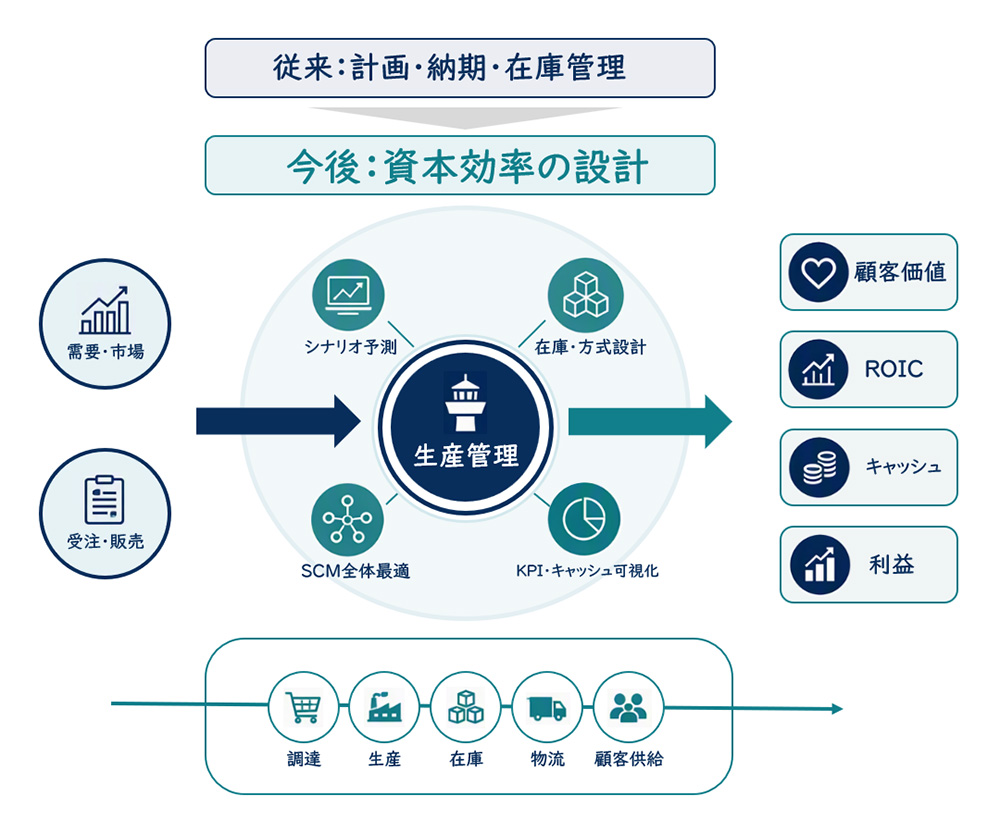
【図3】資本効率を設計する生産管理
繰り返しになりますが、重要なのは、顧客への供給責任を果たしながら、どの在庫が必要で、どの在庫が業務上の問題によって生じているのかを見極め、限られた資本を最も価値の高い用途へ振り向けることです。
言い換えれば、生産管理の役割は、モノの流れを正しく管理することにとどまりません。
- 需要の変化に応じて、
原材料の調達、生産能力の配分、在庫の保有、顧客への供給を一体で判断し、 - 在庫として滞留する資金を必要最小限に抑えながら、
- 売上機会と顧客価値を最大化する
すなわち、モノの流れを管理する組織から、モノを通じて資本効率を設計する組織へ変わる必要があるのです。
だからこそ近年は、生販在連携やサプライチェーン計画の高度化を、単なる業務改善ではなく経営改革のテーマとして位置付ける企業が増えています。
販売計画、生産計画、在庫計画を同じ前提とデータで結び、需要変動や供給制約が生じた際には、売上、利益、在庫、キャッシュへの影響を見ながら迅速に意思決定する。
こうした仕組みが整って初めて、生産管理は現場の調整役を超え、資本効率を設計する経営機能として力を発揮できるのです。
まとめ
「在庫は悪か」
その答えは一言では表せません。
在庫は顧客価値を支える資産であり、事業継続を支える重要な存在です。
しかし同時に、過剰になればキャッシュを滞留させ、資本効率を低下させる要因にもなります。
だからこそ重要なのは、在庫を減らすことではありません。
在庫を適正化し、資本効率と顧客価値を両立することです。
ROIC経営が重視される時代において、生産管理はもはや納期管理や在庫管理を行う管理部門ではありません。
利益とキャッシュの双方を創出する経営機能です。
そして企業価値創造の現場に最も近い場所で、その実現を支える存在こそが生産管理なのです。
次回は、「生産計画は未来予測である」として、需要変動時代に勝つPSIマネジメントについて解説します。
オンライン相談問い合わせる メルマガ登録
最新情報をお届け! メルマガ登録
この記事の執筆者

職種別ソリューション