「真実の原価(実際原価)」を知らずに、
この動乱時代を乗り切れるか
この記事の要約
本記事では、動乱時代に製造業が利益実態を把握するための実際原価管理について解説します。標準原価だけでは捉えにくい原材料費高騰や為替変動の影響、実際原価を日々の変動に基づきダイレクトかつタイムリーに把握するポイント、製品ポートフォリオ判断への活用を紹介します。
この記事を読むとわかること
- 標準原価だけでは外部環境変化による利益圧迫を捉えにくい理由
- 実際原価とは、日々の生産実態や市況変化を実績データに基づいて反映した原価であること
- 実際原価を日々の変動に基づきダイレクトかつタイムリーに把握するポイント
- 実際原価を製品ポートフォリオマネジメントやディスコン判断に活用する方法
原材料費、エネルギー費、人件費、物流費がこぞって上昇する中、標準原価だけで利益実態を把握できているでしょうか。これまで儲かっていると思っていた製品が、実は利益を食いつぶしていないでしょうか。変化を見誤れば、価格改定や製品見直しの判断も遅れかねません。
本記事では、動乱時代に利益を生み出す「実際原価管理」のポイントをご紹介します。
標準原価だけでは経営判断を誤る
現在も標準原価を用いて経営管理・原価管理を行っている企業は多く存在しますが、市場環境や調達価格、生産条件が大きく変わらない時代においては「速報性」「管理容易性」「簡便性」の利点から標準原価は有用でした。標準使用量・標準単価・標準賃率などを用いれば、締め処理を待たずに一定の精度で製品原価を把握でき、予算管理や業績評価にも活用しやすかったためです。
しかし、原材料費の急騰や為替変動が短期間で起こる昨今の動乱時代では、あらかじめ設定した標準単価や標準賃率が実際のコストと乖離し、製品原価が実態を表さなくなっています。したがって、標準原価だけでは仕入コスト上昇や為替変動による利益圧迫をタイムリーに捉えられず、どの製品で採算が悪化しているかが見えにくくなります。
さらに日本企業の多くでは、標準原価の改定が年1回あるいは半期に1回にとどまり、単価・工数・賃率を更新するプロセス自体が形骸化している例も多く見られます。
こうした状態では、外部環境や市況の変化が自社の損益やコストに与える影響を即時に把握できず、経営判断を見誤ります。また、現場の改善効果額と会社の損益改善額がつながらない事態や、「自社の原価がなぜ高いのか分からない」「現場改善がどれだけ経営に貢献できているか分からない」という不満の声も招きます。
外部環境の変化がコストに直結する昨今、標準原価だけでは変化の実態を捉えきれず、適切な打ち手を講じることが難しくなっています。
実態を示す真実の原価=実際原価の必要性
標準原価だけでは変化を捉えきれない今、必要となるのが「真実の原価」=実際原価です。実際原価とは、日々変化する生産実態や市況変化を、実績データに基づいて反映した原価を指します。実際の投入数量や作業時間、歩留、設備稼働率といった製造活動上の変動に加え、人件費高騰、エネルギー費高騰や為替・関税影響など、自社だけではコントロールしきれない外的要因も織り込むことが重要です。さらに、実際原価と標準原価の差異を捉えることで、変化がどこで発生しており、どれだけ利益に影響しているかを可視化することができます。
実際原価を把握するうえでのポイントは、次の3点です。
- 日々の変動を反映する
実際購買単価、実際投入数量、実際作業時間、電力・ガスの実際単価、実際輸送単価、設備の実際稼働率など、変動を示す実績データを用いる。 - ダイレクトに反映する
発生した費用を、製品・工程・品番に可能な限り直接紐づけ、実態に応じた賃率・レートで把握する。 - タイムリーに把握する
週次・月次など、変化を捉えられるサイクルで実績に基づく原価を計算し、経営層や各部門が迅速に判断できる情報として提供する。
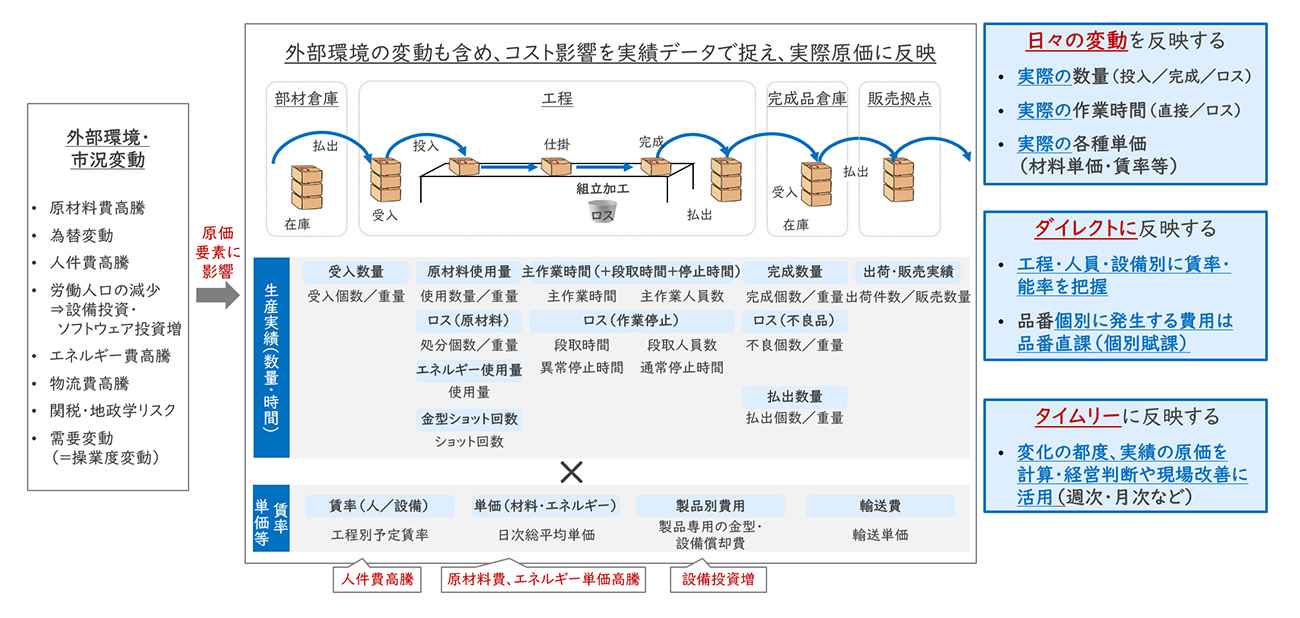
【図1】実際原価で、日々の変動をダイレクトかつタイムリーに把握
実際原価を継続的に把握すれば、どの製品・工程・費目で利益が毀損しているかを可視化し、利益悪化の兆候を早期に捉えることで、施策(原価低減や売価改定など)の優先順位も判断しやすくなります。
事例に学ぶ ~製品ポートフォリオマネジメントにも実際原価が必要~
ある企業での事例をご紹介します。
この企業では、製品ラインナップの拡充を推進した結果、事業利益に貢献していない製品を多く抱えていた状況でした。具体的には、多品種少量化が進むことで段取り替えや品目管理、在庫管理、受発注、設計・品質対応などの負荷が増え、製造現場や製造間接部門の生産性が悪化したことで、利益の圧迫を招いていることが判明しました。さらに、業務負荷の増加によって発生するコストは、本来は製品ごとに偏りがあるにもかかわらず全製品に一律に負担させており、製品原価を正しく捉えられていませんでした。したがって、どの製品が事業利益に貢献しているかを正しく把握できていませんでした。
そこで、実際原価管理を導入し、直接費だけでなく間接費も活動実態に即して製品に負担させることで、真に儲かっている製品と赤字製品を明らかにし、その過程で注力製品の明確化および製品のディスコン判断を推進しました。
ただし、実際原価によって製品ごとの採算性を把握できても、製品ポートフォリオ見直しやディスコン判断に直結するわけではありません。赤字という理由だけでディスコンを行えば、営業部門からは「提案できる製品が減る」「顧客ニーズに応えにくくなる」といった不満が当然ながら上がります。
したがってこの企業では、今後の顧客戦略や価格戦略と併せてディスコン判断を行いました。例えば、「その製品のターゲット顧客が明確か」「重点顧客との関係維持に必要な製品か」「値上げや提供条件の見直しによって採算改善が可能か」「代替提案できる製品があるか」といった観点を掛け合わせて検討を推進しました。
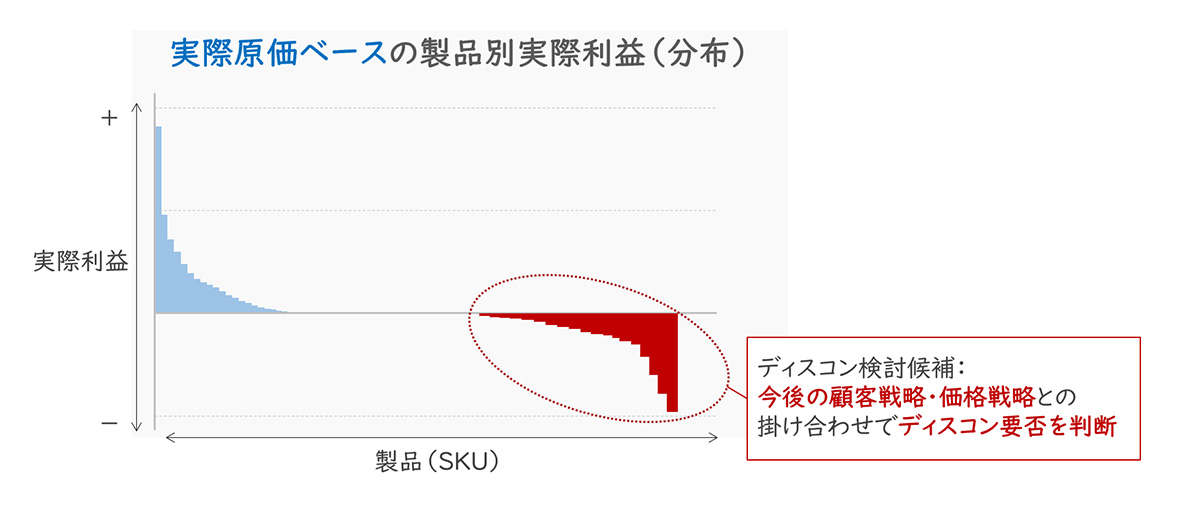
【図2】実際原価の把握に基づく、ディスコン判断への活用
このように、タイムリーかつダイレクトに原価の実態を把握する実際原価は、事業の採算性を可視化するための基礎情報となります。その結果を顧客戦略・価格戦略と組み合わせることで、守るべき製品、改善すべき製品、撤退すべき製品を切り分け、限られた経営資源をどこに投下するかを判断しやすくなります。
まとめ
本記事では、動乱時代に勝ち残るための重要ポイントとして、以下をお伝えしました。
- これまで速報性、簡便性等の視点でメリットがあった標準原価だけでは、昨今の急激な
外部環境の変化に追従し、正しい意思決定を行うことは難しい。したがって、「日々の変動を」「ダイレクトに」「タイムリーに」把握する実際原価の把握が欠かせない。 - 実際原価の活用は、製造現場での改善活動だけにとどまらない。事業の採算性を可視化するための基礎情報として、経営・事業視点での製品ポートフォリオマネジメント等にも活用される情報である。
レイヤーズ・コンサルティングでは、製造業の利益最大化に向けた取り組みとして、原価計算・原価管理の企画構想・要件定義・システム導入、および運用定着化に向けた伴走支援に至るまで、利益管理/原価管理に関するコンサルティングを多数手がけております。
支援においては、システム導入だけに終始せず、現場負荷を極力かけずに納得感のある実績データ収集・原価算出を行うための考え方や、原価把握の活用目的(例:製品ポートフォリオマネジメントや適正販売価格の設定など)を意識した推進を行っております。
さらに、「まずは自社の原価実態をクイックに把握したうえで方向性を検討したい」等のご要望に応じて、製品原価のクイック試算・分析をご支援させていただくことも可能です。
ご関心や課題感をお持ちでしたら、ぜひレイヤーズ・コンサルティングまでお気軽にお問い合わせください。
オンライン相談問い合わせる メルマガ登録
最新情報をお届け! メルマガ登録
この記事の執筆者
-
 小林 真SCM事業部
マネージャー -
 才川 恭平SCM事業部
シニアコンサルタント

職種別ソリューション