成長投資ガイダンスを読む(第3回)
「成長の道筋」を描き、成長投資を実行する経営へ(その1)
この記事の要約
本記事では、成長投資ガイダンス第3章が示す「成長の道筋」について解説します。EP拡大に向け、資本効率改善と投下資本拡大をどう結び、投資の時間軸や不確実性を踏まえて投資家と共通理解を醸成する考え方を整理します。成長戦略と財務戦略の一体化も扱います。
この記事を読むとわかること
- 成長投資ガイダンス第3章が「理解」から「実行」への転換を求める理由
- EP拡大に向けて資本効率改善と投下資本拡大を進める考え方
- 企業価値向上につながる「成長の道筋」の描き方
- 投資の時間軸と不確実性を踏まえて投資家と共通理解を醸成するポイント
しかし、日本企業の業績や株価、資本効率が改善した一方、その成果が賃上げや成長投資に十分つながっていないという「新たなパラドックス」も存在します。
そこで、経済産業省は2026年7月に「成長投資ガイダンス」を公表しました。
前回は、ガイダンス第2章について、価値創造をEP、すなわち「ROICとWACCの差に投下資本を掛けたもの」として捉え、企業価値を高めるには資本効率と投下資本の両方を拡大する必要があることを解説しました。
今回は第3章を読み解き、企業が「成長の道筋」を描き、規律を保ちながら大胆な成長投資を実行するために、何を変えるべきかを、4回に分けて考えていきます。
第3章は「理解」から「実行」への転換を求めている
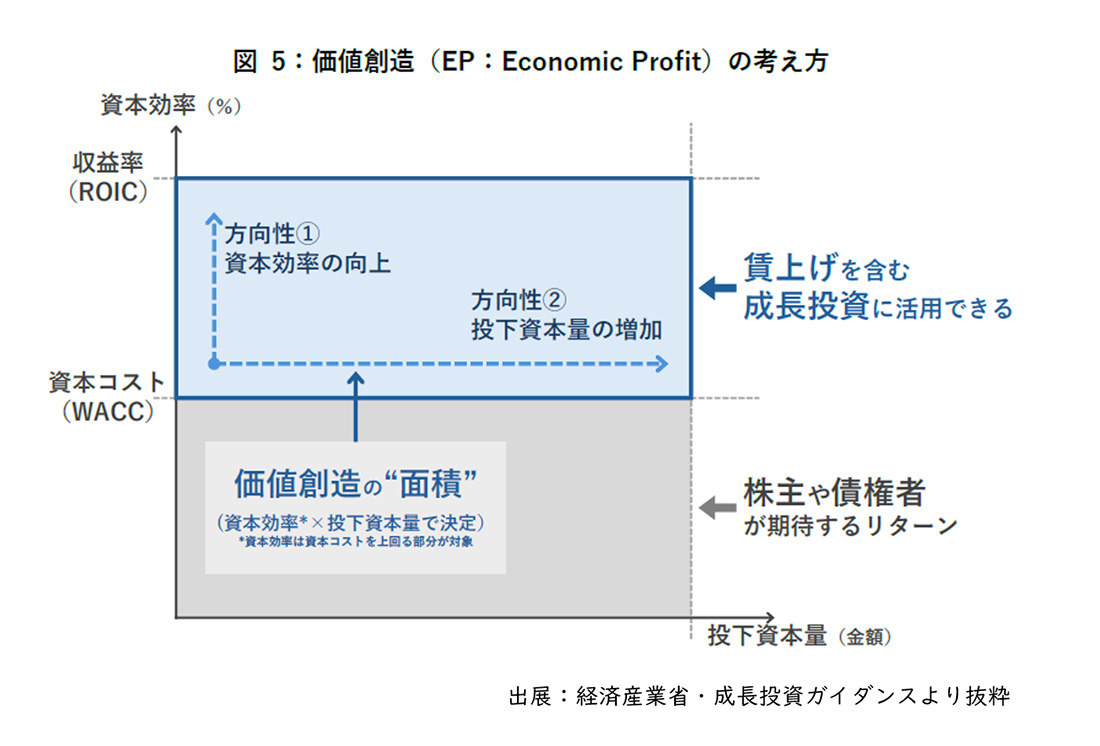
【図1】EP = (ROIC - WACC)×投下資本
では、企業は具体的に何をすればよいのでしょうか。
それに答えているのが、第3章「企業に期待される対応」です。
第3章が取り上げているのは、単なる財務指標の設定ではありません。
ガイダンスでは、
としています。
具体的には、
- 「成長の道筋」の構築
- ROIC-WACCスプレッドの改善
- 事業別バランスシートの可視化
- 無形資産への投資事業ポートフォリオの転換
- 設備・研究開発・人的資本への大胆な成長投資など
実際の経営に踏み込んだテーマを実行していくことです。
言い換えれば、ガイダンスは、
資本コストを理解しました。
ROICを計算しました。
PBR改善目標を掲げました。
という段階で立ち止まるのではなく、
経営の意思決定を実際にどう変えるのか
を企業に問いかけているのです。
価値創造に向けた基本的考え方
ガイダンスでは
日本企業は、持続的な企業価値向上に向けて、①資本効率(ROIC-WACC スプレッド)を改善した上で、②資本コストを上回る投資機会に対して資本を戦略的に分配・拡大するという段階的なアプローチが有効となる
としています。
ガイダンスでは、資本効率(ROIC-WACC スプレッド)の改善のために
成長投資の圧縮や、人的資本投資の縮小などのコスト削減を通じた短期的な改善ではなく、将来の価値創造に資する成長投資や無形資産(人材、ブランド、デザイン、データ、DX 基盤、サプライチェーン、組織能力、知的財産等)への投資を通じて、提供する商品やサービスの価値そのものを高め、顧客の支払意思額(WTP:Willingness to Pay)を押し上げる取組が重要
としています。
ここで注意すべきは、
企業の取組としては、
成長投資の圧縮や、人的資本投資の縮小などの
コスト削減を通じた短期的な改善に注力すべきではない
としている点です。
これは、
失われた30年で繰り返されたコストカット型経営が
日本企業の成長投資を抑え、中長期的な価値創造を阻害している
との問題意識があるからです。
また、ガイダンスでは、
成長投資の成果が顕在化するまでの時間軸は、業種やビジネスモデル、投資の性質により異なり得る点にも留意が必要
としています。
つまり、
研究開発や設備投資などの成長投資をすると
利益やキャッシュフローが一時的に悪化することがある
ということです。
これらが悪化するから、投資を抑制するのではなく、
資本効率の改善と投下資本の拡大がどのような道筋・時間軸で価値創造(EP)の拡大につながるのかを、投資家をはじめとする幅広いステークホルダーに適切に説明し、エンゲージメントを通じて共通理解を醸成していくことが重要
としています。
ガイダンスでは更に
企業には、単年度の投資水準や短期的な財務指標にとらわれることなく、中長期的にEP の水準・成長率を引き上げる観点から、一定の規模と継続性をもった大胆な成長投資を実行していくことが求められる
として、規模と継続性をもった大胆な成長投資の実行を求めています。
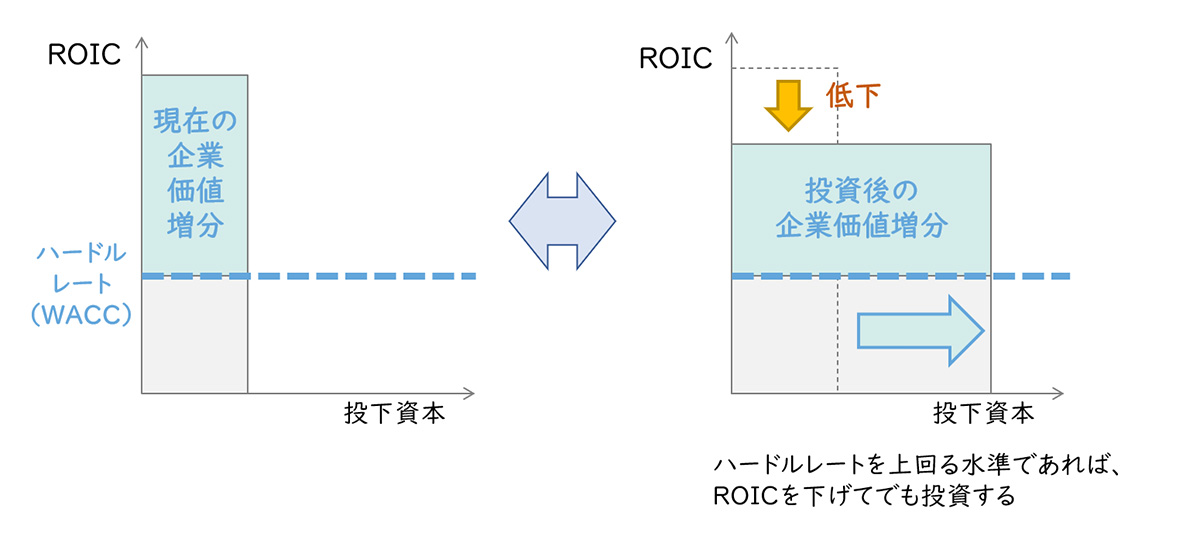
【図2】価値創造に着目し積極的に投資する
これも、前述のコストカット経営の弊害から
日本企業では、資本効率の改善は一定程度進展しているものの、投下資本の戦略的な拡大(成長投資※著者補足)が十分に進まず、価値創造の総量が伸び悩む構造が続いている
との問題意識があるからです。
また、第1章でも指摘していますが、ガイダンスでは
自社株買いや配当などの株主還元は、キャッシュを株主に還元することにより、短期的な株価の上昇をもたらすことはあっても、企業の中長期的な競争力強化や将来キャッシュフローの拡大に直結するものではない
として、企業に対して過度な株主還元に留意することも求めています。
最初に必要なのは「成長の道筋」である
ストーリーとしての「成長の道筋」
成長投資というと、設備投資額や研究開発費を増やすことだと考えがちです。
しかし、投資額だけを増やしても企業価値が高まるとは限りません。
投資する前に必要になるのが、
自社がどのように価値を生み出し、
その価値をどのように拡大するのか
という「成長の道筋」です。
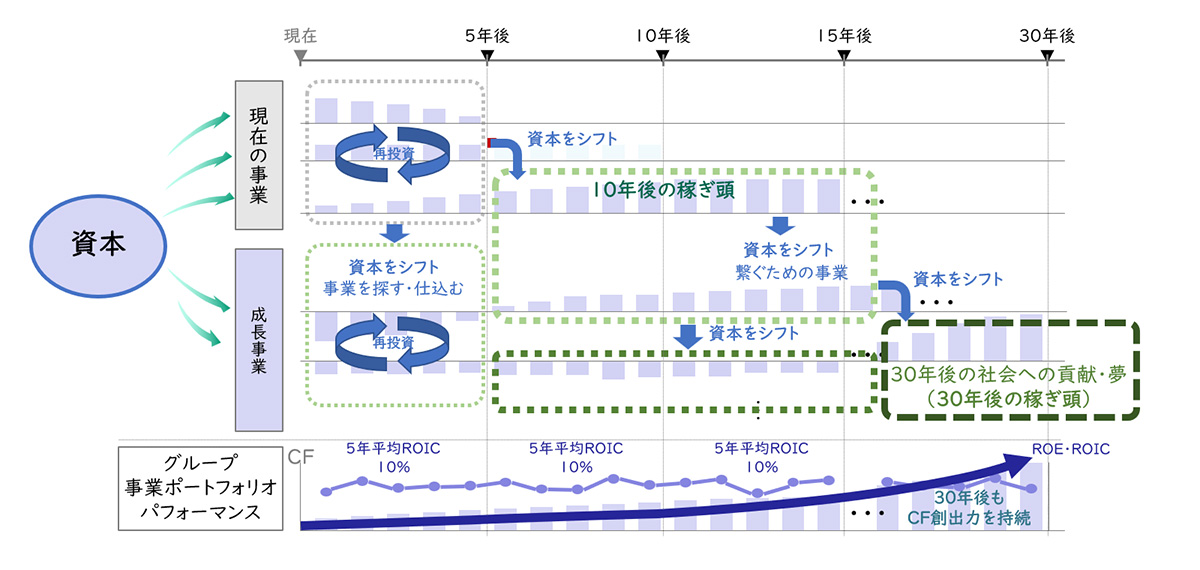
【図3】中長期における価値創造のストーリー
ガイダンスでは、
企業には、業種やビジネスモデルを踏まえ、自社の投資の時間軸と不確実性を整理した上で、資本効率の改善と投下資本の拡大がどのような道筋・時間軸で価値創造の拡大につながるのかを、投資家をはじめとする幅広いステークホルダーに適切に説明し、エンゲージメントを通じて共通理解を醸成していくことが重要となる
としています。
ここでいう「成長の道筋」は、
売上高や利益の計画を並べるだけのものではありません。
自社の競争優位は何か。
どの商品やサービスで、顧客のどのような課題を解決するのか。
顧客は、なぜ自社の商品やサービスに対価を支払ってくれるのか。
どの事業に、どの程度の資本を投入するのか。
投資の成果は、いつ、どのような形で現れるのか。
こうした問いを一つのストーリーとしてつなぐ必要があります。
私たちが企業の中期経営計画を拝見すると、
財務目標はあるが、目標を実現する道筋が示されていない。
施策が総花的で、何に注力していくのか示されていない。
社名を外せば、他社と区別がつかない内容になっている。
といったケースが多々あります。
売上高を増やす。
営業利益率を上げる。
ROICを改善する。
これらは大切な目標ですが、それだけでは成長の道筋とはいえません。
どの顧客層に対し、どの付加価値を提供し、
どのように価格へ反映させるのか。
そのために、技術、人材、ブランド、データ、知的財産、販売チャネルなどへ、
どのような投資を行うのか。
そこまでつながって初めて、成長戦略と財務戦略が一体になります。
「成長の道筋」と投資家との関係
資本効率の向上については、
一般に企業と投資家の利害は一致しやすく、
一方で、投下資本の拡大は、
その効果のタイムラグがあるため、対立を生み出しやすい
といえます。
したがって、
資本効率が資本コストを上回る状態を確保した上で、
投下資本を戦略的に拡大していくこと
すなわち「成長の道筋」に関する共通理解を
企業と投資家の間で醸成していくことが重要です。
企業の経営者は、投資家などに対し、
投資成果のタイムラグや不確実性を前提に、
「何を」「なぜ」「どのように」「いつ成果が現れるのか」などを、
ビジネスモデルに即して言語化していかなければいけません。
まとめ
第3章のうち今回は、自社のビジネスモデルを起点に「成長の道筋」を描くことの重要性を解説しました。
つまり、
どの事業で価値を創造するのか。
そのために、どの資産や支出を見直すのか。
どの事業から資本を回収するのか。
どの成長領域へ、どれだけの資本を、どの期間にわたって投じるのか。
これらを一つの「成長の道筋」として示し、実行し、
その進捗を継続的に検証することが求められているのです。
レイヤーズでは、
- ROE・ROIC経営管理の構築
- 事業別バランスシートの整備
- 事業ポートフォリオ評価
- キャピタルアロケーション方針の策定
- 投資管理の高度化
- FP&A機能の強化
- ROICと現場KPIの連携まで
企業価値向上の実行をご支援しています。
皆様の会社では、
成長戦略と資本配分が一つのストーリーとしてつながっているでしょうか。
また、成長事業へ複数年にわたり資本を供給する仕組みと、
投資仮説を検証して軌道修正する仕組みは整っているでしょうか。
成長投資ガイダンスは、
この2つの問いに経営として答えることが、
持続的な企業価値向上に向けた実行の第一歩だと教えてくれています。
次回は、第3章で示される「企業に期待される対応」として、資本効率の改善を中心に解説します。
【出典】
- 経済産業省「成長投資ガイダンス」
https://www.meti.go.jp/press/2026/07/20260721001.html
オンライン相談問い合わせる メルマガ登録
最新情報をお届け! メルマガ登録
この記事の執筆者

職種別ソリューション