

成長投資ガイダンスを読む(第6回)
「成長の道筋」を描き、成長投資を実行する経営へ(その4)
この記事の要約
本記事では、成長投資ガイダンスに基づく、企業価値向上に向けた経営体制と資本配分を解説します。CFO機能やFP&Aの強化、取締役会による適切なリスクテイクの支援、ROE・PBRを基準とする企業群別の対応など、成長投資を実行する経営の要点を整理します。
この記事を読むとわかること
- 成長投資を支えるCFO・FP&A機能を強化する理由
- 取締役会が成長投資のリスクをどう点検し、投資後に何を判断するか
- ROE・PBRで分類した企業群ごとの成長投資・資本配分の考え方や優先すべき取り組み
そこで、経済産業省は2026年7月に「成長投資ガイダンス」を公表しました。
前回までに、ガイダンス第3章のうち、
- 自社のビジネスモデルを起点に「成長の道筋」を描く
- 事業別バランスシートとROIC-WACCスプレッドを可視化する
- コスト削減ではなく、価値を生む支出への再配分を進める
- CCC、固定資産、非事業用資産を見直して資本回転率を改善する
- ベストオーナー原則から事業ポートフォリオを見直す
- 成長領域へ複数年にわたり必要な資本を供給する
- 成長投資を優先した上で、株主還元とのバランスを判断する
今回は第3章の最終回として、取締役会や経営者による適切なリスクテイク、各企業の対応などを詳しく解説します。
大胆な成長投資による価値創造のために、経営執行体制そのものを見直す
大胆な成長投資により価値創造を安定的かつ持続的にしていくためには、
長期視点の経営を具体的な意思決定と行動に落としこみ、
経営執行体制そのものを見直す必要があります。
ガイダンスでは、
価値創造においては、資本コストを上回るリターンを生み出す投資を継続的に生み出し、その成果を検証しながら学習していく実行力が重要となる
としています。
そのためには、
CFO 等を中核とする経営陣を補佐し、資本配分や投資判断を支える経営管理・ファイナンス機能(いわゆるFP&A 等)が、EPを共通言語として、セグメント別のROIC、投下資本、成長性等を可視化し、将来シナリオに基づく資本配分の選択肢を経営に提示できる体制を強化する
ことを求めています。
経済産業省は、各種レポートなどで繰り返し
日本のCFO組織の問題点を指摘しています。
日本は経営企画と経理財務が分かれ、
役員の所管も2つが分かれているという
2ライン問題です。
経営企画は、中期経営企画や年度事業計画の策定
経理財務は、財務決算や予算実績管理の実施
といった企業も多いのではないでしょうか。
また、FP&A機能を強化したいと思っていても
2ライン問題から中々有効な体制がとれない
といった声もよく聞きます。
2ライン問題を解消しながら
強いCFO組織となる改革を進めることは、
価値創造を行う経営執行体制として
待ったなしと言えます。
レイヤーズでは、
CFO組織並びにFP&A機能の強化について、
様々なコンサルティングを実施しております。
CFO組織やFP&A機能の強化にお困りの際には
ぜひ、ご相談ください。
※特集 CFO革新(https://www.layers.co.jp/solution-category/cfox/)
※特集 FP&Aへの道(https://www.layers.co.jp/solution-category/fpa/)
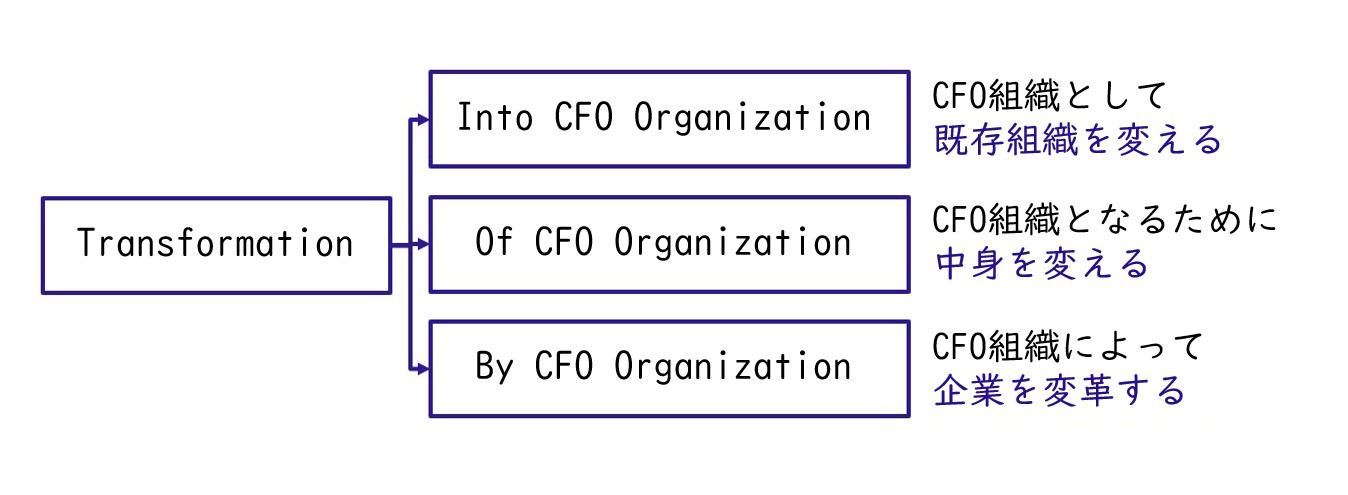
【図1】CFO・X ~CFO組織変革とは~
取締役会は、投資を止めるのではなく、適切なリスクテイクを支える
大胆な成長投資を実行するうえでは、取締役会の役割も変わります。
ガイダンスでは、
成長投資は、不確実性や時間的ラグを伴うため、取締役会には、結果のみを事
後評価するのではなく、投資判断時点における前提、リスク認識、代替案、撤退
条件、実行体制等が合理的に整理されているかを点検した上で、必要なリスクテ
イクを後押しする役割が求められる
としています。
取締役会が失敗を避けることだけを重視すれば、
経営は萎縮します。
一方で、「成長投資だから」という理由で全てを容認すれば、
投資規律が失われます。
必要なのは、
投資前に仮説、リスク、代替案、撤退条件を確認し、
投資後には仮説と実績の差を検証することです。
その上で、
投資を継続するのか、
軌道修正するのか、
追加投資するのか、
撤退するのか
を判断します。
ガイダンスは、取締役会に対して
短期的な業績悪化のみを理由として成長投資を萎縮させるのではなく、「一時的な資本効率の低迷」と「恒常的な資本効率の低迷」を峻別し、中長期的なEP拡大に資するかという観点から投資を監督する姿勢を明確にすること
を求めています。
取締役会に求められるのは、リスクをゼロにすることではありません。
企業価値向上に必要なリスクを、管理可能な形で取れる状態をつくること
なのです。
※不透明な経営環境で生き残るリスクテイク経営の要諦
https://www.layers.co.jp/solution/eliminatecostcut/
わが社は、具体的にはどうすればいいのか?
ガイダンスでは、実務上の目安として、
ROE8%及びPBR1倍を一つの参照点とし、
上場企業全体を4象限で企業群①~④に分類して整理しています。
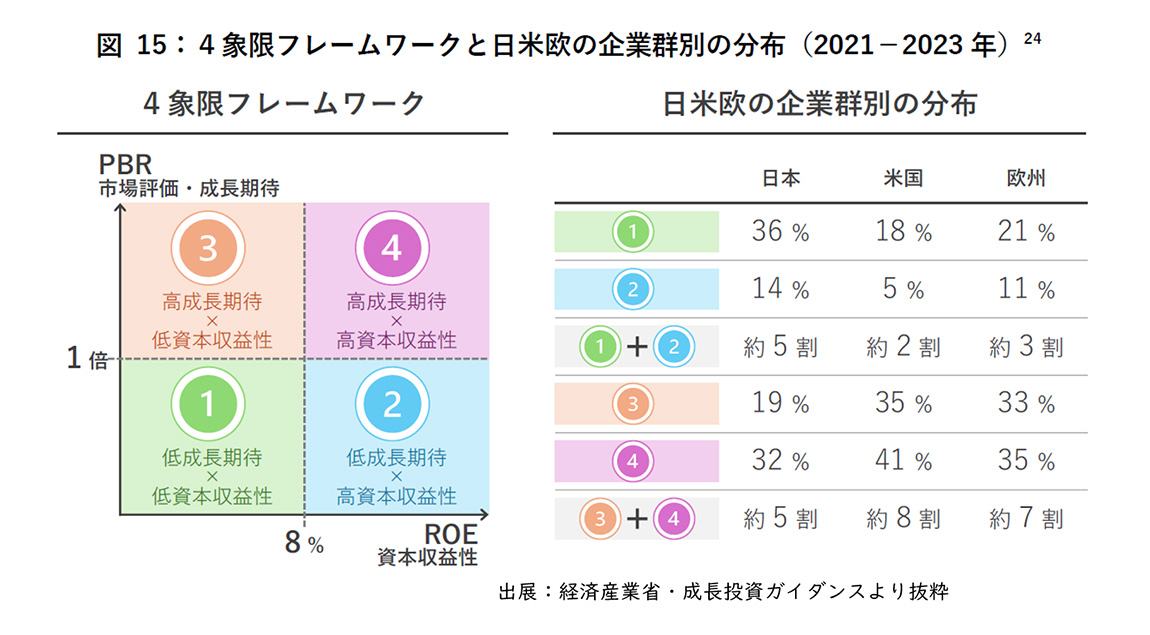
【図2】4象限フレームワーク
ここで重要なことは、
自社がどの象限にいるのかを確認した上で、
なぜ現在の位置にいるのか、
次にどの象限へ向かうのか、
そのために、どの事業へ資本を配分するのか、
を議論することです。
ここでは、ガイダンスにおける各象限の企業の取り組みを紹介します。
企業群②:低成長期待・高資本収益性、PBR1倍未満・ROE8%以上
ガイダンスでは、
企業群②においては、EPを拡大する観点から、資本効率の維持・向上に加え、投下資本をどのように質的・量的に改善していくかが重要となる
としています。
企業群②は、投資家からは
成長期待が少なく、安定的な株主還元の対象企業
と看做されます。
したがって、
- 優位性・持続的成長性が見込めるコア領域への投下資本の拡大
- 必要に応じた事業ポートフォリオの組替えを進める
ことが望ましいと言えます。
また、株主還元は、
投資機会がない場合には、合理的です。
一方、
投資機会がある場合には、成長投資を優先すべきであり
それらの合理性を説明する必要があります。
また、資金調達は、
成長投資機会が明確でありEP拡大に資する場合には、
負債性資金の活用を含めて検討し、
資本コストを抑えながら投下資本の拡大を図るべきです。
企業群③:高成長期待・低資本収益性:PBR1倍以上・ROE8%未満
ガイダンスでは、
企業群③に所属する企業は、市場評価・成長期待(PBR)は1倍以上で成長期待が織り込まれている一方、資本効率(ROE)が十分でないため、EPの観点からはROICーWACCスプレッドの改善が不十分である可能性が高い
とされています。
企業群③としては、
- 成長投資の過程で短期的に利益・キャッシュフローが低下した企業
- グロース市場等に上場する新興企業など収益化ができていない企業
などが想定されます。
企業群③は、
- スプレッド改善方針を明確化し、必要な成長投資を機動的に実施する
- 成長投資を優先し、株主還元は成長投資を阻害しない範囲にとどめる
- 高成長を支える原資として、資本市場から資金調達に加え、負債の活用も図る
ことが重要です。
企業群④:高成長期待・高資本収益性:PBR1倍以上・ROE8%以上
ガイダンスでは、
企業群④に所属する企業は、市場評価・成長期待(PBR)が高く、資本効率(ROE)
も高い水準にあることから、EPの観点でもROIC-WACCスプレッドを確保しつつ投下資本を拡大できている可能性が高い
とされています。
つまり、企業群④は、価値創造(EPの持続的拡大)を牽引し得る企業群です。
したがって、
企業群④が更なる成長を続けるには、ROIC-WACCスプレッドを維持・拡大しつつ、投下資本(IC)を拡大し、EPの「質×量」を同時に伸ばし続けることが重要である
としています。
具体的には、
- 成長投資は、ROIC-WACCスプレッドを維持・拡大できる領域に集中する
- 研究開発投資・人的資本投資・設備投資・M&A等投下資本を戦略的に拡大する
- 成長投資を優先しつつ、収益を上げた場合にはしっかりと株主還元を行う
ことが必要です。
企業群①の我が社はどうすればいいのか?
日本の場合、36%の企業が企業群①に該当します。
しかし、ガイダンスでは、
企業群①について本文では説明されていません。
このことに違和感をもった方も多いのではないでしょうか。
実は、企業群①はこのガイダンスの対象外なのです。
ガイダンスでは、
本ガイダンスの主たる対象者は、成長投資を通じて価値創造を拡大しようとする上場企業、すなわち、(中略)企業群②、③、④を主な対象として設定している
としています。
ガイダンスとしては、思いきった選択です。
ただし、注釈としては企業群①に言及しています。
ガイダンスの注釈によれば、
企業群①に所属する企業には、
- 価値毀損を止める(ROIC-WACCスプレッドの改善)ことを優先する
- 低収益のセグメントなど事業構造改革に取り組む
- 現預金や非事業用不動産等の遊休資産の妥当性を検証する
といったことに取り組むことを求めています。
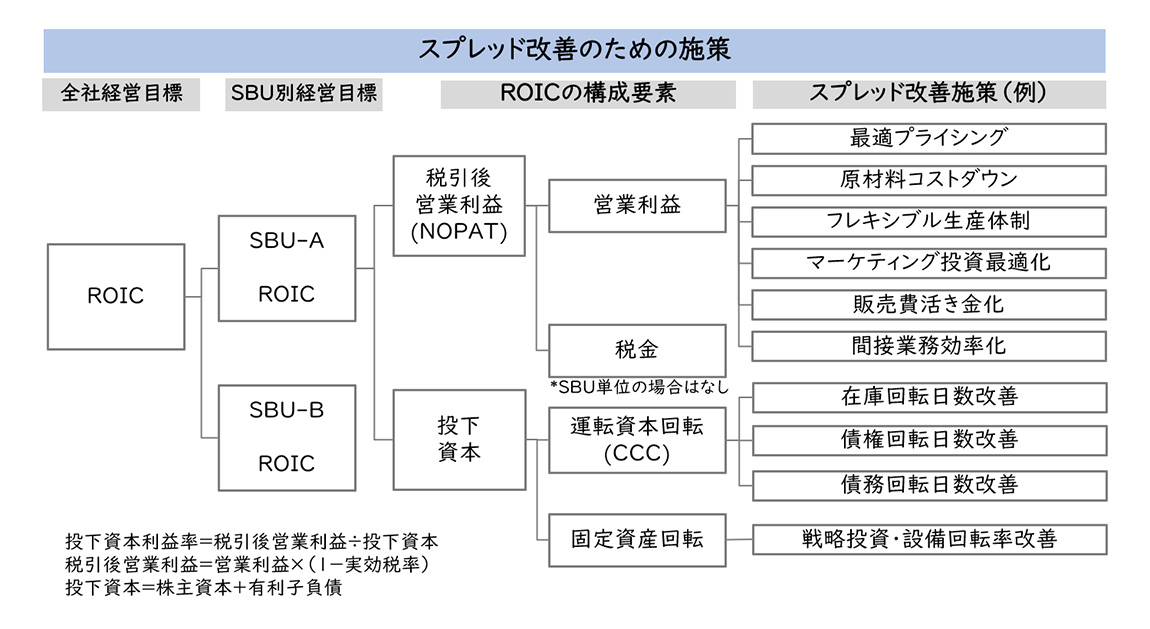
【図3】スプレッド改善のための施策
つまり、企業群①は、
「まずは価値毀損状態から一刻も早く抜け出してから、
価値創造に向けた成長の道筋を作ってください」
ということではないでしょうか。
まとめ
第3章が企業に求めている対応を整理すると、次のようになります。
- 自社のビジネスモデルを起点に「成長の道筋」を描く
- 事業別バランスシートとROIC-WACCスプレッドを可視化する
- コスト削減ではなく、価値を生む支出への再配分を進める
- CCC、固定資産、非事業用資産を見直して資本回転率を改善する
- ベストオーナー原則から事業ポートフォリオを見直す
- 成長領域へ複数年にわたり必要な資本を供給する
- 成長投資を優先した上で、株主還元とのバランスを判断する
- 取締役会が適切なリスクテイクと投資後の学習を支える
つまり、第3章が示しているのは、
「ROICを計算する経営」から「資本を動かす経営」への転換
です。
企業価値を高めるためには、
財務指標を開示するだけでは十分ではありません。
どの事業で価値を創造するのか。
そのために、どの資産や支出を見直すのか。
どの事業から資本を回収するのか。
どの成長領域へ、どれだけの資本を、どの期間にわたって投じるのか。
これらを一つの「成長の道筋」として示し、実行し、
その進捗を継続的に検証する必要があります。
レイヤーズ・コンサルティングでは、
- ROE・ROIC経営管理の構築
- 事業別バランスシートの整備
- 事業ポートフォリオ評価
- キャピタルアロケーション方針の策定
- 投資管理の高度化
- FP&A機能の強化
- ROICと現場KPIの接続まで
企業価値向上の実行をご支援しています。
皆様の会社では、
成長戦略と資本配分が一つのストーリーとしてつながっているでしょうか。
また、成長事業へ複数年にわたり資本を供給する仕組みと、
投資仮説を検証して軌道修正する仕組みは整っているでしょうか。
「成長投資ガイダンス」第3章は、この二つの問いに経営として答えることが、持続的な企業価値向上に向けた実行の第一歩だと教えてくれています。
次回は、第4章 投資家に期待される対応について解説します。
【出典】
- 経済産業省
「成長投資ガイダンス」
https://www.meti.go.jp/press/2026/07/20260721001.html
オンライン相談問い合わせる メルマガ登録
最新情報をお届け! メルマガ登録
この記事の執筆者
職種別ソリューション