

原価=製造原価ではない!
全社利益向上に欠かせない総原価管理
この記事の要約
本記事では、製造原価だけでなく販管費も含めた総原価管理について解説します。物価高で製造原価や販管費が上昇する中、製品別の本当の収益性を把握し、調達・製造・販売拠点の判断に活かす考え方を具体例とともに紹介します。また、活動基準による販管費配賦や、意思決定に必要な費用へ絞る重要性も示します。
この記事を読むとわかること
- 製造原価だけで利益を判断することが難しくなっている理由
- 販管費を含めた総原価管理で製品別収益性を把握する考え方
- 調達・製造・販売拠点の判断に総原価を活用するポイント
- 総原価管理で把握すべき費用を意思決定目的から絞る方法
しかも、コスト上昇の波は製造原価だけにとどまりません。それにもかかわらず、物流費・関税・販売費などの販管費まで含めた総原価を管理できている企業は、まだ多くないのが実情です。
本記事では、製造原価だけでなく販管費も含めたコスト・利益把握を行ううえでのポイントを、具体例を交えてご紹介します。
“製造現場の頑張り”だけでは利益を守れない
昨今、製造業の利益を圧迫しているのは、原材料費・エネルギー費など製造原価の高騰だけではありません。国内外の運賃や関税、広告宣伝費・販売人件費など、販管費のコスト増も看過できないボリュームに達しています。経済産業省「企業活動基本調査」によれば、製造業における1企業あたり販管費は2022年度から2年連続で増加し、その額は2022年度から2024年度にかけて約9.4%上昇しています。
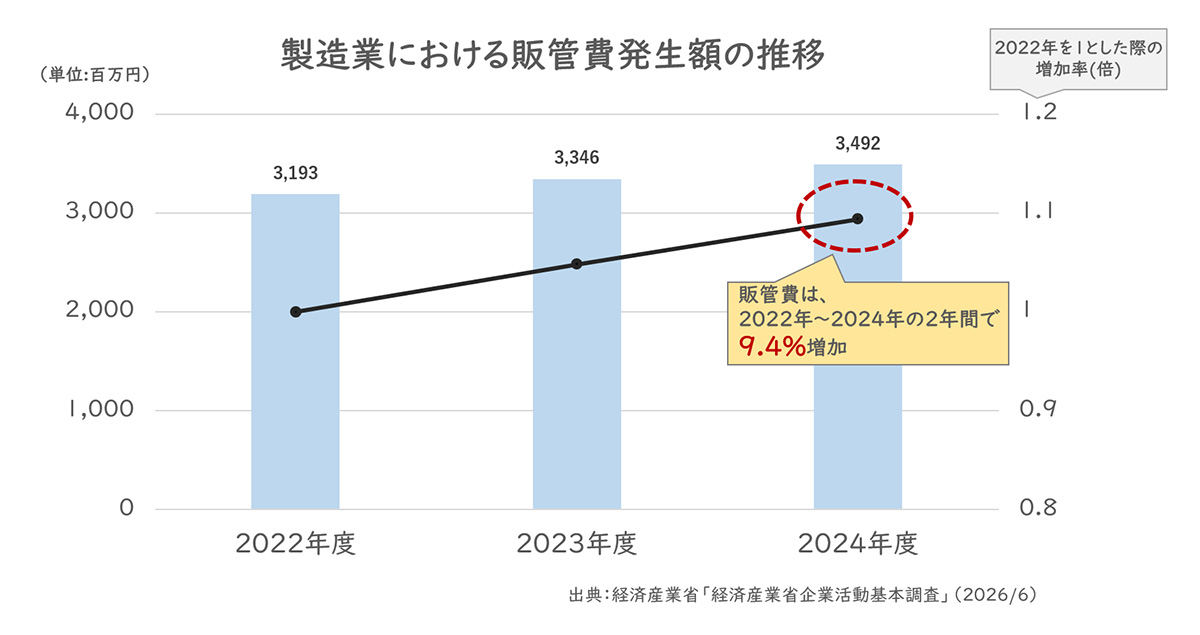
【図1】製造業における販管費発生額は増加傾向
さらに、販管費を製品に負担させる方法についても、費用の発生と特段の因果関係がない「製造直接費比率」で配賦しているという話をよく耳にします。しかし、これでは製品ごとの本当の収益性を見誤りかねません。
販管費を正しく捉えるうえで重要なのは「活動基準」の考え方です。まず、物流費、関税、直接販売費などの各費用が、どの製品・顧客・チャネルの活動から発生しているのかを明らかにします。そのうえで受益者負担の考え方に立ち、因果関係を説明できる基準で製品に配賦することが求められます。
日本企業の多くは、長年にわたり「乾いた雑巾を絞る」ような現場改善を積み重ねてきました。そのため、物価高で原価低減の必要性が高まっている今、現場改善だけで製造原価をさらに引き下げる余地は限られています。
だからこそ、販管費まで含めた総原価で製品別のコストと利益を捉え、これまで見えていなかった改善余地を探ることが、これまで以上に重要になっています。
拠点戦略は、「総原価」で決めるべし
販管費まで含めたコスト把握がなぜ必要なのか。経営判断の一つである「グローバルでの調達・製造・販売拠点の最適化」を例にご紹介します。
■調達:部品単価だけでは判断できない
部品を海外から調達する場合、製造原価の単価だけを比べれば輸入部品の方が安く見えることがあります。しかし、物流費・関税・保険料などの付随費用まで含めて総額で比べると、その優位性が消えてしまうことも珍しくありません。
■製造:どこで組み立てるかで、かかるコストが変わる
国内で完成品まで一貫生産する製品群と、国内では部品製造までを行い、最終組立を海外拠点で行う製品群とでは、注目すべきコストが異なります。
完成車メーカーや機械メーカーを中心に、米国などの海外拠点で最終組立を行うケースも増えています。世界共通で販売する製品であっても、最終組立を国内と海外のどちらで行うかによって、荷姿で決まる海上輸送費、物品の価額で決まる輸送保険料、そして適用される関税に差が生じます。
■販売:同じ売上高でも、かけているコストが違う
競争の激しい市場で、広告宣伝や販売促進に積極的に投資してシェアを取りにいく場合と、自社が高いシェアを持つ市場とでは、コスト構造が大きく異なるはずです。言い換えれば、同じ売上高を得るために投じているリソースやコストが違うのです。
このように、製造だけでなく輸送や販売に投じるリソースも、事業・地域・製品によって異なります。だからこそ、事業全体の利益を最大化するには、販管費まで含めた総原価と営業利益を製品別に把握することが欠かせません。
ただし、販管費を把握すること自体が目的になってはいけません。発生するすべての費用を細かく追いかけるのではなく、販売戦略や経営の意思決定を左右する費用に絞って捉えることが肝要です。
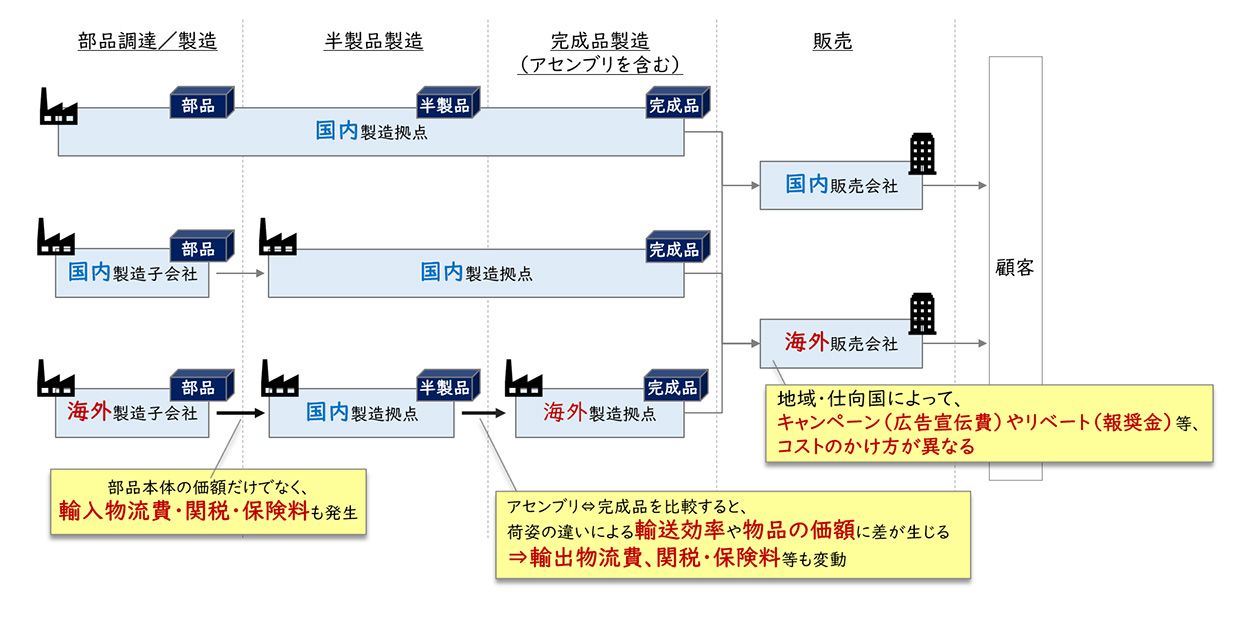
【図2】商流・物流パターンが変われば、コスト構造も異なる
まとめ
本記事では、販管費も含めた総原価での原価管理の重要ポイントとして、以下をお伝えしました。
- 製造業が物価高の状況下においても利益を創出し続けるためには、製造原価を対象とした従来の現場改善だけでは太刀打ちできなくなっている。物流費・関税・販売費等も含めた総原価管理が重要。
- 総原価管理においては、実態に即した詳細把握そのものが目的化しないよう、どのような意思決定を行うために、どの費用に注力してコスト把握をすべきであるか明確化することが重要。
(例:商流・物流のパターンによって、物流費・関税の発生額が大きく異なる/エリア・仕向国によって広告宣伝費のかけ方が大きく異なる 等)
レイヤーズ・コンサルティングでは、製造業の利益最大化に向けた取り組みとして、原価計算・原価管理の企画構想・要件定義・システム導入、および運用定着化に向けた伴走支援に至るまで、利益管理/原価管理に関するコンサルティングを多数手がけております。
支援においては、システム導入だけに終始せず、現場負荷を極力かけずに納得感のある実績データ収集・原価算出を行うための考え方や、原価把握の活用目的(例:製品ポートフォリオマネジメントや適正販売価格の設定など)を意識した推進を行っております。
さらに、「まずは自社の原価実態をクイックに把握したうえで方向性を検討したい」等のご要望に応じて、製品別利益・原価のクイック試算・分析をご支援させていただくことも可能です。
ご関心や課題感をお持ちでしたら、ぜひレイヤーズ・コンサルティングまでお気軽にお問い合わせください。
【出典・引用文献】
経済産業省「経済産業省企業活動基本調査」(2026/6)
https://www.meti.go.jp/statistics/tyo/kikatu/result-2.html
関連サービス
#サプライチェーンマネジメントオンライン相談問い合わせる メルマガ登録
最新情報をお届け! メルマガ登録
この記事の執筆者
-
 小林 真SCM事業部
マネージャー -
 小林 未希子SCM事業部
シニアコンサルタント

関連する支援実績・ケーススタディ
職種別ソリューション